[2007년 금융권을 돌아본다] <3> 2금융권 내년 전망
카드업계와 저축은행업계 등 제 2금융권의 올 한해는 경영에 있어 별로 좋지 않은 해이다.수익성은 점차 떨어지고 서브프라임 여파로 인한 리스크 관리에 허점이 노출됐다.
그러나 투자쪽으로 자금 이동이 개선되지 않을 것으로 전망되는 내년에는 위기이자 은행·보험등 1금융권과 어깨를 나란히 할 수 있는 기회이기도 하다.따라서 시장공략과 서민금융에 초점을 맞춘 신정부의 정책에 편승,자생력을 기르는 것이 중요한 과제다.
■카드 산업구조 개편 가속화
삼성카드 상장, LG카드와 신한카드의 통합,겸영은행의 분사,가맹점수수료 인하등 올 국내 카드산업은 전반적으로 구조 개편작업 시기였다.
가맹점수수료 인하 및 카드대출(현금서비스+카드론) 수요증가 등의 환경 변화로 인해 카드사의 수익구조가 크게 변했다.그리고 감독당국이 가맹점수수료 인하를 적극적으로 추진함으로써 내년부터 수수료수익 축소가 예상되는 가운데 카드사 간 경쟁심화에 따른 수익성 악화도 배제할 수 없는 상황이다. 신용카드 포인트제도도 소비자에게 유리하게 개선됐다.
2조3560억원 가량의 순이익은 카드사들의 영업수익 등 경상이익 증가보다는 자산건전성 개선에 따른 대손상각비 감소(1894억원)와 이월 결손금에 대한 법인세 감세효과(5970억원),상장에 따른 특별이익(1770억원) 등 비 경상적 1회성 이익이 상당부분을 차지했다.
그러나 내년에는 신정부 출범과 함께 경제살리기가 본격화되고 소비시장도 기지개를 켤 것으로 보여 호기를 맞을 전망이다.내수와 소비가 살아나면 곧바로 카드이용도 많아져 영업이익률로 나타나기 때문이다.또 은행계 카드사들은 비이자 수익 창출을 위해 카드 영업 확대에 나설 것으로 보여 시장 규모가 확대될 것으로 기대하고 있다.
■ 저축은행 모델 정립 시도의 해
저축은행은 양극화 현상과 서민금융기관 간의 경쟁 격화를 비롯, 시중 자금의 증권화에 따른 ‘머니무브’현상에 대응하기에 바쁜 한해였다. 특히 시중 자금이동에 따른 고객지키기를 위한 고금리 경쟁도 치열했다.
솔로몬저축은행이 KGI증권사를 인수를 시도함으로써 대형저축은행 비즈니스의 한 ‘모델’을 세웠다는 평가다. 또 한국저축은행은 SLS캐피탈 인수를 통한 여신전문금융사와 시너지 도모했고, 부산저축은행은 세계최대 부동산서비스 업체 ‘콜드웰뱅커’의 한국 법인을 획득하는 등 대형금융사는 2008년 자본시장통합법을 대비해 금융시장 변화에 적극 대처했다.HK저축은행은 소액신용대출상품 출시로 서민들의 자금 창구 역할을 톡톡히 하는 등 서민금융기관으로서 재 역할을 찾았다는 평가다.
업계에서는 저축은행중앙회가 지난해 김석원 회장 취임 후 재정비를 거쳐 리서치센터 개설 및 민주적인 이사회 운용으로 업계의 목소리를 담는 제기능을 찾았다고 전했다.
■ 업무 취급 다양해질 전망
내년이후에는 저축은행의 취급 업무가 다양해질 전망이다.
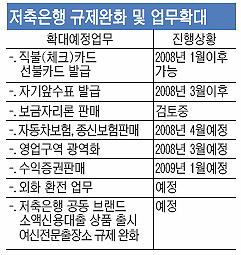
내년 초 직불카드 및 선불카드 발급, 자기앞수표 발급 등이 앞두고 있고, 주택금융공사의 보금자리론 판매도 검토중인 것으로 알려졌다. 또 방카슈랑스 4단계에 따른 자동차보험, 종신보험상품의 판매가 가능할지도 초미에 관심사다.
또 내년에는 전국의 11개에 이르는 영업구역이 6개로 줄어 영업지역이 넓어질 것으로 보인다. 2009년 2월 자본시장통합법 하위 규정에 따른 수익증권 판매도 기대할 수 있고 외화, 환전 업무에 따른 정부의 규제도 완화될 것으로 보인다. 특히 서민금융기관으로서 저신용층을 상대로 대출영업을 하는 만큼 이에 따른 정부의 ‘인센티브’가 어떤 것이 될지도 내년에 나올 것으로 보인다. 현재 금감위는 서민금융활성화 방안의 일환으로 저축은행중앙회를 중심으로 소액신용대출 공동브랜드를 개발하고, 표준 신용평가시스템(CSS) 개발을 준비하고 있다. 여신전문출장소 개설요건도 완화될 것으로 보여 저축은행으로서는 내년이 위기이자 기회인 셈이다.
/[email protected] 김주형기자