이재은 교수 "회계관리제도 변화 부정적"
지난 2011년 국제 회계기준(K-IFRS)전면 도입에 이어 올해 국제감사기준을 기초로 한 개정 회계감사기준이 시행되면서 이에 따른 회계관리제도 변화가 긍정적 영향보다는 부정적 영향이 크다는 지적이 제기됐다. 이에 따라 연결제도 기준의 회계감사 체제와 보고방식 변경 등 관련 제도의 모범규준을 개선해야 한다는 목소리도 나오고 있다.
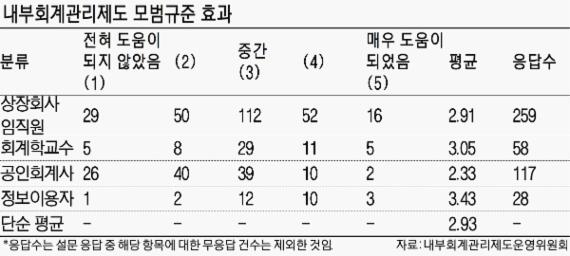
12월 31일 내부회계관리제도운영위원회에 따르면 이재은 홍익대 경영학과 교수는 '내부회계관리제도 운영현황 및 개선방안 연구' 보고서에서 이 같은 내용이 담긴 설문조사 결과를 발표했다. 이번 설문은 상장회사 임직원 259명, 회계학교수 58명, 회계사 117명, 정보이용자 28명을 대상으로 진행됐다.
보고서에 따르면 현행 내부회계관리제도 모범규준이 K-IFRS 전면도입에 맞춘 내부회계관리제도 설계·운영에 도움이 된 정도에 대해 상장회사 임직원과 공인회계사는 평균 2.91과 2.33을 기록해 대체로 부정적으로 평가했다. 3을 기준으로 1에 가까우면 비효율적이고 5에 가까우면 효율적이라는 의미다. 회계학교수와 정보이용자들은 3.05와 3.43을 기록해 평균치보다 높았다. 이 교수는 "내부회계관리제도와 모범규준 적용에 관여하고 있는 상장회사 임직원과 공인회계사 그룹은 효과에 대해 부정적인 것으로 나타났다"며 "반면 직접 관여는 하지 않는 회계학교수와 정보이용자그룹은 긍정적으로 평가했다"고 설명했다.
상장회사임직원들은 내부회계제도에 대해 △실효성 없는 형식적 운영 △비용대비 효익이 낮음 △연결기준 감독권한 미부여 상태의 연결중심 규정 적용 문제점 등을 지적했다.
회계학 교수들은 현행 내부회계관리제도가 기업의 회계투명성 확보의 최소 요건인데도 K-IFRS의 도입 이후에도 개선효과가 거의 없다고 언급했다. 회계사들은 현행 내부회계관리제도가 법규상 최소형식 요건만 충족하는 경우가 대부분이어서 실효성이 없는 제도 운영의 문제점을 주로 지적했다. K-IFRS의 시행 이후 시기를 기준으로 한 국내 기업의 내부회계관리제도 효과 정도에 대한 설문에서는 정보이용자 그룹만 대체로 긍정적이고 회계학교수는 재무제표 신뢰성과 자산보호 항목만 긍정적인 답변을 했다. 나머지 그룹은 대체로 부정적 평가를 했다. 내부회계관리제도의 효과성에 대한 부정적 평가가 심화된 것으로 해석된다.
이 교수는 "K-IFRS의 시행 이후를 기준으로 국내 상장기업의 내부회계관리제도 운영을 조사한 결과 비용이 효익보다 크다고 응답해 대체로 부정적인 것으로 나타났다"며 "특히 상장기업에 대해선 더 긍정적으로, 비상장 기업에 대해서는 더 부정적으로 인식이 변화된 것으로 나타났다"고 설명했다.
[email protected] 김영권 기자




