은행들 요식·숙박업 등 대출심사 강화
기업·가계 대출 급증 美 금리인상 대비 나서
미사용 여신한도 축소
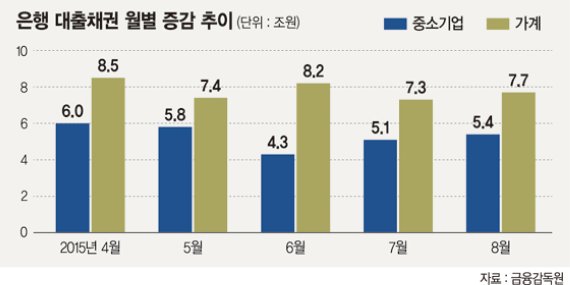
시중은행들이 올 하반기 대출관리 업종 선정, 미사용 여신한도 축소 등 대출 리스크 관리 강화에 나섰다. 기업·가계 대출이 예상보다 크게 증가하면서 미국 금리인상 시 은행 대출 부실의 단초로 작용할 수 있다는 판단에서다.
12일 금융권에 따르면 시중은행들은 최근 가계대출 증가 속도를 줄이기 위해 변동금리 소폭 인상, 대출한도 증가 억제 등의 카드를 꺼낸 데 이어 기업 부채관리를 위해 대출심사를 강화하고 있다.
KB국민은행은 최근 요식업, 숙박업 등에 대출심사를 강화키로 했다.
국민은행 관계자는 "부동산임대업 및 숙박업은 실물경기 위축 시 수익성과 투자수익률이 하락하고, 이는 임대업자·숙박업자의 유동성위험을 증가시켜 은행의 건전성에 크게 영향을 줄 수 있어 심사를 강화하고 있다"고 말했다.
우리은행 역시 최근 미사용 여신한도를 축소키로 했다. 우리은행 관계자는 "업체가 운용 중인 한도대출 중 사용하지 않는 한도에 대해서는 대출만기 도래 시 축소하도록 지시한 것"이라고 말했다. 또 우리은행은 여신지원본부 전문인력을 공모키로 했다. 여신지원본부 내 각 부서(개인, 중기, 대기업심사부 등)에 필요한 인력을 사전 공모를 통해 확보한 후 인사이동 시 반영키로 한 것. 여신관리 분야의 우수 인력을 확보하기 위한 조치다. 시중은행들이 최근 리스크 관리를 강화하는 것은 가계·기업 대출이 빠르게 증가하고 있기 때문이다. 국내 경기가 눈에 띄게 회복되지 않는 상태에서 대출이 급격히 늘어나고 있는 셈이다.
은행권의 중소기업 대출 잔액은 8월 말 기준으로 564조원이다. 올 들어 8월까지 매달 평균 5조원씩 대출이 꾸준히 증가하는 추세다.
가계부채 역시 주택담보대출의 영향으로 1100조원을 넘어섰다. 시중은행 관계자는 "올 들어 기업·가계 여신이 가파르게 증가하고 있어 은행들이 본격적인 관리 모드로 들어간 것"이라고 말했다.
이미 주택담보대출과 관련해 시중은행들은 변동금리를 소폭 올렸다.
대부분의 시중은행은 가산금리를 올려 주택담보대출(분활상환 기준) 변동금리를 9월 말 대비 0.2%포인트가량 올렸다. 또 우리은행과 국민은행은 지난 5일부터 모기지신용보험(MCI) 등을 통한 대출한도 확대 방식을 전면 중지하면서 사실상 주택담보대출의 한도(서울 아파트 3200만원, 수도권 2700만원 한도 축소)를 줄이기도 했다. 모기지신용보험은 최우선변제권 액수를 대출금에서 제외하는 것이다. 최우선변제권이란 임대차보호법에 따라 주택 등이 경매에 넘어갔을 때 세입자에게 돌려줄 최소한의 보증금을 보호하기 위해 미리 대출금에서 차감하도록 규정한 금액이다. 현행 규정상 소액임차보증금은 방 1개를 세놓았다고 간주하는데 서울 지역은 3200만원이다.
[email protected] 이병철 기자




