
[갈수록 더해가는 전세난, 당신의 선택은?] (上) '여의도 출퇴근' 30대 예비 부부, 신혼집 어디에 어떻게 마련해야 하나
"이자상환 능력 고려 땐 '신도시 중소형 아파트'가 적당"
저금리 기조 지속되면서 월세보다 이자 내는게 得
시세차익도 얻을 수 있어 출퇴근 편리 김포 등 제격
일부 전문가는 "실속 주거" 자본 모은 뒤 집 장만 추천
"전셋값이 계속 오르는 것을 생각하면 당장 집을 사야 할 것 같고, 경기도 안 좋은 데다 금리도 오를 수 있다고 하는 얘길 들으면 전셋집이 나을 것도 같고…." 요즘 수도권 지역 어디에서나 들을 수 있는 주택 수요자들의 푸념이다. 사실 이 말만큼 요즘 주택시장을 잘 대변하는 말도 없다. 파이낸셜뉴스는 최근 이런 고민을 하는 주택 수요자들을 위해 3회에 걸쳐 신혼부부, 중년부부, 노년에 접어드는 부부의 사례를 대입해 업계 전문가들에게 조언을 구하고 이를 통해 주택 수요자들이 주택시장에서 어떻게 행동하는 게 유리한지를 짚어봤다. <편집자주>
#. 중견회사에서 대리로 근무 중인 A씨(32)는 올 연말 결혼을 앞두고 신혼집을 찾고 있다. 서울 여의도로 함께 출퇴근하게 될 이 부부는 맞벌이로 연 5500만원을 벌고 있지만 그동안 둘이 모은 돈과 양가 부모님께 도움받은 것을 합쳐도 1억5000만원에 불과해 여의도권 아파트 전세는 엄두도 못 내고 있다. 그렇다고 월세로 주택을 얻자니 월세 나가는 돈 때문에 나중에 내 집 마련을 위한 돈을 모으지 못할까봐 선뜻 마음이 가지 않는다. 저금리를 활용해 대출을 받아 신도시 지역의 아파트를 살까도 고민해봤지만 통근시간과 앞으로 오를지 모르는 금리가 걱정이다.
이들 30대 예비 신혼부부는 신혼 집을 어디서 어떻게 구하는 게 좋을까.
지난 12~13일 부동산 전문가 5명을 상대로 A씨에 대해 부동산 컨설팅을 한 결과 "여의도로 출퇴근하기 좋은 김포한강신도시에 중소형 아파트를 구입하라"는 의견이 주를 이뤘다. 김포한강신도시는 여의도로 출퇴근이 가능한 지역인 데다 대출을 많이 일으키지 않아도 내 집 마련이 가능하기 때문이다. 또 요즘 같은 저금리 기조에서 신용조건이 좋다면 서울 지역에서 중소형 아파트도 알아볼 수 있지만 무리한 대출은 삼가라는 조언도 있었다.
■"대출 더 받아 내 집 마련해라"
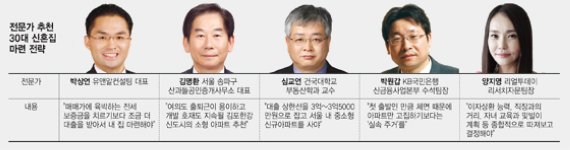
전문가들은 A씨의 경우는 대부분 전.월세를 택하기보다 "내 집 마련에 나서라"고 권했다. 박상언 유앤알컨설팅 대표는 "집주인들의 월세전환 증가와 재건축.재개발에 따른 이주수요 증가로 전세난은 계속될 것"이라며 "매매가에 육박하는 전세보증금을 치르는 것보다 차라리 조금 더 대출을 받아 집을 구입하는 것이 좋다"고 조언했다.
양지영 리얼투데이 리서치자문팀장도 "저금리 기조가 지속되면서 장기적인 이자상환 능력만 있다면 월세를 내는 것보다 이자를 내는 것이 이득"이라며 "장기적으로 시세차익도 얻을 수 있기 때문에 마음 편히 '내 집'을 갖는 것이 일석이조"라고 설명했다.
■김포한강 등 신도시에 관심을
신혼집 위치에 대해 전문가들은 한결같이 서울로 통근이 가능하면서 신혼부부에게 부담이 되지 않는 김포한강 등의 신도시를 권했다. 김포한강신도시는 김포한강로와 올림픽대로를 이용, 차로 30분이면 여의도에 도착할 수 있고 2018년 김포도시철도가 개통되면 서울 접근성이 더욱 좋아지기 때문이다. 아파트도 3.3㎡당 1000만원대 이하로 거래되고 있어 서울을 비롯, 다른 신도시와 비교해도 저렴한 편이다.
서울 송파구 산과들공인중개사무소 김명환 대표는 "김포한강신도시는 여의도 출퇴근이 용이하고 개발 호재도 지속될 것으로 보인다"며 "그 대신 전용면적 59㎡ 정도의 소형 아파트를 알아보는 것을 추천한다"고 전했다.
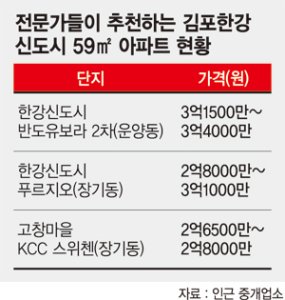
종잣돈이 부족한 신혼부부에게는 아파트 간 가격 차도 적지 않기 때문에 꼼꼼하게 알아보는 것이 필수다. 김포한강의 시세를 이끌고 있는 운양동 '한강신도시 반도유보라 2차'는 전용 59㎡ 기준 3억1500만~3억4000만원 선에 거래되고 있다. 반면 장기동 '한강신도시 푸르지오'는 전용 59㎡ 아파트가 2억8000만~3억1000만원이고 '고창마을 KCC 스위첸' 전용 59㎡도 2억6500만~2억8000만원 정도면 구입할 수 있다.
신용상황이 나쁘지 않다면 서울 내 중소형 아파트를 알아보라는 조언도 있었다. 심교언 건국대 부동산학과 교수는 "강서 지역의 아파트를 추천한다"며 "강서 지역은 교통여건이 개선되고 앞으로 개발 호재도 지속될 것으로 보이기 때문에 입주 5년 이내의 아파트를 알아보라"고 조언했다. 그는 이어 "대출 상한선을 3억~3억5000만원으로 잡고 4억~5억원의 중소형 아파트를 사야 한다"고 덧붙였다.
■체면보다는 '실속 주거' 조언도
일부 전문가는 무리한 집 장만은 삼가야 한다며 '실속 주거'를 강조하기도 했다. 박원갑 KB국민은행 신금융사업본부 수석팀장은 "1억5000만원의 종잣돈으로 집을 구입하는 것은 무리"라며 "첫 출발인 만큼 체면 때문에 아파트만 고집하기보다는 다세대.연립주택 등에 살면서 자본을 더 모은 뒤 내 집을 마련하는 전략을 짜야 한다"고 지적했다.
박 수석팀장은 "'주거비 다이어트'를 위해 전세가 없다면 반전세도 고려해야 한다"며 "청약통장을 통해 민간분양뿐만 아니라 공공분양이나 장기전세, 공공임대주택에도 꾸준히 지원해야 한다"고 말하기도 했다. 이에 대해 양지영 팀장은 "내 집 마련에는 장기적인 계획이 중요하다"며 "이자상환 능력, 직장과의 거리뿐만이 아니라 자녀 교육과 맞벌이 계획 등을 종합적으로 따져보고 결정해야 한다"고 조언했다. 그는 "간혹 '멀어도 내 집만 가질 수 있다면'이라는 마음으로 덜컥 매입했다가 현실적인 문제 때문에 집을 팔아야 하는 사례도 많다"고 덧붙였다.
[email protected] 한영준 기자




