공동운항 확대.제트유가 안정… 대한항공 주가 날개 단다
미주노선 매출 증가 등
3분기 최대 실적 기대감
목표주가 상향
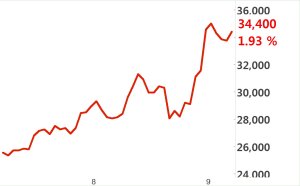
한진해운 지원에 따른 위험 등으로 움츠렸던 대한항공이 기지재를 켤 전망이다. 한진해운 사태가 법정관리로 대한항공의 자금 유출 없이 마무리된 가운데 운송량 증가에 따른 실적 개선, 미국 델타항공과의 코드셰어(공동운항) 확대, 제트유가 안정 등 호재가 이어지고 있다.
대신증권은 8일 대한항공에 대해 "델타항공과의 코드셰어 협정 재개로 장거리 노선에서 경쟁력이 한층 강화될 것"이라며 목표주가를 기존 3만8000원에서 4만2000원으로 상향 조정했다.
대신증권은 코드쉐어 재개에 따른 대한항공의 수혜 포인트를 △항공기 투자 없이 미주지역 비행노선 확대 △미국 소도시에서 출발하는 인바운드(외국인의 국내여행) 수요 유치 △수익성 높은 비즈니스 고객 유치 등으로 꼽았다.
대신증권에 따르면 대한항공의 미주노선 매출은 2012년 2조5000억원을 웃돌았으나 코드쉐어 종료(2013년)와 대형 항공사 간 경쟁 심화 등으로 인해 지난해에는 2조원 수준으로 감소했다. 이지윤 대신증권 연구원은 "델타항공과의 코드쉐어 종료 당시 회사 측이 예상한 미주노선 매출 감소폭이 3∼5%였던 점을 감안하면 1000억원 이상의 매출 증가 효과가 기대된다"고 설명했다.
신민석 하나금융투자 연구원은 "델타항공이 코드셰어 확대를 통해 태평양노선의 거점공항을 일본 나리타에서 인천으로 옮기는 방안을 검토할 것"이라며 "인천공항이 아시아-미주노선의 허브공항으로 거듭날 가능성이 커지고 있다"고 분석했다. 그는 이어 "향후 미국발 항공 수요와 동남아.동북아 지역의 미주노선 환승수요 증가가 기대된다"면서 "환승수요가 증가하면서 탑승률은 점차 회복할 것"이라고 진단했다.
지난달 운항횟수 및 여객수송이 역대 최대치를 경신한 점도 긍정적이다. 이달에도 추석연휴로 수요가 급증하면서 호조세를 유지할 것으로 보인다.
신 연구원은 대한항공이 올해 3.4분기 창사 이래 최대 실적인 4841억원의 영업이익을 기록할 것으로 내다봤다.
[email protected] 윤경현 기자