'가계대출 안정성↑'...커버드본드 활성화 뒷배경
연초 금융위 커버드본드 활성화 방안 발표
국민銀 원화 커버드본드 최초 발행 후 여타 은행 동참 움직임
전해철 의원, 13년 커버드본드 관련법 입법 주도 후 활성화 필요성 지속 촉구
[파이낸셜뉴스 최경식 기자]
올해 1월 금융위원회가 발행분담금 면제 및 커버드본드 위험가중치 하향 조정 등 '커버드본드 활성화를 위한 제도적 유인 확대방안'을 발표한 이후 지난달 KB국민은행이 국내은행 최초로 원화 커버드본드를 발행하기 시작했다.
커버드본드는 은행 등 금융회사가 주택담보대출, 국·공채 등 우량자산을 담보로 발행하는 담보부채권의 한 종류다. 대출자산을 담보로 발행되는 자산유동화증권(ABS)이나 모기지를 담보로 발행되는 주택저당증권(MBS)과 비교해 담보자산뿐 아니라 발행 금융사의 상환의무까지 부여해 안정적이며 자금조달 비용이 낮다는 평가를 받는다. 투자자가 금융회사 등 커버드 본드 발행자에 대해 소구권을 가지며, 발행자가 파산할 경우 담보자산에 대한 우선변제권도 갖기 때문에 '이중상환청구권부 채권'이라고도 불린다.
그동안 은행들은 만기가 1~2년 이내 단기인 예금을 주택담보대출의 주요 재원으로 활용했고, 가계대출도 단기 변동금리 위주로 이뤄졌다. 주택담보대출과 같은 변동금리 가계대출의 경우 이자율 상승시 상환능력이 고갈돼 연체대출이 증가할 위험성을 갖고 있다. 이에 따라 가계부채 완화를 위해서는 근본적으로 주택담보대출을 '장기 고정금리' 원리금 분활상환형 대출로 전환하도록 유도할 필요가 있는데, 이러한 장기대출 수요를 수용할 수 있는 재원으로 커버드본드가 유용하게 활용될 수 있다는 분석이다.
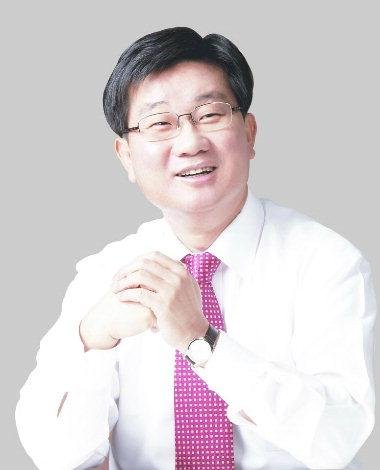
유럽 선진국에선 이미 커버드본드 발행이 활성화돼 있는 가운데 국민은행을 기점으로 향후 국내에서도 은행들의 원화 커버드본드 발행에 시동이 걸릴 것으로 관측된다. 이같은 움직임이 형성되기까지 국회 정무위원회 전해철 더불어민주당 의원(사진)의 역할이 컸다는 후문이다. 전 의원은 지난 2013년 가계부채 문제 해소를 위한 방안으로 '집합자산담보부 우선채권 발행에 관한 법률안'을 대표 발의했는데, 이후 법률명이 '이중상환청구권부 채권 발행에 관한 법률안'으로 바뀌고 국회 본회의를 통과, 커버드본드에 대한 법적 근거가 마련됐다.
그러나 입법은 됐지만, 장기 저금리 기조 등으로 은행들의 커버드본드 발행은 장기간 지연됐다. 이에 전 의원은 지난해 정무위 금융종합감사 등에서 안정성이 높아 가계대출 공급시 장기 고정금리 대출을 할 수 있는 커버드본드 활성화의 필요성을 재차 강조했다. 전 의원은 "커버드본드 발행을 통해 장기 고정금리 대출을 공급할 경우 일정 부분을 예대율 산정시 대출에서 제외해주는 방안 등 추가적인 인센티브 도입을 적극 검토할 필요가 있다"고 밝혔다. 금융위는 정무위 금융종합감사 이후 전 의원실과의 협의를 거쳐 커버드본드 활성화 방안을 마련했고, 은행들에게 원화 커버드본드 발행을 적극 독려했다.
[email protected] 최경식 기자