저금리 장기화에 위험투자 급증...사모펀드 10년새 2배 늘어 [한은 '하반기 금융안정보고서']
회사채·부동산·해외서 수익 추구
리스크 억제·모니터링 확충 필요
60대 이상 가계대출 증가율 9.9%
소득 적고 빚만 쌓여 부채 경고등
[파이낸셜뉴스] 경제성장 둔화와 완화적 통화정책 등으로 투자수익률이 하락하면서 금융회사들이 신용·유동성 리스크가 상대적으로 큰 해외투자, 부동산, 실물자산 등에 대한 대체투자를 늘리고 있는 것으로 나타났다. 이에 따라 잠재적 리스크 점검이 필요하다는 지적이 나왔다. 또 60대 이상 고연령층의 가계부채 증가가 지속되는 가운데 소득에 비해 높은 부채 수준을 보이는 노년층의 가계부채 리스크를 점검해야 한다는 지적이다.
■위험선호 대체투자 증가...리스크 확대
26일 한국은행의 금융안정보고서에 따르면 상대적으로 수익률이 높은 회사채 및 여신전문금융회사채(여전채) 투자, 해외투자, 부동산, 실물자산 등에 투자하는 대체투자가 크게 증가하고 있다.
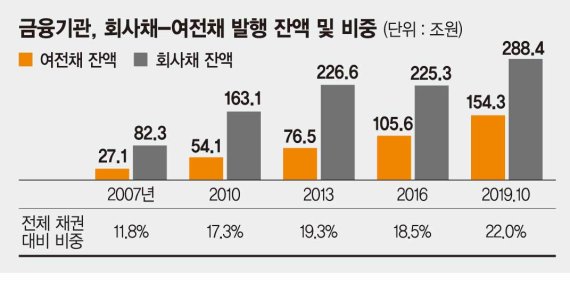
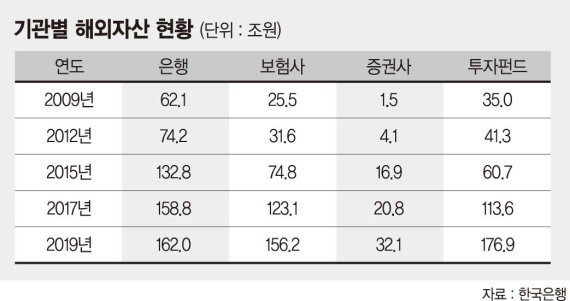
우선 회사채와 여전채가 전체 채권에서 차지하는 비중은 지난 2007년말 11.8%에서 올해 10월말 22.0%로 상승했다. 해외투자도 2009년말 124조1000억원에서 올해 9월말 527조2000억원으로 324.9% 급증하면서 금융기관의 운용자산 대비 비중이 같은 기간 4.5%에서 9.8%로 상승했다. 비은행 금융기관(보험회사·증권회사·투자펀드)의 해외자산 규모도 2009년말 62조원에서 올해 9월말 365조2000억원으로 489.3% 급증해 전체 해외투자 증가를 주도했다. 대체투자가 전체 투자펀드에서 차지하는 비중은 2007년말 5.1%에서 올해 10월말 33.9%로 상승했다.
유형별로는 부동산펀드 비중이 2.2%에서 14.8%로, 특별자산펀드는 2.9%에서 13.5%로 각각 상승했다. 자산대비 위험액 비율과 레버리지 비율이 은행과 보험회사는 하락한 반면 증권회사와 투자펀드는 상승했다. 증권회사의 자산 대비 위험액 비율은 2009년말 2.5%에서 올해 6월말 3.8%로 1.3%포인트 상승했고, 투자펀드는 상대적으로 위험선호 성향이 강한 사모펀드 비중이 34.0%에서 61.4%로 상승했다. 증권회사의 레버리지 비율도 2009년말 476.7%에서 올해 9월말 813.4%로 상승했고, 투자펀드도 104.1%에서 114.5%로 상승했다.
국내 투자자의 일부 고위험 금융상품에 대한 투자 증가와 금융기관 영업행태의 위험선호 강화는 신용·유동성·외환 리스크 등 제반 리스크의 증대, 리스크의 과소평가, 금융기관 간 상호연계성 증대를 통해 시스템 리스크를 유발할 가능성이 있다는 지적이다. 증권사와 투자펀드를 중심으로 수익률 추구 강화 경향도 나타나고 있다. 한은 관계자는 "저금리 기조가 장기간 지속되면서 향후 수익률 추구 경향이 더욱 강화되고, 시스템 취약성이 축적될 가능성을 유의해야 한다"며 "정책당국은 시스템 리스크의 과도한 축적을 억제하면서 금융산업의 건전한 발전을 도모하는 균형 있는 접근을 강화하고, 금융상품 투자 및 금융기관의 영업행태 등에 대한 모니터링 체계를 더욱 확충할 필요가 있다"고 전했다.
■60대 이상 가계부채 증가 지속
빚을 갚을 능력이 취약한 60대 이상 고연령층의 가계부채가 증가한 것으로 나타났다. 베이비붐 세대(1955~1963년생)의 고연령층 진입으로 인한 차주의 고령화와 노후소득 확보를 위한 차입수요 증가가 주된 요인으로 꼽힌다. 이에 따라 소득에 비해 높은 부채 수준을 보이는 노년층의 가계부채 리스크를 점검해야 한다는 지적이다.
2017~2019년 3·4분기를 기준으로 60대 이상의 가계대출 증가율은 연평균 9.9%로 나타났다. 30대 이하 청년층의 가계대출 증가율은 7.6%, 30대 이하 3.3%, 50대 4.4%다. 2017년을 시작으로 청년·중장년층의 대출 증가세는 급감했지만, 60대 이상은 상대적으로 높은 수준을 유지하고 있다. 이에 따라 전체 가계대출에서 60대 이상이 차지하는 비중은 올 3·4분기 기준 18.1%로 확대됐다. 60대 이상 차주 1인당 대출금액은 7900만원으로 30대 이하(5900만원)에 비해선 높고, 40~50대(8700만~8900만원)보다는 적었다.
대출차주의 고령화가 진행되면서 1년 후 60대가 되는 59세 차주의 가계대출 규모는 2013년엔 10조원에 머물렀지만 지난해에는 31조2000억원으로 역대 최대치를 나타냈다. 60대 이상의 처분가능소득 대비 금융부채 비율은 212.6%로, 30대 이하(189.8%), 40대(182.2%), 50대(164.4%)보다 훨씬 높다. 대부분의 자산이 부동산에 치우쳐 있어 금융자산 대비 금융부채 비율(105.9%)도 100%를 넘어섰다. 이는 여타 연령층이 81.8~88.3%인 데 비해 상당히 높은 수준이다.
한은은 "고령층 가계부채가 인구고령화로 높은 증가세를 지속하고 있지만 자산규모, 연체율 등을 감안할 때 현재 시스템 리스크를 크게 우려할 정도는 아니다"라면서도 "고령층은 소득 측면에서 레버리지가 높고 금융자산에 의한 채무대응능력이 떨어져 최근 건전성 저하 조짐이 일부 나타나고 있어 유의해야 할 필요가 있다"고 전했다.
[email protected] 최경식 기자