위탁·수익자로 손자, 수탁자로 조부모 정하면 안전
먼저 간 아들의 재산, 손자에게 남겨주고 싶다면
이 대표법무사의 도움말로 사례별 신탁제도 활용에 대해 알아본다.
■효도하는 차녀에게 재산을 넘겨주고 싶을 때
재산으로 10억원 상당의 아파트 1채가 있고, 가족으로 배우자와 딸 2명이 있는 70대 아버지의 상담 내용이다. 건강 상태가 좋지 않아 언제 무슨 일이 일어날지도 몰라 미리 상속 설계를 하고 싶은데 큰딸은 시집을 간 후 부모를 전혀 돌보지 않아 배우자가 살아있을 때까지 수익권을 갖고 효심이 지극한 차녀에게 재산이 상속되도록 하고 싶다는 것이다.
이 같은 경우 신탁설정 때 증여세와 취득세가 없고, 차녀를 수익자로 지정해 놓아도 차녀가 변심하거나 낭비 우려성 등이 있으면 차녀 동의 없이 수익자를 임의대로 변경할 수 있는 유언대용(상속)신탁과 수익자연속신탁으로 설계할 수 있다.
■미성년 손자, 재산관리가 걱정될 때
아들이 며느리와 불화로 자살하는 바람에 세살짜리 손자를 생각하면 마음이 무거워 아들이 남기고 간 재개발아파트 입주권을 손자가 25세가 될 때까지 할아버지인 자신이 관리하다 넘겨주고 싶다. 며느리가 재혼을 하더라도 손자의 성과 본을 바꾸지 못하도록 묶어두고 싶다는 상담 사례다.
현행 민법으로는 손자가 미성년자이기 때문에 그대로 두면 며느리가 친권자가 되고, 성과 본의 변경을 제한하는 것도 쉽지 않다.
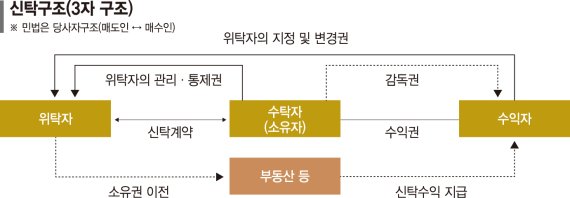
그래서 위탁자인 손자를 위탁자 겸 수익자, 할아버지와 할머니를 공동 수탁자로 해 신탁을 설정하면서 신탁기간을 손자가 25세가 되는 날까지로 하고, 만약 성과 본을 바꿀 경우에는 신탁기간을 60세로 정할 수 있다는 것이다. 신탁내용을 변경하고자 하거나 신탁재산을 처분하고자 할 때는 수탁자 전원과 위탁자인 며느리가 합의할 때만 가능하도록 재산보호신탁으로 설계하면 걱정을 덜 수 있다는 것이다.
■절세를 위해 증여하고 싶은데 자녀의 변심 걱정될 때
배우자와 사별하고 혼자 살고, 아들을 한 명 둔 노인이 20억원 상당 아파트와 30억원과 50억원짜리 상가빌딩 등 100억원 정도의 재산을 한꺼번에 상속이나 증여를 하게 되면 30억원 이상일 경우 세율이 무려 50%나 되기 때문에 10년 단위 증여를 생각하고 있는 경우다.
절세 목적으로 증여를 하면서 아들이 변심하거나 부양의무 등을 회피할 경우 증여계약을 해제해 소송 없이 돌려받을 수 있는 방법을 찾아달라는 것이다.
아버지와 아들 간에 증여계약서에 수증자 아들은 증여부동산에 대해 증여계약과 함께 부동산관리신탁을 체결하고 유지할 의무와 아들이 변심하거나 부양의무 등을 회피할 경우 해제할 수 있도록 설계할 수 있다.
■손자를 위한 금전신탁
큰아들은 낭비벽이 심해 재산 관리가 불가능하고, 며느리는 2~3년 전에 병으로 세상을 떠나 초등학생인 손자가 살아갈 수 있도록 현금 5억원을 증여, 성년이 될 때까지 안전하게 재산관리를 해줄 방법을 찾고 있는 경우다.
친척 가운데 손자의 고모가 매우 정직하고 정확할 뿐 아니라 조카에게 애정이 많기 때문에 관리를 해줄 수 있는 방법으로 해결했다.
민법에는 할아버지가 손자에게 5억원을 증여하면서 증여세를 납부하고 손자 명의로 계좌를 개설하도록 하고 있다. 손자가 초등학생이기 때문에 통장을 관리할 능력이 없고, 그렇다고 할아버지가 통장을 넘겨받아 관리해주면 되는데, 본인의 건강상태가 좋지 않아 계속 관리하기도 어려운 데다 고모에게 통장을 통째로 맡기기도 마땅치 않다. 이럴 경우 금전신탁을 활용하면 고민을 완전하게 해결할 수 있다.
일단 할아버지가 사무처리능력이 있을 때 손자에게 5억원을 증여하고 증여세를 납부하면서 금전신탁계약을 작성, 금융권에 가서 신탁계좌를 개설하는 절차 등을 밟으면 된다.
위탁자 손자, 수탁자 고모, 수익자 손자, 신탁계좌개설 명의인을 고모로 정하고 손자가 성년이 될 때까지 신탁수익금을 고모가 관리·수령해 조카에게 지급하도록 하면서 조카가 성년이 되면 신탁을 해지하는 내용으로 설정하면 된다.
노주섭 기자




