부모님 시골집 물려받을 때 상속세만 따지지 마세요 [세무 재테크 Q&A]
2주택자는 1주택자의 10배… 자산 똑같아도 종부세는 '천지차이'
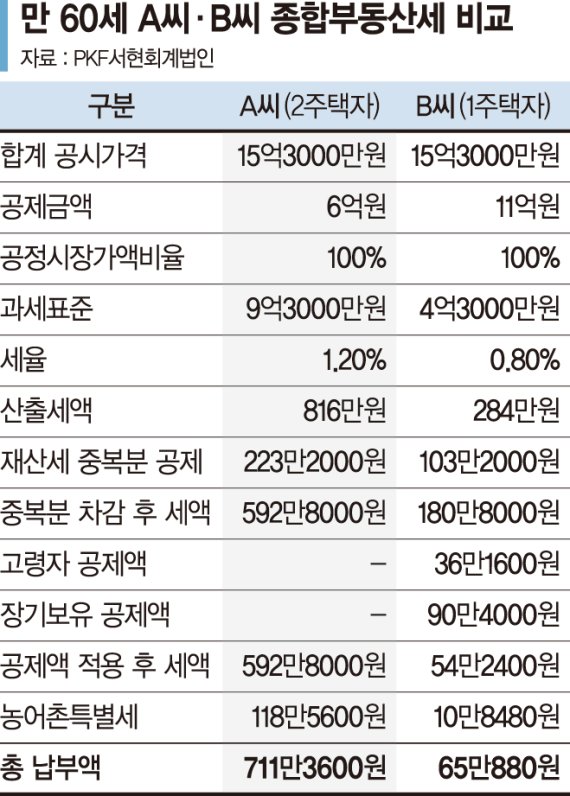
Q. 만 60세인 A씨는 공시가격 15억원 서울 소재 아파트 한 채, 3년 전에 상속받은 3000만원짜리 시골 고향집 한 채를 보유하고 있다. 동갑인 친구 B씨는 공시가 15억3000만원 서울 아파트 한 채만 가지고 있다. 공시가격 합계액은 동일한 셈이다. 두 사람이 각각의 서울 주택을 보유한 기간도 15년 이상으로 유사하다. 하지만 내야하는 종합부동산세(종부세)는 천지차이다.
결론적으로 A씨는 711만원을 납부해야 하는 반면, B씨는 11분의 1 수준인 65원만 내면 된다. 이 같은 사실을 알게 된 A씨는 '과세가 평등하지 않다'는 생각마저 하게 됐다. 그는 그 이유를 알고 싶었다.
A. PKF서현회계법인에 따르면 현재 종부세 계산 시 매년 6월 1일을 기준으로 3년 이내 상속받은 주택은 셈에서 제외된다. 수도권 및 광역시, 특별자치시 소재 주택의 경우 그 기간은 2년 이내다. 이에 따라 3년 전에 고향집을 상속받은 A씨는 다주택자로 분류돼 종부세가 과다하게 매겨진 것이다.
이처럼 2주택자 이하(조정대상지역 내 1주택인 경우에 한정)인 두 사람의 종부세는 어떤 식으로 구별돼 계산될까.
종부세는 인별로 매년 6월 1일 현재 보유한 주택 공시가격을 합산한 금액에서 일정 공제금액(6억원 혹은 11억원)을 뺀 뒤 공정시장가액비율(100%)을 곱한 금액에서 세율(0.6~3.0%)을 적용하고 주택분 재산세로 부과된 세액을 차감해 계산한다. 이때 주택을 단독 소유한 1세대 1주택자는 11억원, 공동명의 1세대 1주택자 및 다주택자는 6억원이 공제금액으로 잡힌다.
매년 6월 1일 현재 만 60세 이상인 1세대 1주택자는 나이에 따른 고령자 공제(20~40%) 혜택을 추가로 받을 수 있다. 주택을 5년 이상 보유한 1세대 1주택자는 주택보유 기간에 따른 장기보유 공제(20~50%)도 주어진다. 다만 두 공제액의 공제율 합계는 80%까지만 적용된다.
이를 A씨, B씨 사례에 적용해 보면 A씨의 경우 과세표준은 9억3000만원이다. 고향집 상속으로 다주택자가 돼 주택 공시가격 합산액 15억3000만원에서 6억원만 공제되기 때문이다. 여기서 1.2% 세율을 적용받는다.
반면 1주택자인 B씨는 주택 공시가 15억3000만원에서 11억원이 차감된 4억3000만원에서 0.8% 세율을 적용받는다. 이와 함께 B씨는 고령자 공제액(만 60세 이상, 20%)과 장기보유 공제액(15년 이상, 50%)까지 별도로 적용받게 된다.
결론적으로 농어촌특별세까지 제한 최종 납부액은 각각 711만3600원, 65만880원으로 그 차이만 10배가량(646만2720원) 나는 셈이다.
하지만 A씨 입장에선 공시가 3000만원 주택 탓에 이처럼 막대한 세금을 내야하는 점이 억울하다. 서현회계법인 관계자는 이 같은 상황을 방지하기 위해 우선 부모님 주택 상속 시 당장의 상속세 절감에만 초점을 맞추지 말라고 조언했다.
서현회계법인 관계자는 "매년 납부해야 하는 종부세가 얼마인지 세세하게 확인해보고, 가급적 무주택자 가족이나 보유한 주택 공시가격이 낮은 가족이 상속받도록 협의해야 한다"며 "이미 상속을 받았다면 종부세 부담이 없거나 적은 가족들에게 소유권을 이전시키는 방법도 고려할 것"이라고 설명했다.
후자의 경우에도 매년 내야하는 종부세와 소유권 이전에 투입되는 증여세 및 취득세 등 거래비용을 따져봐야 한다.
다만 지난 2월 15일 이전에 주택을 공동 상속받았고 주택에 대한 소유 지분율이 20% 이하 또 이에 해당하는 공시가격이 3억원 아래라면 해당 주택은 종부세 계산상 주택 수에서 제외된다.
서현회계법인 관계자는 "A씨 사례처럼 현행 제도하에선 부모님과 살던 추억이 깃든 집을 물려받아 보존하려면 큰 종부세 부담을 감당해야 한다"며 "종부세에서도 양도소득세와 마찬가지로 최소한 소규모 지방 주택에 대해서는 주택 수 계산에서 제외해 1세대 1주택자와 동일하게 세금이 부과되도록 제도를 개선해야 할 필요가 있다"고 지적했다.
양도소득세 부과 때는 부모님이 5년 이상 거주한 농어촌주택과 일반주택을 함께 보유하고 있는 1세대가 일반주택을 양도할 경우에 1개 주택만을 가지고 있는 것으로 인식해 비과세 규정이 적용된다.
PKF서현회계법인 회계사와의 상담 내용을 바탕으로 한 [세무 재테크 Q&A] 기사는 매월 둘째 주 연재됩니다.
[email protected] 김태일 기자




