코스피 회복에 걸림돌 생겼다..."기업 이익, 100조 낮아질 수도"
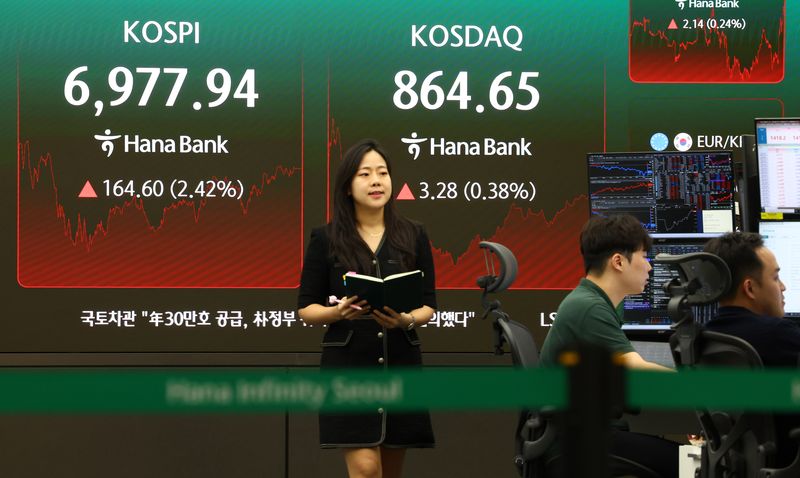
[파이낸셜뉴스] 올해 주요 상장사들의 순이익 전망치가 시장 예상보다 60조~100조원 가량 낮아질 수 있다는 지적이 나왔다. SK하이닉스의 키옥시아 지분 평가이익이 하반기 평가손실로 돌아설 가능성이 있고, 4·4분기 성과급 등 일회성 비용 부담도 커질 수 있다는 이유에서다.
김성노 BNK투자증권 연구원은 18일 보고서를 통해 올해 코스피200 지배주주순이익 전망치 783조7000억원에 대해 "실제로는 60조~100조원의 하향 조정이 필요할 것으로 판단한다"라고 밝혔다.
상반기까지의 실적은 좋았다. 코스피200 기업의 2·4분기 영업이익은 245조3000억원으로 전년 동기 대비 285.7%, 전분기 대비 44.9% 증가하며 사상 최대를 기록했다. 지배주주순이익도 237조원으로 각각 429.7%, 69.0% 늘었다.
다만 순이익 증가에는 일회성 평가이익의 영향이 컸다. SK하이닉스가 키옥시아 지분 등 투자자산에서 63조3000억원의 평가이익을 반영했고, SK스퀘어와 SK까지 지분법 영향을 포함하면 관련 순이익 증가분이 78조~79조원에 달하는 것으로 추정됐다. 이를 제외하면 2·4분기 코스피200 지배주주순이익은 약 159조원으로, 전분기보다 13.3% 증가한 수준이라는 지적이다.
김 연구원은 "2·4분기 SK하이닉스와 관련된 키옥시아 지분가치 평가이익이 3·4분기에는 대규모 평가손실로 인식될 가능성이 높다"라고 분석했다. 현재 키옥시아 주가를 기준으로 보면 SK하이닉스와 SK스퀘어, SK에 미치는 영향을 합쳐 3·4분기 코스피200 지배주주순이익 전망치를 약 54조원 낮춰야 한다는 계산이다.
반도체 업황의 성장 속도도 둔화 조짐을 보이고 있다. 2·4분기 코스피 제조업 매출 증가율은 반도체 가격 상승에 힘입어 전년 동기 대비 37.4%로 K-IFRS 도입 이후 최고치를 기록했다. 하지만 7월 들어 D램과 낸드 수출가격의 전년 대비 상승률이 둔화하기 시작했고 원·달러 환율도 하락하면서 3분기 제조업 매출 증가율은 2분기 수준에 머물 가능성이 높다고 김 연구원은 전망했다.
그는 "달러 기준으로 D램과 낸드 가격 상승 추세가 이어지고 있지만 가격 상승률이 둔화되기 시작했다는 점은 주가 상승 모멘텀 약화로 이어질 수 있다"고 우려했다.
4·4분기에 비용 증가 가능성도 크다. 올해는 삼성전자와 SK하이닉스를 비롯해 실적이 크게 개선된 방산·조선·기계·금융 업종에서도 성과급 확대 요구가 커질 가능성이 있다는 전망이다.
상반기 코스피200 지배주주순이익은 377조3000억원으로 집계됐다. 그러나 키옥시아 관련 평가이익을 제외하면 실질적인 순이익은 298조8000억원 수준으로 낮아진다. 현재 시장이 예상하는 연간 순이익 783조7000억원을 그대로 달성하려면 하반기에도 높은 이익 증가세가 이어져야 하지만, 평가손실과 비용 증가를 감안하면 눈높이 조정이 불가피하다는 판단이다.
[email protected] 한영준 기자