美·유럽·일본 연쇄 금리인상…긴축의 시대 종점 '고금리 뉴노멀'
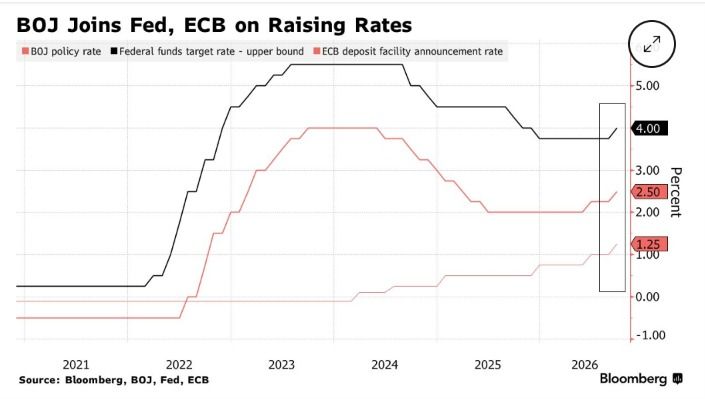
(서울=뉴스1) 신기림 기자 = 유럽중앙은행(ECB), 미국 연방준비제도(연준)에 이어 18일 일본은행까지 일제히 금리 인상에 나섰다. 장기 국채금리까지 수십 년 만의 최고 수준으로 치솟으면서 글로벌 금융시장이 새로운 고금리 시대로 접어들고 있다는 분석이 나온다.
중동발 에너지 충격으로 물가가 다시 뛰면서 중앙은행들이 긴축으로 돌아선 데다 재정적자와 국채 공급 증가라는 구조적 요인까지 겹치면서 높은 금리가 일시적 현상에 그치지 않을 가능성이 커지고 있다.
유가가 뒤집은 금리 시계…같은 인상, 다른 속도
주요국 중앙은행의 금리 시계가 일제히 긴축 쪽으로 돌아선 배경에는 중동발 에너지 충격이 자리 잡고 있다. 일본은행은 기존의 6개월 안팎이던 인상 간격을 3개월로 단축하며 긴축 속도를 높였고, 연준은 3년 2개월 만에 금리 인상을 재개한 데 이어 연내 추가 인상 가능성까지 강하게 열어뒀다.
영란은행(BOE)도 17일 기준금리를 동결했지만 중동 분쟁이 장기화할 경우 통화정책을 더 긴축적으로 운용해야 할 수 있다고 경고했다. ECB도 중동 전쟁 이후 6월 금리를 올린 뒤 7월 한 차례 쉬었다가 9월 다시 인상했다.
한국은행도 지난달 27일 기준금리를 0.25%p 인상해 3.0%로 끌어올렸다. 직전 7월 2.75%로 인상하면서 3년 6개월 만에 통화 긴축 기조로 전환한 데 이어 두 차례 연속 인상이었다.
중동 전쟁으로 국제유가가 배럴당 100달러를 넘어서는 등 에너지 가격이 급등하면서 물가 둔화 흐름에 제동이 걸리자 중앙은행들이 다시 인플레이션 억제에 무게를 싣고 있는 것이다. 국제유가 상승이 각국의 물가를 다시 밀어올리면서 연초까지만 해도 금리 인하 또는 동결을 예상했던 시장의 전망이 빠르게 뒤집혔다.
하지만 주요국들이 같은 속도로 금리를 올릴 가능성은 크지 않다. 연준은 상대적으로 빠른 추가 긴축 가능성이 거론된다. 지난 16일 금리 인상을 만장일치로 결정한 데 이어 금리선물시장에서는 다음 달 추가 인상 가능성이 절반을 넘어섰다.
반면 일본은행은 이날 금리를 올렸지만 정책위원 9명 가운데 2명이 동결을 주장했다. 시장에서는 다카이치 사나에 총리가 임명한 두 위원의 반대표가 일본은행의 빠른 연속 인상을 어렵게 할 수 있다는 신호라는 평가가 나왔다.
금리 스와프 시장은 일본은행이 10월까지 다시 금리를 올릴 가능성을 약 25% 반영하고 있다. 다만 12월까지 추가 인상 가능성은 약 90%로 보고 있어 긴축 방향 자체가 바뀌었다기보다 인상 간격을 둘 것이라는 전망이 우세하다.
ECB도 비슷하다. 블룸버그가 이코노미스트 58명을 대상으로 실시한 조사에서는 ECB가 다음 달 회의를 건너뛴 뒤 12월 예금금리를 2.75%로 0.25%포인트 올려 이번 인상 사이클을 마무리할 것으로 예상됐다.
불과 얼마 전까지 9월 인상이 마지막일 것으로 봤던 전망에서 한 차례 추가 인상 쪽으로 이동한 것이다. 유가와 천연가스 가격 급등에 ECB까지 물가 전망을 높이면서 추가 긴축 필요성이 커졌지만 경기 부담을 고려해 연속 인상보다는 속도를 조절할 것이라는 예상이다.
'저축 과잉'에서 '채권 과잉'으로…높아진 금리의 바닥
더 큰 변화는 정책금리뿐 아니라 시장의 장기금리에서도 나타나고 있다. 미국 10년 만기 국채금리는 최근 5%를 넘어 약 20년 만의 최고 수준까지 올랐고 일본과 영국 등 주요국 장기 국채금리도 수십 년 만의 고점을 기록하고 있다.
과거에는 경기 둔화 우려가 커지면 중앙은행의 금리 인하 기대가 장기금리를 끌어내렸지만 지금은 상황이 달라졌다. 중동발 인플레이션에 각국의 대규모 재정적자와 국채 발행 증가까지 겹치면서 장기금리를 높은 수준에 붙잡아 둔다.
특히 미국에서는 국가부채가 40조 달러를 넘어선 가운데 대규모 재정적자를 메우기 위한 국채 공급이 계속 늘고 있다. 여기에 중앙은행과 해외 투자자의 국채 수요가 과거보다 약해지면서 투자자들이 장기채를 보유하는 대가로 요구하는 기간 프리미엄도 높아지고 있다.
이 때문에 최근의 금리 상승을 일시적인 긴축 사이클보다 구조적인 변화로 봐야 한다는 분석도 나온다. 지난 20여 년간 풍부한 글로벌 저축자금이 상대적으로 부족한 안전자산을 사들이며 장기금리를 눌렀지만 이제 각국 정부가 국방과 에너지 등에 지출을 늘리면서 국채 발행이 급증하고 있다고 블룸버그는 분석했다.
코로나19 이전 세계 금융시장을 지배했던 저물가와 풍부한 글로벌 저축, 초저금리 조합이 약해지고 인플레이션과 재정적자, 대규모 채권 공급이 금리를 밀어 올리는 환경으로 바뀌었다는 것이다. 이자벨 슈나벨 ECB 집행이사는 이런 변화를 '저축 과잉'에서 '채권 과잉'으로의 전환이라고 표현하기도 했다.
여기에 AI 인프라 투자를 위한 빅테크의 대규모 회사채 발행까지 늘면서 정부와 기업이 투자자 자금을 놓고 경쟁하는 상황도 장기금리를 떠받치고 있다.
이번 금리 상승은 경기나 물가가 진정되면 곧바로 되돌아갈 과거의 고금리 국면과 다를 수 있다. 웰스파고의 톰 포셀리와 마이클 푸글리에세 이코노미스트는 시장에서 흔히 사용하는 '고금리 장기화(higher for longer)'보다 '정상금리 장기화(normal for longer)'가 현재 상황을 더 잘 설명한다고 평가했다.