개인신용대출 ‘뺏고 뺏기고…’
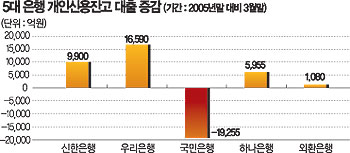
최근 주택담보대출이 정부규제로 한계점에 다다르자 개인신용대출시장에서 시중은행간 경쟁이 날로 치열해지고 있다. 신용대출시장의 전체 규모는 큰 변화가 없는 가운데 우리은행과 신한은행이 크게 약진한 반면 국민은행은 오히려 개인신용대출잔고가 비교적 큰 폭으로 줄었다.
결국 은행간 고객쟁탈전이 신용대출시장으로도 확산된 것이다. 이에 따라 주택담보대출과 신용대출의 금리도 종전 2∼3%대에서 최근에는 1∼2%대로 줄어드는 추세다.
■우리은행, 신한은행 약진
28일 은행업계에 따르면 5대 시중은행의 지난 3월 말 현재 개인신용대출잔고는 총 66조5477억원으로 지난해 말보다 2.2%(1조4270억원) 늘어나는데 그쳤다. 그러나 은행별 개인신용대출잔고 추이를 보면 우리은행이 이 기간에 1조6590억원을 늘리며 10.8% 성장했고 신한은행도 11.6%(9900억원) 늘어난 9조5345억원을 기록, 11.6%나 시장을 확대했다. 또 하나은행도 9.2%, 헐값매각 시비에 휩싸여 있는 외환은행도 5.6%나 개인신용대출잔고를 늘렸다.
이같은 성과는 낮은 금리와 편리성을 내세운 새로운 상품 출시 등 공격적인 영업에 기인하고 있다.
우리은행은 지난 3월 의료기관 종사자를 대상으로 ‘우리메디클럽’을 내놓은데 이어 전세자금대출전용 ‘홈 론’을 선보여 큰 호응을 받았다. 신한은행도 공무원을 대상으로 본인퇴직금의 50% 한도 내에서 5000만원까지 5%대의 금리를 적용하는 ‘탑스 공무원 우대론’과 우량기업직원 대상인 ‘엘리트론’ 등이 낮은 금리로 고객들의 지속적인 관심을 끌고 있다.
반면 국민은행은 시중 5대 은행 중 유일하게 개인신용대출잔고가 매달 줄어들며 지난해 12월말 대비 지난 3월 말 현재 5.9%(1조9255억원)의 감소세를 보였다.
■뺏지 않으면 뺏긴다
외국계은행의 한 관계자는 “최근 개인신용대출 시장에서 벌어지고 있는 영업경쟁은 ‘전쟁’으로 비유될 수 있다”고 말했다. 개인신용대출시장 규모는 일정한 수준에서 유지되는 성향이 있기 때문에 결국 뺏고 뺏기는 ‘제로섬’ 게임이라는 설명이다.
또 종전과 달리 은행들이 개인신용대출영업에 주력하는 것은 경기회복기의 신용대출 부실 위험도가 낮고 신용대출전산시스템 발달로 인해 연체율관리도 잘 되기 때문이다.
그러나 일부에서는 최근 고유가와 원·달러 환율 급락 등에 따른 경기부진이 우려되는 만큼 신용대출 위험성을 간과할 수만 있는 시기는 아니라고 밝혔다. 시중은행의 개인신용대출팀 관계자는 “아무리 철저한 심사를 거쳤더라도 신용대출 부실화는 순식간에 일어날 수 있고 신용대출부실채권은 원금의 10%도 못받고 채권추심회사에 넘겨져 은행손익에 막대한 지장을 줄 수 있다”며 “향후 경기추세를 지켜봐가며 신용대출 신상품을 출시할 계획”이라고 말했다.
/ [email protected] 박성호기자
※ 저작권자 ⓒ 파이낸셜뉴스. 무단 전재-재배포 금지




