[금리상승기 재테크]빚 줄이고 대출기간 길땐 고정금리로
금융기관들이 손익관리 중심에서 부실을 우려한 대출금 회수 등 리스크 관리에 적극 나설 것으로 예상된다.
이는 담합 의혹이 짙은 잇따른 대출기준금리 인상에도 정부나 금융당국이 이를 암묵적으로 용인하는 분위기에서 읽을 수 있다.따라서 부채 1억원인 고객의 경우 종전 연간 500만원의 이자부담이 25만원가량 추가로 늘어나 소서민들은 부동산 시장 위축에다 추가 금리 부담까지 가중, 이중고를 겪게 될 것으로 보인다.
재테크 전문가들은 “여신 고객은 자신의 유동성을 감안한 상환 프로그램을 만들어 금리 변동성에 대처해야 하며 소액 대출금은 상환해 이자부담을 줄이는 한편 현금 비중을 늘려야 한다”고 조언하고 있다.
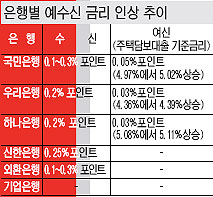
12일 금융권에 따르면 한국은행이 6월중 콜금리를 0.25%포인트 인상함에 따라 시중은행들이 여·수신금리를 경쟁적으로 인상하고 추가금리 인상도 검토하고 있어 시중금리의 고공행진은 앞으로도 지속될 전망이다.
시중은행들의 예금금리가 최대 0.3%포인트 인상됨에 따라 5%대 중후반 특판금리 상품을 내놓을 계획이다. 그러나 은행들은 주택담보대출금리가 0.2%포인트가량 올라 수요관리에서 리스크 관리로 전환하고 있는 것으로 알려지고 있다.
시중금리에 연동되는 대출의 경우 고객들의 이자부담이 적어도 콜금리 인상분만큼 커질 것으로 예상되기 때문이다.
예컨대 1억원의 주택담보대출을 쓰는 고객은 연간 500만원의 이자에서 525만원으로 늘어나 25만원의 이자부담이 더 생길 것으로 분석되고 있다. 이에 재테크 전문가들은 “지난 연말기준 4%대이던 대출금리가 최고 5%대 초반까지 올라 25% 이상의 대출이자가 발생할 것”이라며 “이같은 추세라면 대출금 상환 프로그램을 만들어야할 것”이라고 말했다.
또 “금리상승 폭이 커지지 않는다면 변동금리를 유지하되 그래도 불안하다고 생각되면 대출금을 가능한한 줄이고 마이너스 통장도 없애는 것이 바람직하다”고 권하고 있다.
우리은행 PB센터 박승환 팀장은 “최근 은행들의 영업 방향은 외형을 위한 대출 재원 확충, 손익관리 중심에서 부실 요소가 있는 대출 채권에 대해 분석, 회수에 나설 것으로 관측된다”면서 “미리 자신의 채권관리에 나서는 것이 향후 낭패를 막는 방법중 하나”라고 말했다.
박팀장은 “은행들이 콜금리 인상 수준의 기준금리를 올리는 추세이지만 시장의 변동성이 커진 만큼 은행의 영업정책도 변화할 것”이라고 말했다. 이어 “자신의 현금 흐름을 파악, 2∼3년내 상환이 가능하다면 변동금리를 그대로 유지하되 그렇지 못하다면 1.5%포인트 차의 금리부담을 지고서라도 고정금리로 전환하는 것을 고려해봐야할 것”이라고 당부했다.
신한은행 PB센터 서춘수 팀장은 “더 큰 문제는 부동산 가격 하락에다 7, 9월에 나오는 재산세와 12월 종합부동산세 등 세금 폭탄으로 이중고를 겪게 되는 것”이라며 “금리인하 기조보다는 인상기조가 커 금리상승기에 대비한 재테크 계획을 미리 짜두는 것이 필요하다”고 강조했다.
국민은행 PB센터 조우석 과장은 “내외 금리차만 보면 현재수준의 금리가 유지되지만 부동산이나 유동성을 고려할 때는 추가 금리상승도 있을 수 있다”면서“ 금리상승폭과 시기를 감안한 자금계획을 세워야 한다”고 말했다.
조과장은 “현재의 시장 상황에서는 세부담이 커진 부동산, 4%대 중반의 은행 예금보다는 현금 보유 비중을 늘리고 입출금이 자유로운 MMF, MMDA에 넣어 시장을 관망하거나 투자를 원하는 고객은 20∼40%가량이 빠진 글로벌 펀드에 투자하는 것이 수익률을 높이는 방법”이라고 말했다.
한편 우리은행은 최근 예금 금리가 최대 0.2%포인트, 대출기준금리 0.03%포인트 인상했고 하나은행도 1년제 정기예금은 0.2%포인트, 적금은 0.1∼0.3%포인트 인상했으며 대출은 대출기준금리를 0.03%포인트를 인상했다. 신한은행도 정기예금 및 시장성예금에 대한 고시금리를 0.25%포인트 인상했다.
/ [email protected] 현형식기자
※ 저작권자 ⓒ 파이낸셜뉴스. 무단 전재-재배포 금지