족쇄 풀린 하이닉스 훨훨 난다
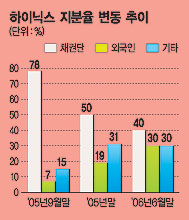
하이닉스가 그동안 주가 상승의 발목을 잡혔던 채권단 지분 매각이 원활하게 마무리됨에 따라 26일 주식시장에서 강하게 반등했다. 특히 할인율이 당초 예상보다 낮게 적용됨에 따라 시장에 물량이 대거 쏟아질 것이라는 우려도 해소된데다 향후 하이닉스의 실적 전망도 밝은 편이어서 주가상승에 파란불이 켜졌다는 것이 전문가들의 분석이다. 즉 하이닉스의 주가 상승이 저가 메리트가 확보돼 있는 정보기술(IT)업종에 대한 단계적 회복 국면을 견인할 것이라는 전망과 함께 향후 주인찾기에 훨씬 수월한 지분 구조가 마련된 것으로 평가되고 있다.
■걸림돌이던 물량부담 상당 해소
26일 코스피시장에서 하이닉스 주가는 지난 주말보다 2500원(9.23%)이나 급등한 2만9600원으로 거래를 마쳤다. 개장 전에 이뤄진 채권단 지분 매각에 대한 긍정적인 평가가 상승을 이끌었다. 채권단은 총 5390만주(구주 4290만주, 신주 1100만주)를 국내외 투자가들에게 주당 2만6500원에 매각키로 했다. 이중 신주 1100만주는 해외주식예탁증서(GDR)를 통해 발행된다. 거래가격은 시장 예상치보다 훨씬 낮은 지난 23일 종가에서 2.21% 할인된 2만6500원으로 결정됐다. 지난해 10월 이뤄진 매각 당시 할인율이 7.88%였던 점을 감안하면 대폭 줄어들었다. 그만큼 투자가들의 평가가 긍정적으로 작용했다는 것이 전문가들의 평가다. 이에 따라 지난해 1차 매각이 진행된 뒤 물량이 바로 시장에 쏟아질 것이라는 우려도 해소됐다.
현대증권 김장열 애널리스트는 “5% 정도의 할인율이 적용될 것으로 예상됐으나 절반도 안되는 수준에서 이뤄졌다는 것은 그만큼 하이닉스의 가치를 높게 평가한 것”이라면서 “특히 이번의 경우 1차 매각 때와는 달리 할인율이 작아 단기매매보다는 중장기 보유 목적으로 인수한 것으로 보인다”고 진단했다.
■지분구조 재편으로 높아진 M&A 가능성
이번 매각 결정으로 가장 큰 이슈로 떠오른 것은 바로 하이닉스의 주인찾기가 한결 수월해졌다는 점이다. 그동안 지분매각과 자금조달이 유통물량 증가, 주주가치 희석 등에 대한 우려감으로 부정적 영향을 미쳤으나 성공적인 지분 매각으로 투자의사 결정의 독립성이 한층 확보됐고 자금조달에 따른 설비투자 재원 확보가 가치 상승 요인이 됐기 때문이다. 또 지분 매각에 따른 인수자금 부담 감소와 인수후 설비투자 여력 상승은 인수합병(M&A) 가능성을 한층 더 높여주고 있는 대목이다.
여기에다 채권단의 숫자도 46개 금융기관에서 9개로 축소돼 공개매수를 거치지 않고 경영권 매각이 가능해져 의사결정이 빨라졌다는 점도 주목할 만하다.
한국증권 민후식 애널리스트는 “채권단의 지분이 40%대로 낮아지면서 투자의사 결정과 이와 관련된 주주 이익을 우선하는 구조적 변화가 진행될 수 있을 것”이라면서 “이는 향후 하이닉스의 실적평가에 따른 가치평가와 경쟁력을 바탕으로 한 M&A 가치를 높여주는 것”이라고 분석했다.
■실적전망도 ‘파란불’
하이닉스는 국내 IT주 가운데 여전히 헤매고 있는 다른 IT기업과는 달리 올 2·4분기 실적이 개선되는 유일한 종목으로 꼽히고 있다. 물론 하반기에도 개선 추세를 이어갈 것으로 예상됨에 따라 강한 상승이 기대되고 있다.
대투증권은 하이닉스의 영업이익이 1·4분기보다 9.8% 증가할 것으로 내다보고 있으며 교보증권은 1·4분기 3700억원대의 영업이익에서 2·4분기 3800억원, 3·4분기와 4·4분기에는 각각 4300억원, 4750억원 등으로 전망하고 있다.
이에 따라 하이닉스의 상승 기대감이 실적 우려도 횡보세를 면치 못하고 있는 IT업종의 단계적 회복을 견인할 수있을 것으로도 평가되고 있다.
메리츠증권 이선태 애널리스트는 “채권단이 매각 예정물량 중 2000만주를 남긴 점에 대해 우려 목소리도 나오고 있지만 잠재매물로 볼 필요는 없다”면서 “향후 주가는 메모리 업황 호전이라는 펀더멘털이 민감하게 반응하며 상승할 것”이라고 말했다.
/ [email protected] 신현상기자
※ 저작권자 ⓒ 파이낸셜뉴스. 무단 전재-재배포 금지