펀드시대 ‘활짝’-절세형 상품
#외국계 정보기술(IT) 업체 관리부에 근무하는 강미정 과장(34)은 며칠 전 A증권의 장기주택마련저축펀드에 가입했다. 또 연금저축펀드도 무리하지 않는 선에서 불입금을 정해 가입했다. 짠순이로 유명한 강과장이 이 같은 결정은 한 것은 다름아닌 ‘절세효과’ 때문이다.
장기주택마련저축펀드의 경우 연간 불입액의 40% 내에서 최고 300만원까지 소득공제가 가능하고 연금저축펀드 역시 소득세 5%, 주민세 0.5% 등 총 5.5%의 우대세율이 적용된다.
뒤늦게 절세형 펀드에 가입했다고 생각한 그녀지만 주변사람들에게 오는 12월28일까지 가입하면 연말소득공제를 받을 수 있다며 가입권유를 하고 있다.
차가운 날씨만큼이나 직장인의 마음을 서늘케 하는 게 있다. 각종 명목으로 직장인의 유리지갑을 가볍게 만드는 소득세, 주민세, 재산세 등이 그것이다. 이에 따라 샐러리맨에게 연말정산은 또 하나의 수익기회가 되기도 한다. 비과세, 세금우대, 소득공제 상품이 각광받는 이유다.
최근 직장인들의 재테크 1순위로 떠오른 펀드상품이라고 예외일 순 없다.
이런 이유로 절세형 펀드상품을 잘 골라 올 연말엔 수익성과 두 마리 토끼를 잡아보라고 전문가들은 지적한다.
■비과세+소득공제+고수익=장기주택펀드
간접투자상품 가운데 장기주택마련저축펀드와 연금저축펀드는 가장 각광받고 있는 상품이다.
장기주택마련저축펀드는 비과세와 소득공제 장점을 그대로 살리면서 은행예금과 달리 주식이나 채권투자에 따른 실적배당까지 챙길수 있는 상품이다.
만 18세 이상 무주택자 또는 전용면적 25.7평 이하(기준시가 3억원 이하) 1주택 세대주가 가입할 수 있다. 15%가 넘는 이자소득세에 대한 비과세는 물론 연간 불입한 돈의 40% 이내(최대 300만원)까지 연말정산 소득공제를 받을 수 있다. 오는 2009년 12월까지 가입이 가능하다. 다만 이자소득세 비과세는 7년 이상, 소득공제는 5년 이상 각각 가입해야 세금혜택이 가능하다.
특히 펀드형태로 운용되는 만큼 최악의 경우 원금손실을 볼 수 있다는 점에 유의해야 한다. 이런 이유로 위험을 조금 감수하더라도 고수익을 추구하는 직장인이라면 투신상품을 택하는 게 낫다고 전문가들은 조언한다.
■세금우대+소득공제=연금저축펀드
비과세는 아니지만 소득세(5%)를 포함, 5.5%의 우대세율이 적용되는 펀드가 연금저축펀드다. 분기별로 100만원에서 최대 300만원 이내에서 자유롭게 투자할 수 있는 점도 장점이다.
무엇보다 1년 불입금액의 100%, 즉 최고 300만원 한도 내에서 연말에 소득공제를 받을 수 있다는 점이 직장인에겐 매력요소다.
장기주택마련저축펀드와 마찬가지로 채권형과 혼합형 중 선택이 가능하고 만 18세 이상이면 가입가능하다.
이름에서 알 수 있듯 가입기간은 10년 이상이고 만 55세 이후 5년 이상 연 단위로 연금을 수령받을 수 있다.
■수익률 들쑥날쑥…장기적으로 봐라.
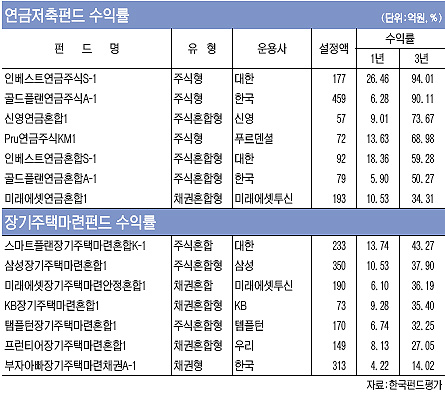
대투운용의 ‘스마트플랜장기주택마련혼합K-1’의 3년 수익률은 40%를 훌쩍 뛰어 넘어섰다. 주식투자비율이 10∼40% 사이인 주식혼합형(안정형) 펀드상품의 3년 평균수익률(25.04%)을 크게 웃돌았다. 채권형 펀드인 대투운용의 ‘스마트플랜장기주택마련채권K-1’과 한국운용의 ‘부자아빠장기주택마련채권A-1’이 각각 15%에 육박했다.
하지만 3년간 수익률을 기준으로 했을 때 장기주택마련펀드의 경우 같은 유형 내에서도 10% 이상의 수익률 차이를 보였다.
연금저축펀드 역시 최대 25% 가까운 수익률 차이를 나타내기도 했다. 회사의 안정성과 매니저의 운용능력이 중요시되는 대목이다.
제로인 우현섭 연구원은 “펀드규모는 50억원 이상이면 일단 무난하다고 봐도 된다”며 “각자의 스타일에 적합한 펀드를 선택하는 것이 중도해지로 인한 손실을 막을 수 있다”고 설명했다.
■중도해지는 두 마리 토끼 놓치는 격
소득공제는 분기별로 이뤄지는 만큼 오는 28일까지 절세형 펀드에 가입하면 4분기 소득공제를 받을 수 있다. 하지만 연금저축펀드는 10년, 장기주택마련펀드도 최소 7년 이상을 불입해야 하는 만큼 선택시 ‘장기투자상품’이라는 점을 유의해야 한다.
중도에 해지할지 여부도 염두에 둬야 한다.
장기주택마련펀드는 이자소득세 15.4%를 물어야 하고 소득공제를 받았던 금액도 다시 되돌려줘야 한다.
연금저축펀드 역시 중도해지시 소득공제를 받은 금액과 이익에 대한 세금을 추징당한다. 투자실적에 따라 연금액수가 달라지는 실적배당상품이라는 점도 원금손실 가능성이 상존한다.
한국펀드평가 김휘곤 팀장은 “절세효과는 물론 중장기적으로 최소한 시중금리 이상의 수익률이 기대된다는 점은 매력적”이라며 “하지만 상품별, 기간별로 수익률 차이가 생기는 만큼 펀드스타일과 운용성과 등을 꼼꼼히 살펴야 한다”고 강조했다.
/[email protected] 김대희기자




