증권
코스닥
성광벤드 “장기성장성 좋다”
‘성광벤드, 장기 성장성 좋다.’
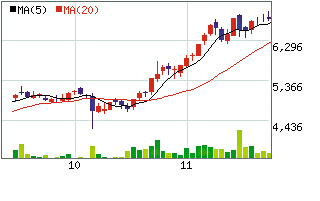
조선기자재 부품업체 성광벤드에 대한 긍정적 전망이 잇따르고 있다.
20일 관련업계에 따르면 성광벤드는 내년도 전방산업 업황 호조와 이에 따른 생산능력 확대로 실적 호조세가 지속될 것이라는 전망이 제기되고 있다.
이날 한양증권은 성광벤드에 대해 투자의견 매수에 목표주가를 종전 6000원에서 8000원으로 상향조정했다.
한양증권 김희성 연구원은 “성광벤드의 3·4분기 매출액과 영업이익은 전년대비 각각 32.1%, 243.8% 증가했고 이는 2·4분기에 이어 예상치를 웃돈다”며 “올해 고부가가치 품목인 스테인리스, 합금강의 36인치 이상 대형제품의 매출 비중이 작년 11%에서 3·4분기에 19%로 증가했기 때문”이라고 설명했다.
하나증권 이상현 애널리스트도 “조선 등 전방산업의 중장기 호황이 이어질 것으로 예상되고 현재 성광벤드의 수주잔고도 지속적으로 증가해 1500억원을 상회하고 있다”며 “8월부터 대형 관이음새 라인의 공정개선 적용으로 수익성이 향상되고 있어 향후에도 증설 효과 및 공정개선에 따른 실적 향상이 지속될 전망”이라고 말했다.
/[email protected] 김시영기자
※ 저작권자 © 파이낸셜뉴스, 무단전재-재배포 금지