[주간증시전망] 대외 악재로 추가조정 전망 우세
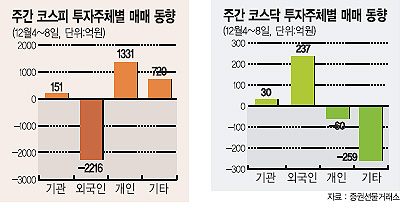
지난 주 주식시장은 대외적인 여건이 악재로 작용하면서 조정을 받았다. 이번 주 역시 의미있는 반등보다는 추가적인 조정이 우세할 것으로 전망되고 있다.
그러나 추가 조정이 나타날 경우, 우량주를 저점 매수하는 전략이 바람직하다.
■코스피
지난주 코스피지수는 조정에도 굳건히 지켰던 1400선이 붕괴됐다. 1426.34로 시작한 코스피지수가 1386.26으로 마감하며 한주간 2.81%나 하락했다.
이는 무엇보다 경기둔화 우려보다는 환율 불안과 이번주 목요일에 예정돼 있는 선물·옵션 동시 만기일을 앞두고 시장 불확실성이 커졌기 때문이다.
이번주 코스피시장도 이런 우려감을 그대로 이어갈 전망이다.
키움증권 이영 책임연구원은 “오는 14일 선물·옵션 동시 만기일을 앞두고 시장 상황이 좋지만은 않다”며 “총 2만5000개의 선물 계약중 현재까지 이뤄진 롤오버 물량은 1500개에 불과해 불확실성은 더욱 커질 것으로 보인다”고 말했다.
특히 변동성이 확대되고 스프레드 가격이 더 이상 오르지 않는다면 오는 14일에 시장에 출현할 프로그램 물량은 1조5000억원에 달할 수도 있다는 설명이다. 지난달 시장 베이시스가 1.4포인트 이상 수준을 줄곧 유지했으나 지난 주말 시장베이시스는 0.01포인트에 그친 것도 이러한 우려를 증폭시킨다.
이러한 시장 상황이 계속되면 오는 14일 최소 7000억원 대의 프로그램 매물이 출현한다고 선물시장 전문가들은 보고 있다.
이에 따라 내수주 위주의 포트폴리오로 구성해야 한다는 지적이다. 환율 영향이 미미하고 시장 불확실성으로 외국인과 기관이 동시에 매도하는 종목은 피해야 한다는 것.
또한 종목을 보유하고 있다면 매도에 가담하기보다 만기 이후 내년 초로 매도 타임을 한 박자 늦추고 현금 비중이 높은 투자자라면 만기일 전후 이러한 종목을 위주로 분할 매수에 나서는 것도 전문가들은 권하고 있다.
대우증권 조재훈 투자전략부장은 “기관이 관심을 보이고 있는 두산인프라코어나 삼성전기, 한화 등 내수주에 관심을 가져볼 만 하다”며 “다만 최근 환율에 민감한 반응을 보인 수출주도 가격 메리트가 있기 때문에 대형주 위주로 압축해야 한다”고 말했다.
■코스닥
코스닥 지수는 일단 600선에서 지지를 받으며 지루한 움직임을 이어가고 있지만 �x향성을 찾지 못하고 답보하고 있는 상태다. 투자자들 역시 지속되는 시장의 무기력함에 동요되고 있다. 특히, 중소형 개별 종목들의 움직임은 여느 때와는 달리 ‘차별화’란 단어로 대변될 만큼 편차가 더욱 확대되고 있는 상황에서 테마주를 중심으로 한 시장의 흐름은 제한적일 수밖에 없다는 상황이다.
환율 부문을 간과할 수 없는 대목이다. 특히 정책당국의 외환시장 개입으로 원·달러 환율의 급락이 일시적으로 멈췄지만 수출 비중이 높은 기업들에는 여전히 큰 리스크로 작용하고 있다. 그러나 실제로 코스닥 시가총액 상위 종목 중 휴맥스와 몇몇 종목을 제외하고는 환율에 직접적인 영향을 미치는 기업들이 많지 않은 것이 현실이다.
당분간 인수합병(M&A) 및 자산주와 관련된 기업들이 주목을 받을 것으로 보인다. 그러나 이들 종목의 경우 단기적으로 급등했기 때문에 차익 실현 가능성이 커지고 있다. 그리고 주도 업종을 찾기에도 힘든 국면이 지속될 전망이다.
대우증권 신동민 연구원은 “성장주보다는 자산가치가 높은 기업, 외국인 선호주보다는 기관투자가 선호 종목이 유망하다”고 말했다.
한화증권 이영곤 연구원은 “600선 지지 여부가 관건이며 당분간 시장의 안정을 확인한 후 매수에 동참하는 것이 바람직해 보인다”고 말했다.
■채권시장
지난주 채권시장은 예상됐던 금융통화위원회의 콜금리 동결로 큰 변동 없이 마감했다.
이번주 최대 이슈는 미국의 연방공개시장위원회(FOMC) 회의다. 연방준비제도이사회(FRB)는 12일 FOMC 회의를 열고 금리를 결정할 예정이다.
시장에서는 금리 인하 가능성이 그리 크지 않다는 전망이 우세하다. FOMC가 물가와 경기가 균형이 잡혀 있는 가운데 인플레이션을 우려하는 ‘긴축적 중립’ 입장을 취하고 있기 때문이다.
다만 외화예금 지준율 인상으로 원화 강세(환율 하락) 기조가 완화되면서 채권시장에 간접적인 효과가 예상된다. 그러나 원화 강세가 계속된다면 수출기업에 악영향이 불가피하다.
특히 미국의 경기 둔화 가능성이 커지면서 내년 상반기 수출 증가율이 크게 둔화할 것으로 전망되는 상황이어서 정책당국의 통화정책을 지켜볼 필요가 있다.
대우증권 서철수 애널리스트는“채권시장에 충격을 줄 만한 큰 외부요인이 없다”면서 “12일로 예정된 FOMC에서도 연방기금 금리를 인하할 가능성이 크지 않다”고 말했다.
/[email protected] 김문호 신현상 김재후기자




