
“나 모르게 새는 중복보험료 막아라”
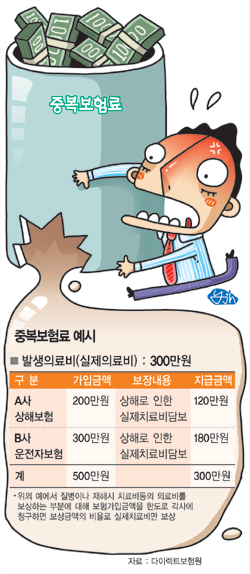
회사원 김모씨는 지난 2004년 1월 ○○화재해상보험에 300만원 상당의 상해의료비를 보장하는 장기상해보험상품에 가입했다. 김씨는 지난 2005년 2월 골절상해로 치료를 받은 후 보험회사에 의료비 보상청구를 했으나 ○○화재해상보험은 김씨가 타 보험사의 의료비보장상품에 중복가입되어 있음을 이유로 의료비 전액을 지급하지 않았다.
김씨의 경우 억울하지만 중복보상을 받을 수는 없다. 약관에 분명하게 비례보상을 실시하며 중복보상은 없다고 명시돼 있기 때문이다. 김씨의 입장에서는 의료비보장을 위한 매달 3만원씩 1년간 총 30만원 가까운 보험금이 누수된 셈이다.
■손해보험 중복가입자… 보험금이 샌다
비례보상제도가 시행된 것은 지난 2003년 10월. 벌써 3년이 훨씬 넘었지만 보험가입자들은 대부분 이같은 사실에 무지한 것이 보통이다. 가입시 계약판매가 목적인 설계사들이 아직까지도 중복보험 보장에 대한 설명을 적극적으로 하지 않는데다 가입상품별 보장내용을 꼼꼼히 비교해 살피는 가입자도 드물기 때문이다.
이 때문에 오래된 보험을 다수 가진 보험상품 소비자들은 올 봄을 맞이해 ‘보험 리모델링’에 나서보는 것도 좋은 방법이다. 의외로 이같은 ‘중복낭비 보험료’를 방지할 수 있는 방법은 간단하다. 다이렉트보험원(1588-8553)이 최근 개설한 ‘금융보험지식연구소’(http://www.ifik.co.kr)에서 온라인 조회시스템을 통해 확인하면 이중으로 보장된 실손형 보험의 특약내용을 쉽게 확인할 수 있다. 물론 비용은 일체 무료다.
다이렉트보험원 홍성춘 과장은 “제도시행 초기에 비해 상담수가 줄어들기는 했지만 아직도 매달 50∼70여명의 중복보험료 상담이 접수되고 있다”며 “장기적인 납입이 수반되는 보험 성격상 1년에 30만원이라도 10년이면 300만원 이상의 보험금이 누수되기 때문에 수시로 상품 특약내용을 살펴봐야 한다”고 말했다.
■‘보험 리모델링’, 본전 생각보다 미래가치가 우선
이같은 보험금 누수를 막고 효율적인 보험상품 설계를 위해서 전문가들은 무엇보다 지금까지 낸 보험료에 대한 ‘본전생각’을 버리고 보장담보의 성격과 이를 통한 상품의 효율성을 먼저 따져봐야 한다고 조언하고 있다.
다이렉트보험원 홍과장은 “보험의 경우 실질적으로 가장 필요한 부분은 의료비 보험과 연금보험 등인데 많은 보험가입자들이 종신보험상품에 치중돼 있다”며 “보장보험의 경우 최근 평균수명 연장추세에 따라 나이가 먹고 만기가 될 때는 이미 자녀들이 출가한 이후가 되는 등 효율성이 떨어지는 측면이 있다”고 지적했다.
이에 따라 보장내용이 중복되거나 효율성이 떨어지는 종신보험의 경우 자신의 은퇴 이후 의료비 지급이나 노후자금으로 활용성이 높은 의료비 보장보험, 연금보험 등으로 전환도 고려해 봐야 한다고 조언했다.
실제 지난 2002년 종신보험 상품을 2개나 가입한 자영업자 양모씨(45)는 최근 직장 정기검진시 고지혈증으로 인해 재검판정이 나왔다. 혹시나 하는 마음에 자신의 보험특약 내용을 살폈으나 흔히 고지혈증의 합병증으로 일컬어지는 뇌·심혈관 계통에 대한 보장이 하나도 없다는 사실을 깨닫고 이 부분의 특약을 추가하고 보험컨설턴트로부터 상해·질병 입원의료비와 상해·질병 통원의료비 등 4가지를 강화한 손보사의 통합보험계약을 추천받았다.
보장기간이 적정한지를 판단해 볼 필요도 있다. 암이나 성인병 관련 보장을 가입했으나 보장기간이 45세나 55세 밖에 안되는 경우도 있다. 암이나 급성 심근경색, 뇌출혈과 같은 중대질병은 나이가 들수록 발생확률이 높기 때문에 미리 넉넉한 보장기간을 두고 가입할 필요가 있다.
/[email protected] 이지용기자




