[우리는 맞수] 삼성중공업·대우조선해양
세계 1위를 달리고 있는 조선업계. 주식시장에서 조선업종은 대표적인 '비중확대' 업종으로 꼽힌다. 선가상승 등 업황 호조로 지속적인 실적 개선세가 이어질 것이란 전망 때문이다.
조선업종 내에서 삼성중공업과 대우조선해양은 우열을 가리기 힘들다. 앞서가고 있는 현대중공업의 뒤를 이어 치열한 2위 각축전을 벌이고 있는 상황이다.전문가들은 한마디로 '쌍벽을 이루고 있다'고 말한다.
■조선업계 '쌍벽'
삼성중공업과 대우조선해양은 모두 고부가가치 선종으로 꼽히는 액화천연가스(LNG)선에 강점을 갖고 있다. 초대형컨테이너선은 삼성중공업이, 그리고 초대형유조선(VLCC)은 대우조선해양이 강하다는 게 대체적인 평가다.
지난해 매출 기준으로 선종별 매출 비중은 삼성중공업의 경우 가스선 32%, 초대형컨테이너선 25%, 쇄빙탱커·내빙탱커·드릴쉽이 17%를 차지했다. 대우조선은 벌크선 3.5%, 가스선 37.1%, 컨테이너선 19.6%, 탱커 15.6%, 해양플랜트 22.6% 수준이다.
대우조선해양의 시가총액은 지난 13일 기준으로 6조5160억원, 삼성중공업은 5조3330억원에 이른다. 시총은 대우조선이 앞서 있다.
그러나 최근 2년간 주가 상승률에서는 삼성중공업이 앞섰다.
삼성중공업은 지난해 25.6%의 주가 상승률을 나타냈고, 지난 2005년에는 무려 174.7%나 올랐다. 반면 대우조선은 지난해 5.9%, 2005년 78.8% 상승해 상대적으로 주가 상승폭이 작았다.
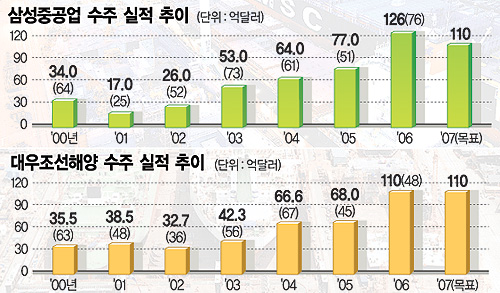
양사의 수주실적도 우열을 가리기 힘들다. 2000년 이후 최근 7년간 수주실적 추이를 보면 대우조선해양이 '4승3패', 삼성중공업이 '3승4패' 전적을 갖고 있다. 삼성은 전적에서 조금 밀리지만 최근 2년 연속 승리를 거뒀다.
두 회사의 올해 수주 목표는 우연의 일치처럼 똑같다. 올 목표는 각각 110억달러다. 삼성중공업은 지난해 126억달러 보다 조금 낮춰 잡았고, 대우조선해양은 지난해 수주실적과 같은 목표를 정했다.
■맞수들의 비전은
삼성중공업은 2010년 세계 초일류회사를 만들겠다는 중기비전을 설정했다. 이를 위해 △고객중심의 안전,품질수준확보 △미래 선도기술 개발로 시장선점 △창조적 혁신 등 세가지 중점 추진과제를 수립했다.
미래선도기술 개발차원에서 향후 극지운항용 LNG선과 컨테이너선도 개발해 세계 석유소비량의 60년치와 전세계 매장량의 절반이상이 묻혀있는 북극시장을 적극 공략한다는 계획이다.
삼성중공업 관계자는 "한국조선업계가 개척하지 못한 대표적인 블루오션인 크루즈선 시장 진입을 위한 준비를 차근차근 다지고 있다"면서 "지난 90년대 후반부터 크루즈선을 미래 전략선종으로 지정하고 2010년 전후로 크루즈선 건조 사업에 진출할 계획"이라고 말했다.
대우조선해양은 지난해 중기 목표를 발표했다. 2011년 매출 15조원을 달성한다는 것. 기존 2015년까지 매출 20조원 목표를 좀 더 구체화시켰다. 대우조선은 글로벌 네트워크 구축으로 지역별 특성에 맞는 경쟁력 있는 선종을 생산할 계획이다. 현재 중국 산동성 연대시에 선박용 블록 공장을 건설 중이며 루마니아에도 조선소를 운영하고 있다.
대우조선해양 관계자는 "중국에서 대형 블럭을 제작해 국내 옥포조선소의 생산성을 높이고 고부가가치 선박 건조에 집중할 수 있게 됐다"며 "루마니아 대우 망갈리아조선소도 유럽지역 거점 조선소로 육성할 계획"이라고 말햇다.
■양사 모두 투자의견 '매수'
삼성중공업과 대우조선의 주가는 모두 상승쪽에 무게가 실려 있다. 양사의 지난해 말 현재 수주잔량은 삼성중공업이 260억달러, 대우조선이 223억달러에 이른다. 모두 3년치 이상의 수주잔량을 확보하고 있는 셈이다.
우리투자증권 송재학 연구원은 "견조한 선가 흐름 속에서 올해 국내 조선업계가 고수익 단계로 진입할 전망"이라며 "벌크선이 최근 가격 급등으로 실질적인 고수익 선박으로 부각될 것"이라고 말했다.
주요 증권사들의 대우조선해양 목표가는 3만9000원∼4만4500원에 형성돼 있고, 삼성중공업은 2만5000원∼2만8500원선이다. 지난 13일 종가는 대우조선과 삼성중공업이 각각 3만4050원, 2만3100원이었다.
푸르덴셜투자증권 최원경 연구원은 "대우조선해양은 연간 6%대 영업이익률 등 실적개선이 기대된다"며 "올해 수주모멘텀이 강화될 것으로 보이는 LNG선, 해양플랜트에 대한 수주비중이 75.8% 달해 실적개선이 뚜렷할 것"이라고 내다봤다.
대우증권 성기종 연구위원은 "삼성중공업은 안정적인 환헤지와 저가 수주물량 해소로 올해 안정적인 수익개선이 기대된다"며 목표가 3만원을 제시했다.
/[email protected] 박승덕기자