넘치는 유동성 해소책,금리인상? 규제완화?
“시중의 과잉 유동성을 해소할 길은 없나?”
최근 증가폭이 조금 꺾이긴 했지만 여전히 많이 풀려 있는 유동성을 해소하기 위해서는 한국은행이 금리를 하반기에 올려야 한다는 주장이 속속 나오고 있다. 그러나 금리 인상만으론 효과가 작은 만큼 기업 규제를 과감히 철폐하거나 완화해 주식이나 부동산에 집중돼 있는 자금을 기업의 건전한 투자쪽으로 유인하는 것이 더 근본적인 처방이 될 것이란 게 설득력을 얻고 있다. 남은 것은 정부나 한은의 선택뿐이다.
■한은, 하반기 금리인상 무게
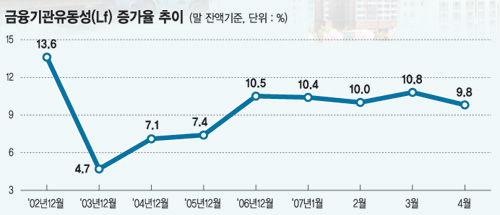
한국은행에 따르면 금융기관유동성(LF) 증가율은 지난 4월 9.8%로 3월(10.8%)과 2월(10%), 1월(10.4%)보다 다소 하락했다. 그러나 2003년 12월(4.7%)과 2004년 12월(7.1%), 2005년 12월(7.4%)에 비하면 여전히 높은 수준이다.
과잉유동성에 대한 우려 때문에 한국은행이 실물경제에 주는 부정적인 영향에도 불구하고 하반기에 금리를 인상할 것이라는 전망이 속속 나오고 있다.
세계적 금융회사인 리먼브러더스는 11일 보고서를 통해 “한국의 경제성장률과 물가 전망을 상향 조정하면서 한은이 올해 3·4분기와 4·4분기에 각각 금리를 0.25%포인트씩 인상할 것”이라면서 “이르면 오는 7월12일 금융통화위원회에서 콜금리를 인상할 것”이라고 밝혔다.
리먼브러더스는 올해와 내년 한국의 국내총생산(GDP) 증가율 전망을 기존 4.3%, 4.8%에서 각각 4.5%와 5.1%로 상향 조정하고 소비자물가지수(CPI) 전망치도 각각 2.3%와 2.6%에서 2.4%와 3.0%로 높게 잡으면서 인플레이션 위험이 커질 것인 만큼 콜금리 인상이 단행될 것이라고 예측했다.
이 회사는 “인플레이션 위험 증가와 함게 과잉 유동성에 대한 한은의 공개적인 우려를 반영해 콜금리 전망을 연내 동결에서 0.50%포인트 인상으로 변경했다”면서 “3·4분기와 4·4분기에 각각 0.25%포인트씩 올릴 것으로 예상되는 가운데 이르면 다음달 인상이 시작될 수 있다”고 밝혔다.
또 JP모건도 4·4분기에 콜금리가 인상될 가능성이 큰 것으로 내다봤다. 임지원 JP모건 이코노미스트는 이날 보고서를 통해 “앞으로 통화정책 결정에 유동성, 즉 통화증가율이 관건이 될 것”이라면서 “유동성 증가율이 연율 기준으로 10%를 넘는 상황이 지속될 경우 콜금리 인상이 내년 1·4분기가 아니라 올해 4·4분기로 앞당겨질 수 있다”고 전망했다.
이들 기관의 전망은 유동성 증가율이 지난해 말 이후 조정국면을 보이고 있으나 현재 상태는 한은의 유동성 과잉에 대한 우려를 진정시키기 어렵다고 판단한 데서 나온 것으로 분석된다.
이와 관련, 금융통화위원을 지낸 김태동 성균관대 교수는 이날 한 라디오 방송에 출연, “부동산 가격이나 주가가 지나치게 오르는 것을 막기 위해서는 이미 콜금리를 올렸어야 하는데 환율이 더 하락할 것을 우려해 한국은행이 우물쭈물하고 있다”고 지적한 바 있다.
이성태 한국은행 총재는 지난주 금융통화위원회에서 “높은 유동성 수준이 오랫동안 계속된다면 중장기적으로는 이것이 물가상승 압력으로 작용할 가능성도 있다”며 콜금리 인상에 나설 수 있음을 내비쳤다. 시장 전문가들은 7월과 8월이 금리인상 단행 시기로 점치고 있다.
■유동자금 기업투자로 유도해야
그러나 과잉 유동성을 근본적으로 해결하기 위해서는 주식시장과 부동산 등에 몰려 있는 시중의 유동 자금을 생산적인 분야로 돌려야 하며 이를 위해서는 기업규제를 과감히 없애 기업투자 쪽으로 자금이 흐르도록 유도해야 한다는 주장이 제기되고 있다.
김정식 연세대 경제학부 교수는 “그동안 한국은행은 지급준비율을 높이고 금리를 높여 과도하게 풀린 돈을 흡수하려 했으나 시중의 유동성은 예상과 달리 더 늘어났다”면서 “이는 한은이 금리를 높여도 엔 캐리 자금과 외국 주식투자자금 유입, 토지보상금 지출, 재정적자 확대 등 근본적인 문제가 해결되지 않고 있기 때문”이라고 말했다.
김 교수는 “한은이 금리를 인상하면 일본과의 금리 차가 커져 해외 차입이 늘어나고 환율도 떨어지는 부작용이 발생하게 된다”면서 “따라서 과잉 유동성을 해소하기 위해선 정부가 규제 완화를 통해 기업투자를 활성화함으로써 주식, 부동산 등에 몰려 있는 시중의 유동 자금을 경기를 활성화하는 방향으로 유도해야 한다”고 밝혔다.
엔 캐리 자금의 경우 우리나라에 27조원 정도가 투자돼 있으며 일본보다 상대적으로 높은 우리나라의 금리 때문에 국내로 유입된 엔 캐리 자금이 지난 2년 동안 6조8000억원 규모에 이르는 것으로 나타났다. 만약 한은이 금리를 인상할 경우 엔 캐리 자금은 더욱 늘어날 것이라는 전망이다.
신민영 LG경제연구원 연구위원도 “유동 자금이 생산적인 방향으로 흘러가지 않고 주식, 부동산 등 단기적인 투기쪽으로 흘러 들어가는 것을 막기 위해 기업규제를 완화하자는데 동의한다”면서 “그러나 어떤 규제를 어떻게 완화할 것이냐가 더욱 중요하다”고 말했다.
정부는 기업 규제 완화와 관련, 이달 말에 2단계 기업환경 개선대책을 발표할 계획이다. 그러나 하이닉스 경기 이천 공장의 구리공정 허용, 법인세 완화 등 굵직한 현안이 포함될지 여부는 미지수다. 신 연구위원은 “그동안 정부는 기업규제를 많이 완화해 왔으나 유효한 효과적인 결과가 나타나고 있지 않다”고 말해 더욱더 과감함 규제 완화를 요구했다.
/[email protected] 김홍재 홍창기기자