저신용층,제도권 대출 갈수록 ‘좁은문’
제도권 금융기관을 이용하지 못하는 저 신용계층이 늘고 있는 가운데 상호저축은행과 농·수협 지역조합, 신협 등 서민금융기관의 소액신용대출 활성화를 통해 대부업의 확대를 견제해야 한다는 주장이 나왔다.
8일 관련 부처에 따르면 김성기·이연호 충북대 경제학과 교수는 국무조정실에 최근 제출한 ‘서민금융 활성화 및 투자자 보호제도 합리화를 위한 규제 개선방안에 관한 연구’용역보고서에서 “서민금융기관의 취약한 규모와 낮은 건전성으로 저신용계층에 대한 금융지원 기능이 위축되고 있다”며 이같이 주장했다.
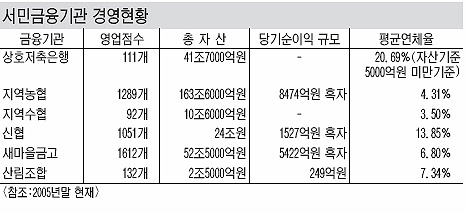
김교수 등에 따르면 서민금융기관 점포는 2005년 말 현재 상호저축은행이 111개,지역농협 1289개,지역수협 92개,신협 1051개,새마을금고 1612개,산림조합 132개 등 4287개,총자산은 273조3000억원으로 집계됐다.
그러나 평균 연체율이 상호저축은행의 경우 20.69%,신협이 13.85%에 이르러 부실 우려가 적지 않다.
이들은 “서민금융기관들은 부실우려 등으로 저신용층에 대한 금융서비스를 회피하면서 서민금융기관의 기능이 약화되고 있다”면서 “이들도 신용평점 및 담보력을 주요 대출기준으로 활용하고 있어 저신용계층의 제도권 서민금융기관 이용이 제한되고 있다”고 진단했다.
이에 따라 이들은 중소기업 및 소상공인에 대한 금융지원을 본업으로 하는 서민금융기관을 활성화하기 위해서는 서민금융회사에 대한 정부규제를 개선해야 한다고 주장했다.
이들은 이를 위해 서민금융회사가 정부 정책자금 취급을 허용할 수 있게하고 △과도한 영업점 규제 개선 △상호저축은행의 신탁업 및 외국환 업무 허용 △소상공인 대상 부분신용보증제도 허용 △서민 맞춤형 대출 서비스 도입 등이 필요하다고 제안했다.
이들은 또 금융감독위원회와 행정자치부, 농림부, 해양수산부, 산림청 등으로 분산돼 있는 서민금융 정책총괄 조정권한을 금감위에 집중하고,서민금융 현황을 정확히 파악하고 관련 정책의 효율성을 높이기 위해 서민금융의 실태를 파악하는 전담기구를 설치할 것을 제안했다.
김 교수는 “규제완화를 통해 서민금융기관이 금융권과 대부업계의 중간에 위치하는 형태로 육성해야 한다”고 말했다.
/[email protected] 홍창기기자