이자부담 줄인 혼합대출 뜬다
양도성예금증서(CD) 금리가 상승세를 지속하면서 대출이자를 줄일 수 있는 상품이 잇따라 나오고 있다.
대출 받는 기업이나 가계의 부담을 줄여주면서 고객을 끌기 위한 목적이다. 상품 형태는 고정금리와 변동금리를 적절하게 조합하는 방식이다.
18일 관련업계에 따르면 91일물 CD 유통수익률이 지난 17일 현재 연 5.35%이다.
이는 지난 2001년 7월17일 5.35% 이후 6년 2개월 만에 최고치다. 연일 기록을 경신하고 있다.
이 여파로 CD금리에 연동된 은행의 변동금리부 주택담보대출도 1주일 정도의 시차를 두고 따라 오르면서 금리가 갈수록 상승하고 있다.
최근 은행권의 변동금리부 주택담보대출 금리는 △국민은행 연 5.92∼7.72% △신한은행 연 6.26%∼7.66% △우리은행 연 6.16∼7.66% 등 모두 연 8%대를 앞두고 있다.
대출금리에 대한 이자부담이 눈덩이처럼 불어나고 있는 것이다.
이로 인해 금융권은 대출이자 걱정을 줄일 수 있는 상품을 선보이거나 준비 중이다.
그동안 천덕꾸러기 취급을 받던 고정금리와 변동금리 조합 상품이 새삼 인기리에 발매되고 있다.
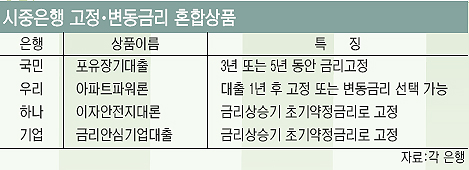
2년 전부터 ‘금리안심기업대출’을 판매하고 있는 기업은행은 최근 1년만에 738건에 2677억원의 실적을 올렸다.
이 상품은 고정금리와 시장금리의 장점을 취합한 대출상품으로 시장금리가 오를 경우 초기약정 금리가 고정되고 시장금리가 내릴 때는 그만큼 대출금리가 떨어지도록 설계돼 어떠한 경우에도 소비자에게 유리하다.
금리리스크 헤지비용을 금리우대로 상쇄하여 고객의 추가부담을 없앴기 때문에 금리민감도가 높은 우량 중소기업 중심으로 상당한 호응을 받고 있다.
지난해 11월16일부터 고정금리와 변동금리 혼합상품인 ‘포유 장기대출’을 한 단계 업그레이드한 국민은행도 아파트(주상복합아파트 포함)를 구입하거나 담보제공 고객을 대상으로 대출기간 15년부터 최장 35년까지 운용하고 있다. 이 상품은 최초 대출일로부터 3년, 5년 동안 거치기간을 둘 수 있다.
우리은행도 아파트 파워론을 선보이고 있다.
하나은행도 CD금리 상승으로 주택담보대출 금리가 치솟고 있는 상황에서 최초 대출금리에 바로 캡을 씌워 금리 상승기에는 금리가 오르지 않고 하락기에는 같이 떨어지도록 해 고정금리의 단점을 보완하고 변동금리의 장점만을 살린 이자 안전지대론을 판매 중이다.
현재 6.0%로 대출 받을 경우 CD금리가 상승하더라도 그대로 6.0%가 적용되며 CD금리 하락시에는 금리 하한선인 5.0%까지 떨어지도록 돼 있어 가입시점 금리보다 1% 아래까지 낮아지는 금리구조다.
부산은행도 이날부터 금리 세이브 모기지론을 개발, 판매하기로 했다.
기업은행 관계자는 “고정금리와 변동금리를 조합한 상품은 리스크 관리 능력이 상대적으로 부족한 개인이나 중소기업에 꼭 필요하다”며 “다만 다른 대출보다 다소 복잡해 이용하는 사람이 쉽게 이해할 수 있도록 만드는 것이 중요하다”고 밝혔다.
/[email protected] 현형식기자