[주간증시전망] 국내외 금융시장 호전 주가 상승할 듯
지난주 주식시장은 견조한 상승 흐름을 보이면서 1900선을 회복했다.
이번주 주식시장은 금리급등 완화와 미국의 금리인하 기대감이 맞물리면서 상승세 지속이 예상된다. 하지만 미국경제지표 부진과 서브프라임 모기지(비우량 주택담보대출) 부실 여진 등으로 미국을 비롯한 글로벌 증시와 동조화 경향을 보일 가능성이 크다.
■코스피
이번주 주식시장은 1900선 지지를 놓고 매매 공방이 예상된다. 최근 급등락 사례에 비춰 보더라도 장중 변동성이 확대될 가능성이 있다.
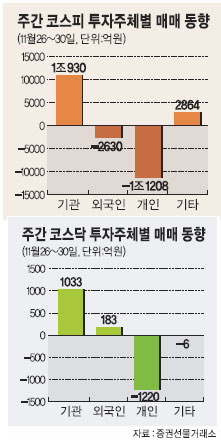
대내외 여건이 차츰 호전되면서 상승 지속에 무게가 실리고 있다. 기관이 증시의 안전판 역할을 수행하고 있고 외국인이 사자세로 돌아선 점도 긍정적이다. 지난 주말 외국인은 400억원 가량 순매수 전환하며 지수 상승에 일조했다. 8000억원 규모의 프로그램 매수가 유입되는 등 프로그램 매매가 매수 우위를 보인 점도 긍정적이다.
금융시장을 불안케 했던 채권금리 급등세도 진정세를 보였다. 금리급등(채권값 하락)이 장기화되지 않을 것이라는 전망이 우세한 가운데 추가 급등할 가능성은 낮다는 분석이다. 한국은행이 단기자금시장 경색을 풀기 위해 통화정책 의지를 보인 점도 다행이다.
대외 여건도 나쁘지만은 않다. 미국 경제지표가 부진할 것으로 예상되는 점은 추가 급락을 가져올 수 있는 악재로 예상되지만 지표부진이 심화될수록 미국의 금리인하 가능성은 커지게 돼 오히려 호재로 작용할 수 있기 때문이다.
12월 미 연방공개시장위원회(FOMC) 회의에서 0.25%의 금리 인하 확률은 56.3%로 점쳐지고 있다. 최근 발표되고 있는 미국 경기 지표가 부진하면서 이에 대한 기대감은 점점 높아져가고 있는 상황. 하지만 주요 경제지표가 부진할 것으로 예상되는 만큼 미국 경기의 펀더멘털 악화 가능성이 위협 요인으로 부상할 수 있다는 지적이다.
대우증권 이경수 연구위원은 “대내적인 부분에서 국내 자금 시장 동요가 주식시장의 분위기를 해칠 가능성은 낮다”면서 “결국 국내 증시는 미국을 포함한 글로벌 증시의 움직임 내에서 동조화될 전망”이라고 말했다.
증시 전문가들은 이번주 코스피지수 흐름이 1850선과 1950선 사이에서 움직일 것으로 전망했다.
■코스닥
지난주 코스닥지수는 한주 동안 40포인트 이상 오르며 740선을 회복했다. 기관이 연일 순매수를 기록하며 지수를 견인한 가운데 외국인도 매수 우위를 보이며 지수 상승을 도왔다.
하지만 국제 금융 시장의 움직임에 따른 커플링 현상으로 코스닥시장 역시 민감하게 반응하고 있다. 이러한 글로벌 시장 변화에 연동되는 투자심리는 한동안 계속 시장 움직임에 영향을 줄 것으로 전망되며 동조화 현상은 이어질 것으로 분석되고 있다.
변동성이 강한 장세가 연출되면서 개인들의 코스닥 매도 현상이 지난주에 이어졌고 이러한 물량 공백을 외국인과 기관들이 받아주면서 시장의 버팀목 역할을 하고 있다. 특히, 주가 하락을 기회로 삼아 저가 실적 우량주 중심으로 매수를 늘려가고 있는 기관과 외국인은 향후 코스닥 시장의 중심에 위치할 것으로 기대되고 있다.
12월 선물옵션 동시 만기일과 FRB 금리인하 결정을 한주 앞둔 이번 주는 코스피시장의 변동성에 불안함을 느끼는 투자자들의 코스닥 시장에 대한 관심이 높아질 것으로 예상된다.
대우증권 정근해 선임연구원은 “글로벌 시장 변화에 민감한 투자심리가 시장에 큰 영향을 미칠 것으로 보이며 기관과 외국인들의 관심 종목인 내수 실적 우량주 중심으로 저가 매수의 기회를 찾아보는 것이 바람직할 것으로 보인다”고 전망했다. 정 연구원은 이번 주 코스닥지수가 730∼770에서 움직일 것으로 내다봤다.
■채권
지난 주 채권금리는 은행 발 수급 불안을 촉매로 폭등했다. 금리 폭등은 CRS, IRS와 같은 파생시장을 거치며 포지션의 손실로 이어졌고 이에 따른 손절이 다시 손절을 부르는 악순환이 반복됐다. 금리 수준 역시 지표금리를 기준으로 6%대로 상향 돌파하며 레벨에 대한 적응력을 현저히 약화시켰다. 하지만 다행히도 금리는 주말 큰 폭으로 떨어지며 다소 안정세를 찾는 모습을 보였다.
경기 펀더멘털이나 통화정책 이슈에 대한 반영이 아닌, 수급 불안을 진앙으로 이뤄진 금리 상승이라는 점에서 11월 중순 이후 금리 동향은 다소 과도하다는 평가다. 통상적인 매수와 매도의 균형 감각이 일거에 무너진 데 따른 심리적 불안이 크기 때문이다. 그러나 단기적으로는 현 흐름을 반전시킬 만한 강력한 모멘텀이 부재하다는 점에서 변동성이 증폭되는 흐름은 상당 기간 지속될 것으로 전망된다.
일단 단기 고점을 확인하기 이전까지 방어적 포지션을 취하는 것이 바람직한 것으로 분석되고 있다.
하나대투증권 공동락 연구원은 “단기 트레이딩을 목적으로 하는 참가자들의 입장에서는 거래 유동성이 확보되지 않은 채권에서 대해서는 가능한한 편입을 피하는 것이 좋다”며 “반면 보험과 연기금과 같은 장기 투자자들은 최근 금리 상승 폭이 컸던 3∼5년 구간에 대해 분할 매수 관점에서의 접근도 고려할 만 하다”고 말했다.
/[email protected] 신현상 김시영기자




