선물·옵션 만기일 매물폭탄 없을 듯
국내 주식시장이 안팎의 변수로 변동성이 확대되고 있다. 미국 연방공개시장위원회(FOMC) 금리인하 여부, 중국의 추가긴축 여파, 신용경색, 선물·옵션 동시 만기 등으로 국내 증시의 상승 탄력이 둔화될 것이라는 전망이 지배적이다.
10일 국내 증시에는 이 같은 우려가 고스란히 반영됐다. 이날 코스피지수는 지난 주말에 비해 27.90포인트(1.44%) 하락한 1906.42로 거래를 마쳤다.
특히 매수주체가 없는 상황에서 오는 13일 선물·옵션 동시 만기일을 앞두고 프로그램(차익거래) 매매는 국내 증시에 큰 영향력을 행사할 것으로 예상된다.
■선물·옵션 만기일 청산물량 적을듯
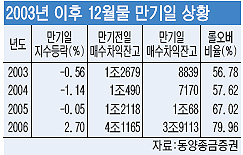
선물·옵션 동기 만기일을 앞두고 프로그램 매매는 지난 4일 이후 줄곧 순매수 행진을 이어가고 있다. 10일 차익거래는 2000억원 이상을 순매수하는 등 매수차익잔고는 6조5000억원으로 사상 최고치를 잇따라 경신하고 있다.
매수차익잔고가 급증하면서 청산 우려도 점차 높아지고 있다.
그러나 전문가들은 선물·옵션 만기일에 대규모 매수차익잔고의 청산이 이뤄지지는 않을 것으로 전망하고 있다. 현재 쌓여있는 매수차익잔고는 배당을 겨냥한 프로그램 매매의 성격이 짙은 만큼 배당락이 이뤄지는 27일 이후에나 물량이 나올 것으로 예상되기 때문이다.
또 시장 베이시스(현물과 선물 간 가격 차이)가 우호적인 것도 매수차익잔고 청산 우려를 불식시켜 주고 있다.
동양종금증권 장지현 연구원은 “이번 주 들어 이론가 대비 현물 스프레드 가격이 좋아지고 있다”며 “만기 청산물량이 줄고 롤오버될 가능성이 높아졌다”고 말했다.
증권업계 관계자는 “최근 시장 베이시스는 프로그램 매수세가 유입될 정도로 무위험 차익거래가 늘어날 수 있는 충분한 여건”이라며 “매수차익잔고는 연말 배당락 이후 서서히 물량이 나오기 시작할 것”이라고 전망했다.
■국내 증시 변동성 확대
국내 증시는 프로그램 매수세가 유입되고 있지만 미국의 금리인하가 0.25%포인트에 그칠 것이라는 ‘실망감’에 약세를 보일 것으로 전망된다. 국내 증시는 이미 FOMC 금리인하 기대감이 미리 반영돼 있어 0.25%포인트 금리인하로는 증시를 끌어올리는 호재로 크게 작용하지 않을 것이라는 전망에 따른 것이다.
한국투자증권 김학균 연구원은 “미 금리인하가 실물 경기의 하강 가능성을 반영한 결과라면 금리 인하로 인한 기대를 높게 잡을 수 없다”며 “추가 상승의 동력이 되기는 힘들다”고 말했다.
증권업계 관계자는 “FOMC는 11일 금리인하 여부를 결정하는 데 금리를 0.25%포인트 인하할 것이라는 관측이 우세하다”며 “지난 주 국내 증시의 상승 배경이 미 금리인하 기대감이라는 점에서 미 금리인하가 증시 상승 모멘텀이 되지는 않을 것”이라고 말했다.
또 중국 정부의 긴축 소식도 국내 증시의 변동성을 확대시키고 있다. 앞서 중국은 지난 주말 지급준비율을 25일부터 13.5%에서 14.5%로 1%포인트 인상한다고 밝혔다. 이는 1987년 이후 가장 높은 수준으로 중국의 이 같은 긴축 조치는 여러 추측을 낳고 있다.
/[email protected] 안만호기자