자사주 매입 확대 藥?毒?
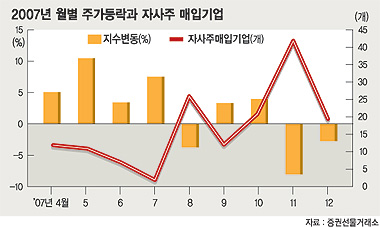 최근 주가가 폭락하며 국내 기업들의 자사주 매입이 늘고 있다.
자사주 매입은 주주가치 제고와 주가 안정화를 위해 자주 사용되는 방법으로 특히 요즘 같은 불안정한 주식시장에서 긍정적인 효과를 낸다.
지난달 30일 현대중공업이 주가 안정화를 위해 228만주의 자사주 매입을 발표하자 주가가 하락세에서 벗어나 지난 5일까지 22%대의 주가 상승세를 기록하기도 했다.
그러나 자사주 매입 이슈로 주가가 개선된 기업도 있지만 소규모 업체의 경우 오히려 주가가 떨어지는 경우도 있다.
증시 전문가들은 “성장에 집중해야 할 코스닥업체들이 돈을 자사주 사는 데 쓰고 있다”며 “자사주 매입이 결과적으로 ‘독’이 되지 않도록 신중을 기해야 한다”고 조언했다.
■자사주 매입에 나서는 이유는
11일 증권선물거래소에 따르면 지난 1월 한달 동안 자사주를 취득하겠다고 결의한 기업은 코스피 12곳, 코스닥 20곳 등 총 32곳에 달했다. 취득금액은 8877억원에 취득 예정 주식수는 2105만7660주다.
현대중공업은 지난달 말 228만주 자사주 매입을 발표했다. 취득 예정금액은 6520억원으로 시가총액의 2.64%에 달하는 규모다. 현대미포조선도 비상장 최대주주인 현대삼호중공업이 2270억원을 투입해 약 100만주(5%)를 매입할 예정이다. 대한해운도 30억원대 자사주 매입 발표로 주가가 빠르게 반등했다.
대신증권은 신우리사주조합(ESOP)을 위한 주식을 확보하고 주주 이익을 높이기 위해 459억원 규모의 자사주 200만주를 매입한다고 밝혔다. 회사측은 “잘 아는 자사주 취득이야말로 불확실성이 높아진 장세에서 어떤 투자보다 확실한 수익을 안겨주는 법”이라고 설명했다.
대우증원 이규선 연구원은 자사주 매입의 효과로 △주주의 자본손실 방어 △주주가치 제고 △추가 하락 방어 △잉여금 누적에 대한 자신감 표현 △주가 반등 모멘텀 제공 △자사주 매입 소각의 경우 발행주식 감소에 따른 주당순이익(EPS)개선 등을 들었다.
■M&A 방어용 자사주 매입
증권업계에서는 상당수 기업이 하락장에서 자사주 매입을 ‘경영권 방어’의 좋은 기회로 받아들이고 있는 것으로 분석하고 있다. 싼값에 자사주를 사 두면 경영권이 위협받을 때 이를 우호 세력에 팔아 우호 지분으로 전환할 수 있기 때문이다.
증시 전문가들은 우호 주주의 지분이 40% 이상이 되면 경영권 방어에 문제가 없는 것으로 보고 있으며 적어도 30%는 넘어야 안전한 수준으로 평가한다.
최근처럼 주가가 낮아지면 가격 부담이 작아 외부 세력이 인수합병(M&A)을 시도하기도 쉬워진다. 이 때문에 우호 지분이 상대적으로 작은 기업들은 자사 주식을 사들여 주가를 떠받치는 동시에 지분도 확보할 수 있다.
■자사주 매입 ‘독’이 될 수도
주가가 떨어졌을 때 경영진이 자사주를 매입하면 회사가 스스로 돈을 들여 주식을 거둘 만큼 가치에 비해 저평가 된 주식이란 인상과 함께 수급을 조정해 안정적인 가격을 지지하겠다는 의지를 보여줄 수 있다.
그러나 소규모 성장주는 오히려 연구개발에 투자할 자금이 자사주 매입에 쓰일 수 있어 역효과가 날 수도 있다.
삼성증권 박재석 연구원은 “사업모델을 강화시키고 연구개발을 강화해 신제품을 내놓는 등 실적을 거두는 게 가장 중요하다”며 “수익성 개선 없이 자사주를 매입하는 것은 아무 효과가 없다”고 강조했다.
대우증권 이규선 연구원은 “기업의 재무구조가 탄탄할 경우 증시 하락기에 자사주 매입은 시장에 긍정적인 영향을 미치고 주가 상승시 차익도 노릴 수 있지만 지나치면 경영에 부담이 될 수 있다”고 말했다.
/[email protected] 이창환기자