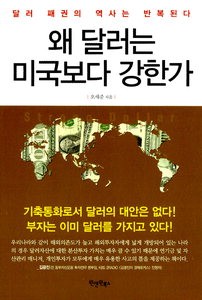
[서평] 왜 달러는 미국보다 강한가
세계 경제 성장을 견인하는 한 축이자 미국과 함께 주요 2개국(G2) 중 하나로 확실히 자리매김한 중국이 위안화의 위상 강화에 주력하면서 위안화가 기축통화로서 달러를 대체할 가능성이 끊임없이 대두되고 있다. 그러나 전문가들은 기축통화가 되기 위해 경제력 이외에도 금융시장의 발전을 비롯해 다양한 요소들이 요구되기 때문에 위안화의 달러 대체는 단지 가능성에 불과할 뿐이라고 말한다.
현재 동부자산운용에서 펀드매니저로 근무하고 있는 오세준씨는 최근 저술한 '왜 달러는 미국보다 강한가'를 통해 슈퍼파워로서 미국의 위상이 과거에 비해 크게 약화된 것은 사실이지만 기축통화로서 달러의 지위는 다른 어떤 것도 대안이 될 수 없을 만큼 여전히 확고하다고 말한다. 그렇다면 '미국이 강해서 달러가 강한 것인가, 달러가 있어서 미국이 강한 것인가'하는 의문이 떠오른다. 저자는 그 해답을 달러의 역사 속에서 찾을 수 있다고 말하며 달러가 기축통화가 된 것은 미국이 강해서이기도 하지만 사실은 미국의 숨겨진 전략에 있다고 지적한다.
이 책의 1부에서 저자는 달러가 기축통화가 된 것은 미국에 의해 계획된 것이라는 가정하에 역사적 사실을 바탕으로 달러가 기축통화가 되는 과정을 묘사함으로써 기축통화가 어떤 가치와 의미를 지니고 있는지 설명한다. 1944년 브레턴우즈 협정을 통해 달러를 기축통화로 만든 미국은 1976년 계획적으로 금본위제를 붕괴시킴으로써 금태환의 보증 없이 달러를 기축통화로 유지시켜 종이로 금을 만들 수 있는 합법적인 권력을 얻었으며, 막대한 세뇨리지(seigniorage·화폐 주조이익)를 얻게 된다. 많은 국가가 흥망성쇠를 겪으며 부침을 겪지만 미국만은 항상 독보적인 초강대국의 지위를 누리고 있는데 그것은 바로 '종이로 금을 만드는 특권'을 가지고 있기 때문이라고 저자는 설명한다.
이와 함께 2부에서는 달러의 금융상품적인 특징을 소개하며 자산으로서 달러의 가치를 이해하고 활용할 수 있도록 돕는다. 저자는 자산 포트폴리오 관점에서 달러를 보유할 경우 감수해야 할 위험보다는 얻을 수 있는 이익이 더 크다고 강조한다. 우선 달러의 보유는 선순환이 발생한다. 코스피(경기)와 원·달러 환율은 역의 관계에 있어 대체로 원·달러 환율이 하락하는 경우는 주로 경기가 좋을 때 발생하고, 경기가 좋으면 현금 흐름도 좋은 상태이기 때문에 성급히 달러를 매도해 손해를 확정 지을 필요가 없이 환율이 상승할 때까지 계속 달러를 보유하면 된다. 반면에 경기가 좋지 않을 때는 주로 원·달러 환율이 상승하기 때문에 이때는 달러를 매도해 차익을 실현하면 된다. 또한 원·달러 환율은 급락보다는 급등할 때 변동폭과 속도가 크기 때문에 달러를 장기 보유할 경우 환율이 내려가서 손해가 발생하는 경우보다는 환율이 올라가서 이익이 발생하는 폭이 더 크다. 자산으로서의 달러는 이러한 장점을 가지고 있기 때문에 달러는 한국인에게 특히 매력적인 금융상품이라고 저자는 강조하며, 갈수록 불확실성이 증폭되고 있는 환경 속에서 자산을 효율적으로 지키는 방법 중 하나로 달러를 적극 활용할 것을 권하고 있다.
[email protected] 최종옥 북코스모스 대표
[email protected] 최진숙 기자