M&A 이후 재매각 난항.. PEF 투자금 회수 못해 ‘소화불량’
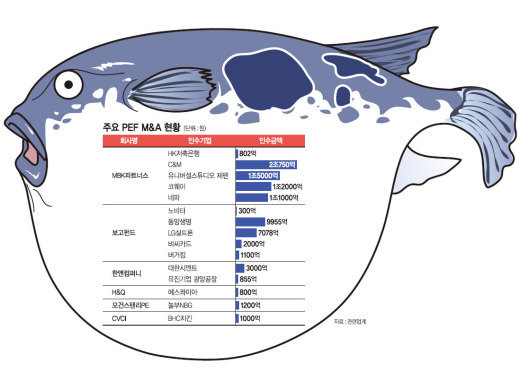
'5월 말 현재 등록회사 228곳, 총 출자약정액 42조2169억원.' 간접투자자산운용업법(간투법) 시행에 따라 우리제1호 PEF와 미래에셋 1호 PEF가 첫발을 뗀 지 10년 만에 이룬 성과다. 하지만 이처럼 화려하게 등장한 PEF의 이면에 꼬리표처럼 따라다니는 숙제가 있다. 인수합병(M&A)에 성공한 기업들의 엑시트(투자자금 회수) 문제다.
■M&A 성공…'승자의 저주'
지난 10년간 PEF들은 대규모의 M&A 경쟁에서 승리, 시장을 주도해 왔다.
토종 PEF의 대표격인 보고펀드는 지난 2006년 노비타를 시작으로 동양생명, 비씨카드, LG실트론, 버거킹 등을 잇따라 인수하며 시장을 놀라게 했다. 막대한 해외 블라인드 자금을 앞세운 MBK파트너스는 C&M, 유니버설스튜디오 제팬, 코웨이, 네파 등 대규모 M&A에서 승전보를 올렸다. 이외에도 모간스탠리 PEF가 외식업체인 놀부NBG를 인수했다. 한앤컴퍼니는 대한시멘트 등 시멘트업체들을 품에 안으며 막강한 '돈의 힘'을 과시했다.
풍부한 자금력을 바탕으로 M&A 경쟁에서 승자가 됐지만 '엑시트' 앞에서는 고개를 숙인다. 인수한 기업들을 계약기간 내 재매각해 투자자에게 원금과 수익을 돌려줘야 하지만 대부분이 여의치 않았다.
보고펀드가 인수한 동양생명은 꾸준히 매각을 추진했지만 여전히 새 주인을 찾지 못하고 있다. LG실트론은 상장이 무산되며 엑시트의 기회를 날렸다. MBK파트너스 역시 지난 2007년 맥쿼리와 함께 인수한 C&M의 엑시트가 고민이다. 특히 2006년 인수한 HK저축은행의 매각도 서둘러야 한다. 문제는 이들 기업이 매물로 내놓을 만한 상황이 아니라는 점이다. 동양생명은 저금리 장기화 등 업황이 좋지 않고 LG실트론은 실적부진으로 상장에 발목을 잡혔다. 올 하반기 매물로 나올 것으로 예상되는 C&M의 경우 국내 케이블TV 가입자가 수년간 제자리걸음을 하는 등 시장이 포화상태다.
PEF의 매물은 PEF가 가져가지 않는다는 게 시장의 불문율이다. 때문에 이들 기업은 대부분 전략적투자자(SI)들이 인수후보로 나서야 한다. 하지만 업황을 가장 잘 알고 있는 상황에서 가격적으로 만족할 만한 수준의 베팅은 기대하기 어렵다. 과거 PEF들이 대부분 두자릿수의 내부수익률(IRR)을 기록했다는 점을 감안하면 부담은 더 커진다.
투자은행(IB)업계 관계자는 "엑시트에 차질을 빚고 있다는 것은 레퓨테이션 하락으로 이어져 다음 펀드레이징에도 영향을 준다"면서 "투자자들이 만족할 만한 수익을 안겨줘야 하기 때문에 PEF들의 고민이 클 것"이라고 말했다.
■외식업 투자 PEF '정책리스크'
외식업체를 인수하거나 투자한 PEF들은 복병을 만났다. 경기변동에 덜 민감하고 현금 창출력이 뛰어나 매력적인 투자처로 각광을 받으며 2011년 모간스탠리PEF가 놀부NBG를 인수했다. 같은 해 홍콩계 PEF인 어피니티에쿼티파트너스는 풀무원식품에 1000억원을 투자했다.
지난해에는 토종PEF 보고펀드가 버거킹 한국사업부를 인수했다. 이달에는 씨티그룹 계열 PEF 운용사인 CVCI가 BHC치킨 인수의사를 밝혔다. 최근에는 KFC, 크라제버거, 새마을식당 등이 매물로 나오며 시장의 주목을 받고 있다.
하지만 외식업이 중기적합업종으로 선정되면서 투자자들에게 제시했던 수익률을 맞추기는 쉽지 않을 것이라는 우려가 나온다. 출점제한 등 규제가 강화되면 성장성이 제한돼 투자계획 수정이 불가피해졌기 때문이다.
실제 규제로 인해 프랜차이즈의 유망 상권에 출점이 어려워졌다. 이는 곧 영업 위축으로 이어지고 있다.IB업계 관계자는 "얼마 전까지만 해도 국내 외식 중소.중견기업은 성장가능성이 높은 것으로 주목받아왔으나 중기적합업종 선정이 PEF들의 외식업종 투자 열기에 찬물을 끼얹었다"고 말했다.
[email protected] 김병덕 박신영 기자




