2분기 어닝시즌 낙폭과대주 노려라
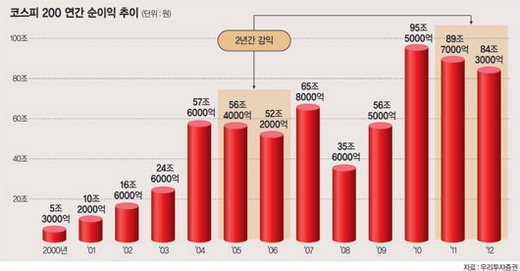
올 2·4분기 어닝시즌(기업 실적을 집중적으로 발표하는 시기)을 앞두고 실적호전주에 관심이 쏠리고 있다.
이들 종목 중에는 최근 변동성이 커진 증시에서 크게 하락한 종목들이 주목을 받을 전망이다.
전문가들은 "기업들의 실적발표가 이어지면서 투자심리가 점차 안정을 되찾을 것"이라며 "기술적 반등세가 이어질 경우에는 올해 실적호전이 예상되는 낙폭과대주와 외국인투자가, 기관투자가가 동시 순매수하는 종목을 우선 주시해야 한다"고 지적했다.
28일 증권업계에 따르면 국내 증시의 올 2·4분기 영업이익 추정치는 한달 전에 비해 2.9% 하향됐다. 3·4분기 영업이익 추정치도 2.2% 떨어졌다.
삼성전자의 영향이 컸기 때문으로 분석된다. 삼성전자 실적은 국내 증시에서 이익총액의 20%를 차지한다. 최근 외국계 증권사의 모바일 실적 악화 전망에 10조7000억원에 달했던 추정치는 10조2000억원으로 4.9%가량 하향됐다.
현대증권 임종필 연구원은 "안정되던 국내 증시 분기 이익추정치가 5월 말 이후 다시 하향세로 돌아선 것은 선진국 출구전략 우려와 중국의 신용경색 우려가 동시에 맞물린 데 따른 것"이라며 "최근 낙폭이 컸던 종목 중 3·4분기까지 이익개선세가 지속될 종목을 주목할 필요가 있다"고 말했다.
자화전자, 인터플렉스, 비에이치, 바아트론, 동성화인텍, 루멘스, 동아쏘시오홀딩스, 이녹스, 대상, LG디스플레이, 한세실업, KH바텍 등을 대표적인 관심주로 꼽았다.
미국 중심의 경기회복이 결국 수출형 신흥국의 경기 상승으로 이어질 수 있어 이익 전망이 나쁘지 않다는 견해도 있다.
우리투자증권 김병연 연구원은 "한국 경상수지 흑자, 단기외채비율 하락 등 대외건전성은 안정돼 있다"면서 "2·4분기 실적우려에도 한국 기업이익은 2013년 23%, 2014년 16% 증가할 것으로 예상된다"고 말했다. 이어 "추가 상승이 예상된다면 가장 좋은 투자전략은 낙폭과대주의 반등 효과를 누리는 것"이라고 말했다.
1순위는 IT(반도체, 디스플레이)업종을 꼽았다. 헬스케어, 화학, 기계, 인터넷·SW도 관심대상으로 제시했다. 업종 내 종목으로는 삼성전자, LG디스플레이, 지디, 한미약품, 씨젠, 한솔신텍, NHN 등을 제시했다. 개별종목으로는 현대건설, BS금융지주 등을 추천했다.
삼성증권 박정우 연구원은 "향후 추가적인 변동성 확대 국면이 지속될 가능성이 커 펀더멘털과 실적 전망치가 안정돼 있는 투자종목군을 중심으로 투자하면서 낙폭이 컸던 우량주들은 기술적 반등영역에서 트레이딩으로 대응하는 전략이 유효해 보인다"고 말했다.
펀더멘털과 실적 가시성이 좋은 핵심 투자종목군으로 △매크로 환경의 변화가 펀더멘털 개선으로 이어질 수 있는 기업(삼성화재, 현대차) △2·4분기 실적개선에 대한 신뢰도가 높은 기업(SK하이닉스, 한국타이어) △확실한 성장 모멘텀을 보유한 기업(롯데하이마트, SK) 등을 제시했다.
낙폭과대 유망주로는 삼성전자, SK이노베이션, CJ, GKL, 매일유업, 서울반도체 등을 추천했다.
[email protected] 김문호 기자




