대기업 계열사·건설사 신용등급 ‘뚝’.. 은행권 위험노출액 2조8500억 ‘눈물’
신용등급 'BBB+' 이하로 떨어진 대기업 계열사와 건설사에 노출된 은행권 익스포저(위험노출액)가 3조원에 달하는 것으로 추산됐다.
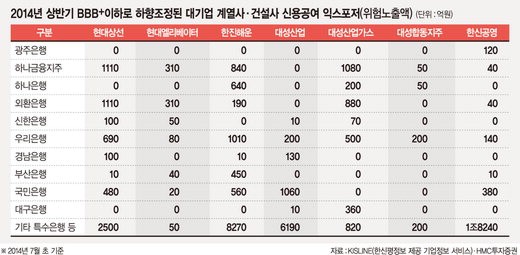
27일 금융권에 따르면 은행권이 현대상선·현대엘리베이터·한진해운·대성산업·대성산업가스·대성합동지주·한신공영 등에서 떠안아야 할 위험 노출액은 2조8570억원으로 나타났다. 이들은 올해 상반기 BBB+ 이하로 하향조정된 대기업 계열사이거나 건설사다.
현대상선은 제1금융권 익스포저가 4990억원에 달했다. 현대엘리베이터 550억원, 한진해운 1조1150억원, 대성산업 7690억원, 대성산업가스 2830억원, 대성합동지주 450억원, 한신공영 910억원 등이다.
은행별로는 기타 특수은행이 1조8240억원으로 가장 많았다. 이어 하나금융지주 3430억원, 우리은행 2830억원, 외환은행 2530억원, 국민은행 2500억원, 하나은행 900억원, 부산은행 51억원, 대구은행 460억원, 신한은행 230억원, 광주은행 120억원 등이다.
HMC투자증권 황원하 연구원은"최근 동부제철 자율협약 관련 소식 등 몇몇 대기업에 대한 대손비용 우려가 크다"면서 "상황이 악화된 대기업 여신이 모두 다 회수의문으로 분류돼 충당금이 적립되더라도 순이익에 미치는 영향은 제한적"이라고 말했다.
실제 현대와 한진그룹은 자구계획이 50~60% 이상 진행됐다. 또 대기업 여신 담보대출 비중은 적어도 최소 30% 이상이다.
그러나 늘어나는 익스포저가 은행에 적잖은 부담이다.
과거 '울며 겨자 먹기식' 쏟아부은 돈은 눈덩이처럼 불어났지만 대출 회수 가능성은 갈수록 낮아지고 있어서다. 부실이 늘면 은행은 충당금을 그만큼 더 쌓아야 한다.
한국은행이 국회에 보고한 '금융안정보고서(2014년 4월)'에 따르면 이자보상비율이 100% 미만인 한계기업이 2009년 2019곳에서 2012년 2965곳으로 증가 추세다. 한계 기업은 3년 연속 이자보상비(이자비용을 영업이익으로 나눈 비율)가 1이 안 되는 기업을 말하는데 한마디로 벌어서 이자도 내지 못한다는 의미다. 한국은행은 "기업 구조조정 과정에서 발생할 수 있는 재무부담이 은행의 건전성을 심각하게 저해할 수준은 아니지만 추가 건전성 하락은 대비해야 한다"고 지적했다.
은행들은 부실기업들과 거리 두기를 하고 있다.
총 14개 주채무계열이 채권단 재무구조개선약정 대상계열로 선정된 데서 이를 알 수 있다. 대기업에 대한 대출도 꺼리고 있다. 최근 한국은행이 발표한 국내은행의 2.4분기 대기업에 대한 대출태도지수는 마이너스 3으로 5분기 연속 이후 악화 상태가 유지됐다.
채권단의 한 관계자는 "부실 계열사에 대해 지원을 해야 하는 주주나 채권자로서는 달가울 리 없다"면서 "특히 재벌그룹의 경우 지배구조 특성상 적은 지분으로 경영권을 유지하고 있어 부실 계열사 지원을 위한 의사결정이 역설적으로 다수 주주, 채권자의 부를 침해할 가능성도 있다"고 지적했다.
또 기업 정리나 회생에 막대한 비용이 들어가는 것도 문제지만 위험 대비용 비용이 늘어 정상기업에 돌아가야 할 돈이 줄어드는 자금경색도 나타날 수 있다고 걱정한다.
[email protected] 김문호 기자