
'5월 옵션만기 D-1' 프로그램 매물 우려 확산
3월 뒤 외국인 위탁 잔고 6000억 늘며 청산 가능성 전문가들은 "충격 제한적"
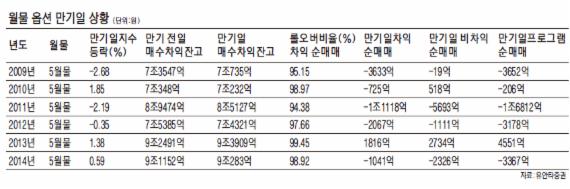
오는 14일 예정된 5월 옵션 만기가 한풀 꺾인 증시에 어떤 영향을 미칠 지 관심이다.
'그렉시트(그리스의 유로존 탈퇴)' 우려, 통화전쟁(달러 강세) 등으로 불확실성이 그 어느 때보다 높아 만기일에 프로그램 매도 우위 가능성이 크다고 전문가들은 예상하고 있다. 다만 만기 변수가 코스피를 뒤흔들 만한 상황은 아니라고 진단한다.
12일 증권업계에 따르면 4월 만기 이후 유입된 프로그램 순매수 규모는 차익거래 1456억원, 비차익거래 2183억원 등 총 3638억원이었다.
순차익 잔고는 3조8538억원으로 4월 만기 이후 1566억원이 늘었다.
증권사의 자기거래 잔고는 3월 만기 이후 약 770억원이 늘었다. 외국인의 위탁 잔고는 6000억원 가량이 증가했다. 외국인의 청산 가능성이 가장 큰 편이다.
옵션만기일은 매월 둘째 주 목요일에 돌아온다. 선물과 현물의 가격 차이를 이용한 프로그램 매매(차익거래)가 청산되는 날이어서 장 막판에 주가가 급락할 가능성이 크다. 시장이 매달 옵션만기일에 지수의 움직임을 주목하는 이유다.
기대보다는 걱정이 많다.
교보증권 김지혜 연구원은 "5월 옵션 만기는 지난 3월 동시만기 이후 유입된 차익 잔고의 회전 가능성에 유의할 필요가 있다"면서 "외국인 비차익 매수 둔화, 선물 시장에서의 단기 차익 실현 등으로 변동성 확대 가능성이 있다"고 우려했다.
경험적으로도 5월 만기일은 우울했다. 2000년 이후 마감 동시호가간에 'K200'이 플러스를 기록한 것은 단 세 차례(2003년, 2006년, 2014년)였다. 5월 옵션만기가 시장에 부정적인 영향을 주고 있다는 방증이다.
5월은 6월 동시만기일 다음날 적용되는 KOSPI200의 정기변경과 6월 분기 배당을 앞둔 마지막 옵션만기일이다. NH투자증권 최창규 연구원은 "보수적인 차익거래 플레이어 입장에서 이러한 이벤트는 부담이 될 수 있다"면서 "만약 부담이 현실화된다면 차익잔고의 보유보다는 빠른 청산이 일반적인 선택일 것"이라고 전망했다.
글로벌 유동성 흐름에 영향을 주는 환율도 변수다.
국제금융센터에 따르면 올해 들어 신흥국에서 빠져나간 자금은 211억3400만 달러였다. 이는 지난해 230억6400만 달러의 91.63%에 달하는 규모다.
특히 아시아지역에서 최근 5억4600만 달러(4월 30일~5월 6일)가 빠져나갔다. 최근 한달 새 아시아지역 자금유입 규모는 4월 16일~4월 22일 55억3500만 달러, 4월 23일~4월 29일 30억6600만 달러로 강도가 약화되고 있다.
대신증권 김영일 연구원은 "달러화 방향성 확인 전까지 신흥 시장 자금 유입 강도는 둔화될 것"이라며 "최근 5일 기관 비차익 매도 규모가 외국인 매수 규모를 웃돌고 있어 만기에 주요 부담 요인이 될 것"이라고 내다봤다.
금리도 변수다.
최근 단기 금리 상승이 시장에서 유동성 회수 가능성으로 인식될 수 있게 때문이다.다만 충격은 제한적일 전망이다.
김영일 연구원은 "4월 옵션 만기 이후 매수차익잔고가 3000억원 넘게 증가해 만기주 부담 요인이지만 이들 물량이 시장에 나 올 가능성은 낮은 만큼 만기 부담은 크지 않다"고 분석했다.
[email protected] 김문호 기자




