[CEO 톡톡] 대형 조선사 외주물량 대거 수주 이의열 세진중공업 대표
"조선업종 저평가, 실적으로 극복할 것"
상반기 매출 2824억.. "상장 뒤 M&A 적극 활용"
【 울산=장민권 기자】 "조선업종의 부진은 어제 오늘의 일이 아니다. 하지만 세진중공업은 최근 몇년간 안정된 실적을 꾸준히 내면서 불황을 버티는 내성이 생겼다고 생각한다. 현재 신사업을 추진하는 등 미래 성장동력도 풍부해 상장 후 조선기자재 업종 대장주로 올라설 것으로 본다."
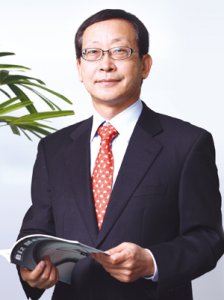
최근 울산 본사에서 만난 이의열 세진중공업 대표(사진)는 대우조선해양 사태로 촉발된 조선업종 저평가 인식을 단단한 펀더멘털(기초체력)로 극복하겠다며 이 같이 밝혔다.
지난 1999년 설립된 세진중공업은 데크하우스(Deck House)와 LPG 탱크 등을 생산하는 초대형 조선기자재 전문업체다. 데크하우스는 선원들의 생활공간으로 세진중공업은 세계 최대 규모인 연간 130여척을 생산하고 있다. 선종에 관계없이 반드시 장착돼야 한다는 점에서 지속적인 수요가 예상된다. 또 LPG 전용 운반선에 장착되는 LPG 탱크는 LPG의 끓는 점인 -42℃보다 낮은 온도를 유지해야 하는 기술력이 요구돼 진입장벽이 높은 편이다.
특히 세진중공업은 대형 조선사인 현대중공업과 현대미포조선의 외주 물량 대부분을 독점적으로 수주하면서 실적을 꾸준히 늘려가고 있다. 실제 세진중공업의 올해 상반기 매출액은 전년 동기 대비 16% 오른 2824억원을 기록했고 영업이익률과 순이익률은 각각 9%, 5%로 나타났다. 하반기 실적은 비수기인 3·4분기에 소폭 줄어든 후 4·4분기에 재반등하면서 올해 9%대 영업이익률을 유지할 것으로 회사 측은 예상하고 있다.
이 대표는 "조선업이 흑자를 많이 내지 못한 건 사실이지만 실적 대비 과도하게 저평가된 것도 없지 않다"면서 "상장 추진 중 돌연 대우조선해양 사태가 터져서 일각에선 상장시기에 대한 우려를 표하고 있지만 실적은 튼튼하기 때문에 상장 후 주가는 공모가를 꾸준히 웃돌 것"이라고 말했다.
세진중공업은 재무구조를 개선하고 보다 안정적 사업구조를 갖추기 위해 상반기 현재 228% 수준인 부채비율을 150% 밑으로 낮추는 데 공모자금을 투입할 계획이다. 아울러 인수합병(M&A) 등을 통해 엔지니어링 부문을 강화하는 등 전략사업 육성에도 적극 활용한다는 방침이다.
이 대표는 "조선업이 불황이기 때문에 오히려 대외신인도를 제고하고 자금조달 능력을 키우기 위해 상장이 더욱 필요하다고 생각한다"며 "당장 회사 현금흐름에 문제가 발생한 것이 아니기 때문에 사업 안정성을 높이는 데 주력할 것"이라고 언급했다.
한편 세진중공업은 총 1514만1000주를 공모하며, 상장예정 총 주식수는 4723만2000주다. 공모 예정가는 3900원~4800원으로 총 모집금액은 591억원~727억원 규모다. 오는 14~15일 수요예측을 거쳐 최종 공모가를 확정한 후 이달 21~22일 청약을 받아 10월 초 유가증권 시장에 상장할 예정이다. 주관사는 KDB대우증권과 신한금융투자다.