은행株 실적타고 두둥실, 우리銀 '두각'
은행관련주 30% 이상 상승.. 예대마진 축소세 둔화된데다 가계대출 크게 늘어 수익 개선
우리은행 주가 50% 상승.. 이광구 행장 재신임 청신호
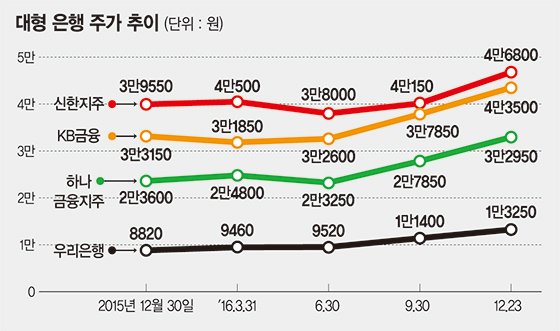
올들어 은행관련 종목의 주가가 30% 이상 상승하면서 시장수익률을 크게 앞지른 것으로 나타났다. 올해 초 저금리의 영향으로 은행주가 빛을 보기는 어려울 것이라는 전망 우세했지만 예상은 보기좋게 빗나갔다. 은행 예대마진 축소세가 둔화된데다 가계를 중심으로 대출이 크게 늘면서 수익이 개선돼 은행주 주가상승을 이끌었다. 특히 우리은행은 실적 개선과 함께 민영화 이슈까지 더해지면서 은행종목중 가장 높은 주가상승률을 기록했다. 내년초 재신임을 물어야하는 이광구 우리은행장으로서는 적지 않은 힘을 얻게 됐다. 전문가들은 4.4분기 상승세로 방향을 튼 시장금리가 새해에도 오를 것으로 예상되면서 적어도 상반기까지는 은행들의 성과가 좋을 것으로 보고 있다.
■시중은행, 실적도 주가도 웃었다
25일 금융권에 따르면 우리은행과 신한지주, 하나금융지주, KB금융 등 유가증권시장에 상장된 대형 은행관련 종목들의 주가는 지난해 말 대비 18.33~50.23% 상승했다. 연초 이후 코스피지수가 3.8% 상승에 그친것과 비교하면 독보적인 상승세다.
지난해 보다 대폭 개선된 실적이 주가 상승을 이끌었다.
대형 시중은행과 금융지주의 연초 이후 3.4분기까지 누적 당기순이익은 지난해에 비해 평균 22.46% 늘어났다. 지난 2011년부터 급격히 떨어지던 순이자마진(NIM) 하락세가 둔화됐고 주택시장 광풍으로 가계대출 증가세가 이어지면서 이자이익이 크게 늘어났다.
은행관련주 중 연초 이후 주가가 가장 많이 상승한 곳은 우리은행이다. 지난해 말 8820원에서 지난 23일 1만3250원으로 50% 이상 상승했다. 우리은행은 올해 3.4분기까지 당기순이익이 1조1172억원으로 지난해 같은 기간(8539억원)에 비해 30.83% 늘었다. 이미 지난 한 해동안 벌어들인 수익을 초과 달성한 셈이다.
4전 5기만에 성공한 민영화도 우리은행 주가 상승에 힘을 보탰다. 지난 8월 과점주주 매각 방안이 발표된 이후에만 30% 가까이 주가가 상승했다. 입찰 과정을 거쳐 7개 과점주주 중심 체제가 자리를 잡으면서 주가도 이에 화답했다.
하나은행과 외환은행의 합병을 마치고 KEB하나은행을 출범시킨 하나금융지주도 주가가 40% 가까이 상승했다. 합병 과정에서 중복 점포를 폐쇄하는 등 판매관리비를 줄이려는 노력이 통했다. 자산건전성, 자본적정성 등도 크게 개선됐다.
메리츠증권 은경완 연구원은 "KEB하나은행 통합 이전 30%를 웃돌았던 대기업 여신 비중이 통합 후 큰 폭으로 하락하면서 주요 핵심지표의 개선세가 뚜렷하게 나타나고 있다"고 평가했다.
KB금융과 신한지주도 올해 실적이 시장 기대치를 뛰어넘는다는 호평을 받으면서 주가 상승세를 이어갔다. 현대증권 인수에 성공한 KB금융의 주가는 연초보다 31.22% 상승한 4만3300원을, 신한지주는 18.33% 오른 4만6800원을 각각 나타내고 있다.
■저금리 끝, 내년에는 상고하저
미국의 금리 인상이 본격적으로 진행될 것으로 예상되는 내년에도 시중은행들의 실적 개선세는 지속될 전망이다. 다만 지난 2014년 하반기 이후 분양된 아파트 입주가 시작되는 하반기부터는 급격한 가계대출 팽창에 따른 후유증에 시달릴 수도 있다는 분석이 나온다.
금리 인상은 은행에는 긍정적이라는 평가다. 금리가 상승함에 따라 은행들이 마진을 키울 수 있는 여력이 커졌다. 미국이 금리를 인상한다면 한국은행도 더 이상 금리를 낮추지 못할 것이라는 의견도 나온다.
KB투자증권 유승창 연구원은 "은행의 순이자마진은 한국은행이 기준금리를 동결하면 상반기에, 기준금리를 한 차례 낮추면 하반기에 반등할 전망"이라며 "기준금리를 인하하더라도 시장금리 하락 폭은 크지 않아 은행의 순이자마진 방어에 긍정적"이라고 분석했다.
다만 리스크 관리가 문제다. 최근 1300조원까지 불어난 가계부채가 변수다. 금리가 상승세로 돌아서기 시작한다면 가계의 원리금 상환 부담이 늘어나면서 은행에 부담으로 작용할 수 있다는 목소리가 나온다. 하나금융투자 한정태 연구원은 "가계대출의 급속한 팽창 이후에는 반드시 후유증을 몰고 온다"며 "하반기로 갈수록 주택담보대출에 대한 이자부담이 늘고 원금상환으로 인해 소비 여력이 줄어들면서 성장의 발목을 잡을 개연성이 높다"고 지적했다.
[email protected] 박세인 기자




