저축보험 비과세 축소… 커지는 논란
업계 "서민 노후준비 저해"
정부가 서민들의 노후 재원 마련 수단인 장기저축성보험의 비과세 혜택을 줄이기로 하면서 고령화와 맞물려 논란이 일고 있다. 특히 보험업계는 정부와 청치권이 사회적 공론화 과정 없이 세수 증대 측면만 앞세워 서민들의 노후 준비를 저해시키는 결정이라고 지적했다.
기획재정부는 저축성보험의 보험차익 비과세 한도를 축소하는 '소득세법 시행령 개정안'을 입법 예고한다고 27일 밝혔다.
이 개정안의 골자는 그간 한도가 없던 월적립식 저축성보험에 대한 비과세 혜택을 1인당 월 보험료 150만원 이하로 한정한 것이다. 또 10년 이상 보험을 일시납하는 장기저축성보험의 경우 비과세 한도는 1인당 '2억원 이하'에서 '1억원 이하'로 기준이 강화됐다.
이에 보헙업계와 소비자단체 등에서는 국민들이 부족한 공적연금의 노후 준비 보완책으로 선택하고 있는 장기저축성 보험에 대한 비과세 혜택을 단순히 세수 측면에서만 고려하는 것은 문제가 있다며 반발하고 있다.
한 생명보험사 관계자는 "이같은 개정안은 국민들에게 노후준비를 위한 사적연금은 넣지 말라는 것과 마찬가지"라며 "업계, 국민들과의 공론화 과정도 거치지 않고 일방적으로 기준을 결정한 것은 문제가 있다"고 말했다.
앞서 지난 2월 국회에서 소득세법이 통과된 후 보험업계는 보험업계, 설계사 등 이해관계 당사자들과 충분한 논의 및 공론화 과정을 통해 결정해야 한다는 입장을 피력해왔다.
보험업계는 월적립식 저축성보험의 한도가 설정된 경우 40만명 설계사의 급격한 소득감소가 불가피할 것으로 전망했다. 여기에 영업악화 등으로 보험회사 경영에도 심각한 타격을 초래할 수 있다는 입장이다.
전문가들 역시 고령화 시대를 맞고있는 시점에서 장기저축성 보험에 대한 비과세 한도를 줄이는 것은 국민의 자산 형성을 유도하려는 정부의 정책과 상충되는 측면이 있다고 지적했다.
실제 우리나라 노년부양비는 2015년 17.9명에서 2030년 38.6명, 2050년 71명으로 급증할 것으로 예상되고 있다. 인구구조 변화에 다른 생산가능 인구 감소와 노인인구 증가에 따라 노인부양을 위한 사회적 부담이 급증하고 있는 것이다.
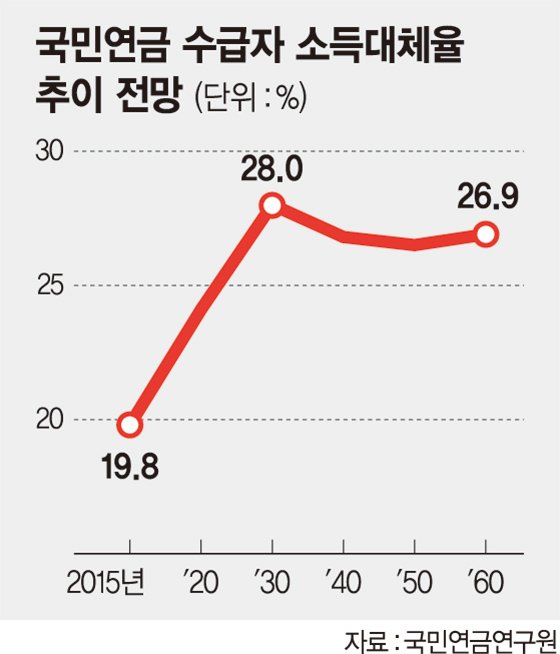
이러한 상황에서 공적연금 보장은 노후 생활자금에서 턱없이 부족한 수준이다.
국민연금연구원에 따르면 국민연금의 실질소득대체율은 2020년 24.1%, 2030년 28.0%, 2040년 26.8%, 2050년 26.5%로 장기적으로 20%대에 머무를 전망이다.
[email protected] 성초롱 기자