고정금리 대출 65만명, 3년내 변동금리 전환
혼합형 금리 주택담보대출자, 2019년 말까지 전환 예정.. 채무 상환부담 가중될 듯
고정금리 대출자로 분류된 혼합형 금리 주택담보대출자 135만여명 중 절반이 3년 내 변동금리로 전환되는 것으로 나타났다. 미국 금리인상과 맞물려 시장금리 상승이 예상되는 만큼 이미 대출을 받은 채무자들도 상환부담이 더 커질 수 있다는 지적이다.
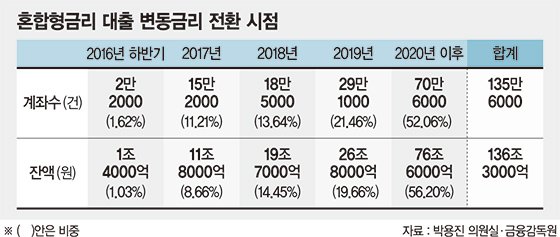
국회 정무위원회 박용진 위원이 29일 금융감독원으로부터 제출받은 '은행권 주택담보대출 변동금리 전환 시점별 현황'에 따르면 지난 6월 말 기준 혼합형 금리 주택담보대출 이용자 135만6000명 중 65만명(47.9%)이 2019년 말까지 고정금리에서 변동금리로 전환된다. 잔액 기준으로는 136조3000억원 중 59조7000억원이 이 기간동안 변동금리로 바뀐다.
주택담보대출이 급증하기 시작한 2014년 이후 가입한 혼합형 금리 상품들은 3~5년이 지난 2017~2019년새 고정금리에서 변동금리로 바뀌는 것이다. 내년 중 변동금리로 바뀌는 주담대 대출액은 11조8000억원(15만2000건)이며, 2018년과 2019년에는 각각 19조7000억원(18만5000건), 26조8000억원(29만1000건)으로 급증한다.
현재 시중은행이 취급하는 주택담보대출은 고정금리, 변동금리, 혼합형 금리 상품으로 분류된다.
연초 이후 금융당국이 여신심사가이드라인 등을 통해 고정금리 대출 비중 늘리기에 나선 가운데 은행들이 순수 고정금리 대출 대신 혼합형 금리 대출을 늘려왔다는 지적이다. 금융위는 내년 고정금리 대출 목표 비중을 45%로 설정했다.
9월 말 기준 은행권 주택담보대출 잔액은 432조7000억원, 이 중 현재 고정금리 대출로 분류되는 상품 규모는 전체의 39.1%인 169조3000억원이다. 하지만 시간이 지나도 금리가 변하지 않는 순수 고정금리 상품은 19조6000억원으로 전체의 4.52%에 불과하다.
주요 시중은행별로는 IBK기업은행이 전체 대출 18조2000억원 중 순수 고정금리 대출이 2조6000억원(14.29%)을 차지했다. 농협은행(4조3000억원.7.73%), KEB하나은행(3조4000억원.5.41%) 등도 상대적으로 고정금리 대출 비중이 높았다.
혼합형 금리는 KEB하나은행(30조8000억원.48.97%), 우리은행(30조8000억원.39.24%) 등이 많이 보유했다. 반면 대출 규모가 크지 않은 외국계 은행이나 지방은행들은 전체 대출의 70% 이상이 변동금리였다. 박 의원은 "향후 금리인상이 예상되는 상황에서 고정금리로 분류됐던 혼합형금리가 2017년 이후 대거 변동금리로 전환된다면, 서민경제에 시한폭탄으로 작용할 수밖에 없을 것"이라며 "금융위원회가 이에 대한 대책마련 없이 단기적 수치에만 치중하고 있다"고 지적했다.
이와 관련, 금융위 관계자는 "혼합형 대출은 5년내 중도상환시 고정금리 효과를 준다"며 "정책모기지 상품은 은행권이 자율적으로 제공하기 어려운 순수 고정금리 상품에 집중하고 있다"고 설명했다.
[email protected] 박세인 기자