꾸준히 오르는 운임에 실적개선 기대… 하반기에도 해운株 '싱글벙글'
대한해운.팬오션 등 수혜
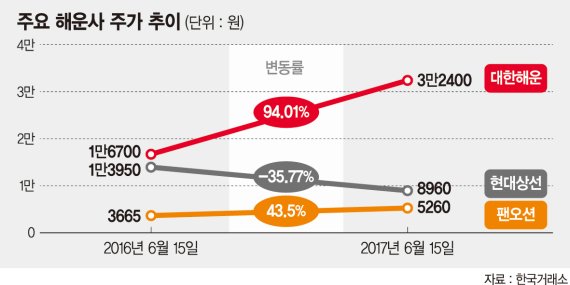
해운주(株)들이 컨테이너 운임 강세에 힘입어 하반기에 실적개선 가능성이 높아지고 있다. 지난해 한진해운이 파산하면서 공급이 줄어든 것이 나머지 해운사들에게는 호재로 작용하고 있다.
해운주들에 대한 관심이 한동안 사그라든 상황에서 최근 1년간 운임이 꾸준히 올랐다. 관련업체들의 주가도 상승하고 있다. 증권업계는 하반기에 실적회복과 함께 해운주에 대한 투자확대의 기회가 올 것이라고 분석하고 있다.
15일 증권업계에 따르면 중국 춘절 이후 약세였던 컨테이너 운임이 2.4분기 부터 회복하고 있고, 여전히 전년대비 50% 이상의 높은 수준을 유지하고 있다. 상하이발 컨테이너 운임지수는 연초 968.4포인트에서 지난 9일 기준 869.5포인트로 낮아졌지만 지난해 3월의 400포인트대에 비해 두배 이상 높은 수준이다.
증권업계는 대한해운의 2.4분기 매출액이 4362억원을 기록해 전년대비 40.7% 증가할 것으로 예상하고 있다. 지난 1.4분기 19억원에 불과했던 SM상선의 컨테이너 사업 매출이 본격적으로 발생하기 시작하는 시점이기 때문이다. SM상선은 대한해운과 대한상선(대한해운이 71.3%를 보유한 자회사)이 각각 26.0%, 23.0%를 투자해 설립한 컨테이너선사다. SM그룹이 한진해운 파산 이후 미주노선 영업권을 사서 지난 3월부터 영업을 시작했다.
현대상선은 지난 1.4분기 적자폭을 줄이며 점진적인 수익성 개선의 가능성을 보여주고 있다. 올해 한국선박해양으로 선박을 매각해, 연간 비용에 1000억원 이상의 절감효과가 있을 것이라는게 증권업계의 예상이다.
팬오션은 재무구조가 튼튼해 경쟁사 대비 운영 선대 확충 여력이 높다는 평을 듣고 있다. 이 때문에 드라이벌크선 시황이 개선되면 이익을 끌어올리기가 쉽다는 분석이다. 증권가에서는 팬오션이 올해 2.4분기 전년동기 대비 20% 이상 늘어난 495억원의 영업이익을 달성할 것으로 보고 있다.
해운 관련업체들의 수익성 개선이 점쳐지면서 주식시장에서 주가 흐름이 상승세다. 대한해운은 지난해 6월15일 1만6700원이던 주가가 현재 3만2400원으로 94.01%의 상승률을 기록하고 있다. 팬오션은 같은 기간 3665원에서 5260원으로 43.52% 상승했다. 현대상선은 1만3950원에서 1년사이 35.77%가 하락한 8960원이다.
신민석 하나금융투자 연구원은 "글로벌 컨테이너 선사 영업이익은 2.4분기 점진적으로 개선될 전망"이라며 "미국에 이어 유럽까지 선진국 경기 회복으로 컨테이너 물동량이 하반기 계절적 성수기로 거치면서 점차 회복될 것"이라고 내다봤다.
[email protected] 안승현 기자




