"포스코ICT, 지금이 매수 적기"-상상인증권
[파이낸셜뉴스] 상상인증권은 4일 포스코ICT에 대해 지난해 4·4분기에 직전 분기 대비 매출 두 자릿수 성장이 기대된다며 투자의견 '매수'와 목표주가 6460원을 신규제시했다.
김장열 리서치센터장은 "포스코ICT는 포스코 계열사를 통한 수주물량을 확보해 지난해 하반기를 기점으로 안정적인 성장 궤도에 진입했다"며 "포스코가 2022년까지 제철소 공장 전체에 포스코ICT에서 개발한 스마트팩토리를 도입할 계획이어서 캡티브 물량만으로도 단기적인 고성장이 가능할 것"이라고 전망했다.
포스코ICT 주가는 수주 지연 및 글로벌 철강 산업 부진에 대한 우려로 2018년 이후 하락세지만, 스마트팩토리 매출 본격화로 캡티브 매출이 꾸준히 발생해 주가도 함께 상승할 것으로 전망된다고 김 센터장은 예상했다.
이어 "대외사업 수주의 점진적 확대를 위해 연구개발을 끝낸 전문 솔루션들이 상용화를 기다리고 있다"며 "이로써 계열사 위주의 스마트팩토리 사업 이후에 발생할 수 있는 매출 감소 우려를 잠재울 수 있을 것"이라고 전했다.
또 "사무자동화 솔루션의 경우 하나금융그룹, CJ올리브네트웍스 등을 대상으로 확산을 추진 중인데, 연구개발 마무리 단계에 있는 솔루션의 상용화가 매출로 이어질 경우 캡티브 매출의 한계를 넘어 중장기적인 주가 상승이 기대된다"고 덧붙였다.
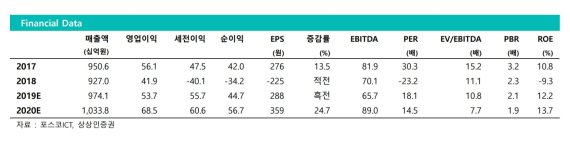
상상인증권이 추정한 포스코ICT의 지난해 영업이익은 전년 대비 27.6% 증가한 537억원, 매출은 5.07% 늘어난 9741억원이다.
김 센터장은 "포스코ICT는 포스코 그룹사를 대상으로 생산공정관리(MES 3.0)를 구축하고 스마트팩토리 플랫폼 '포스프레임'을 적용하는 것을 추진하고 있는데, 이를 통해 향후 2년 간 안정적인 매출 성장이 기대된다"고 전했다.
그는 "현재 매출의 70~80%가 캡티브 향이지만 지난해 5월 LS니코동제련 스마트팩토리 구축사업 수주를 시작으로 그룹사 레퍼런스를 활용한 대외시장 진출을 확대할 계획"이라고 덧붙였다.
[email protected] 김정호 기자