하나금투 "유한양행 기술료 수익 기대… 저점매수 구간"
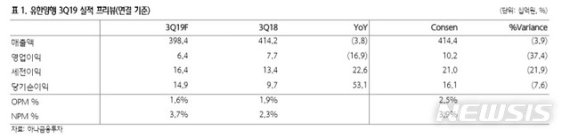
[서울=뉴시스] 강수윤 기자 = 하나금융투자는 9일 유한양행(000100)에 대해 올해 대규모 마일스톤(단계별 기술료) 실적 기대가 크다며 저점 매수 구간이라는 의견을 제시했다.
선민정 하나금융투자 연구원은 "유한양행은 올 상반기 레이저티닙과 얀센의 이중항체 병용투여 임상 2상 개시로 대규모 마일스톤 수취가 기대된다"며 "하반기에는 베링거잉겔하임으로 기술이전 된 YH25724의 임상 진입과 길리어드의 NASH 치료제 선도물질 도출로 마일스톤을 기대할 수 있다"고 말했다.
이어 "유한양행이 체결한 3건의 대규모 기술이전으로 인한 마일스톤 규모는 얀센이 약 12억500만달러, 길리어드가 7억7000만 달러, 베링거잉겔하임이 8억3000만 달러 규모"라고 덧붙였다.
선 연구원은 "기술이전 계약 규모는 일반적으로 계약금과 마일스톤으로 구성된다"며 "계약금은 통상 5~10% 수준으로 마일스톤이 차지하는 규모가 90% 이상"이라고 설명했다. 기존 안분 인식된 계약금 400억원과 R&D 모멘텀으로 발생하게 될 마일스톤 규모는 600억원으로 올해 기술료 수익 부문은 약 1000억원에 이를 것이라는 게 선 연구원의 예상이다.
그러면서 "출시 이후 로열티 수취까지 기대해 본다면 유한양행이 매년 수취할 수 있는 기술료는 2000억~3000억원 대에 도달할 것"이라며 "과거 분기별 200억원대 영업이익에 만족하던 그저 그런 국내 제약사가 아닌 클래스가 다른 제약사로 전환하는 것"이라고 강조했다.
◎공감언론 뉴시스 [email protected] <저작권자ⓒ 공감언론 뉴시스통신사. 무단전재-재배포 금지.>




