
경제
일반경제
하나금투 "농심, 라면 매출에 힘입어 2분기도 깜짝 실적"
목표주가 43만원 유지
[서울=뉴시스]신항섭 기자 = 하나금융투자는 11일 농심(004370)에 대해 여전히 라면이 잘 팔려 1분기에 이어 2분기에도 시장 기대치를 상회하는 실적을 기록할 것이라고 분석했다. 투자의견과 목표주가는 매수와 43만원을 유지했다.
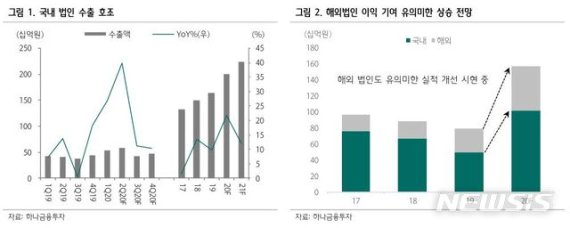
심은주 하나금융투자 연구원은 "농심의 2분기 연결 매출액 및 영업이익을 6487억원, 404억원으로 추정한다"며 "1분기에 이어 2분기에도 시장 기대치를 상회할 것"이라고 전망했다.
이어 "여전히 국내외 모두 라면 매출이 좋다"면서 "국내 라면 매출이 전년 동기 대비 7.5%, 수출이 전년 동기 대비 40% 증가할 것으로 추산되며 경쟁 완화 기조까지 더해져 국내 영업이익은 전년 대비 큰 폭으로 증가할 것"이라고 덧붙였다.
심 연구원은 "올해 연결 매출액 및 영업이익은 각각 10.4%, 98.9% 급증할 것"이라며 "2015년 이후 내리막을 걷던 영업이익은 올해 퀀텀 점프해 사상 최대 실적을 시현할 것"이라고 판단했다.
그는 또 "국내 법인의 이익 레버리지 및 해외법인 체력 향상이 가속화 되고 있다"면서 "해외는 코로나19 비축 수요를 차지하더라도 브랜드 인지도 상승 기인한 K-Food에 대한 관심이 증폭되고 있는 시점인 만큼 중장기 기업가치 제고에 긍정적 영향이 기대된다"고 말했다.
◎공감언론 뉴시스 [email protected] <저작권자ⓒ 공감언론 뉴시스통신사. 무단전재-재배포 금지.>
저작권자© 공감언론 뉴시스통신사. 무단전재-재배포 금지




