
DB금투 "아모레퍼시픽, 국내외 악재 지속…목표가↓"
목표주가 20만원으로 낮춰
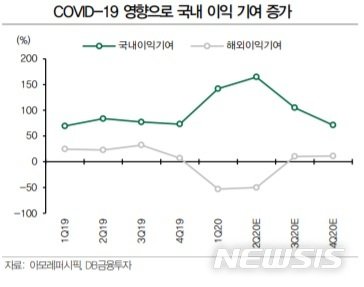
[서울=뉴시스] 유자비 기자 = DB금융투자는 17일 아모레퍼시픽(090430)에 대해 실적 악화와 해외 이익 부진이 지속될 것으로 전망했다. 투자 의견은 '매수'를 유지하고 목표주가는 기존 22만원에서 20만원으로 하향 조정했다.
박현진 DB금융투자 연구원은 "코로나19 관련 내수 경기가 회복될 것이란 기대감이 소비재 기업들 전반에 깔려있었는데화장품, 생활용품 기업들에겐 한계가 있는 듯 보인다"며 2분기 영업이익이 전년 동기 대비 54.2% 감소한 402억원을 기록할 것으로 전망했다.
그는 "마스크 착용이 필수가 됨과 동시에 급격히 더워진 기후 영향으로 비수기 사이클이 평년보다 빨라졌고, 사이클 굴곡도 예상보다 깊은 것으로 판단된다"며 "전문점 채널의 점포 효율화 작업에도 영업적자 기조가 지속 중이고 4~5월 백화점이나 마트 채널 매출 감소세도 여전히 유지되고 있다. 면세 매출이 4~5월 매출도 50% 내외 감소하고 있다"고 밝혔다.
박 연구원은 "해외 이익 부진이 지속될 전망"이라며 "중국에서는 설화수가 4~5월 매출이 성장 반전했지만 이니스프리 매출이 감소하며 중국 전체 매출이 부진하다"고 말했다.
이어 "중국 외 아시아 지역에서의 오프라인 점포 정상영업도 온전하지 못해 2분기 아시아 매출은 전년 대비 19% 감소하고 영업적자를 유지할 것으로 보인다"며 "북미와 유럽도 오프라인 점포의 매출 부진 심화로 해외 실적 기여가 어렵다"고 판단했다.
◎공감언론 뉴시스 [email protected] <저작권자ⓒ 공감언론 뉴시스통신사. 무단전재-재배포 금지.>




