[fn사설] 이재명표 기본금융, 복지로 푸는 게 낫다
현행 서민금융 확대판
금리 간섭하면 부작용
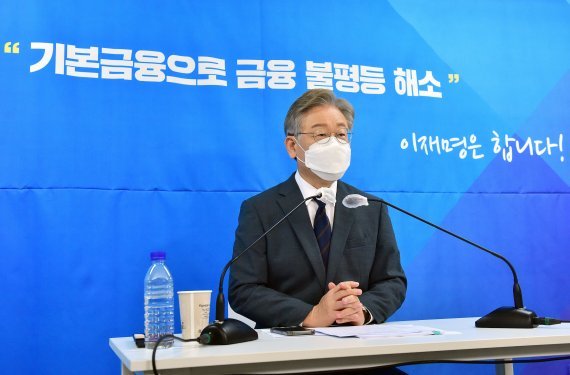
이재명 경기지사가 10일 기본금융 공약을 발표했다. 기본소득, 기본주택에 이어 기본시리즈 3탄이다. 기본금융의 핵심은 기본대출이다. 국민 누구나 최대 1000만원까지 장기간(10~20년)에 걸쳐 3% 안팎의 낮은 금리로 대출받을 수 있는 권한을 보장한다는 내용이다. 수시 입출금이 가능한 전국민 마이너스통장 격이다. 이 지사는 이어 현행 20%인 법정 최고이자율을 추가로 낮추겠다고 약속했다.
한국 대선은 늘 정책 빈곤에 시달렸다. 지지율 수위를 달리는 이 지사는 꾸준히 정책공약을 내놓고 있다. 대선 출사표를 던진 다른 주자들과 비교할 때 돋보인다. 이는 한국 정치 발전을 위해서 바람직한 일이다. 다만 기본시리즈의 방향에는 선뜻 동의하기 어렵다.
기본금융은 현행 서민금융을 확대한 것으로 볼 수 있다. 서민금융은 은행 등 제도권 문턱을 넘지 못한 저신용자가 고리 대부업 또는 불법 사채시장으로 내몰리는 것을 막는 방파제 역할을 한다. 기본금융은 1차 청년, 2차 전국민이 대상자라는 점에서 서민금융의 확대판이다.
그러나 안타깝게도 이명박정부 때 출범한 서민금융은 이렇다 할 실적을 올리지 못하고 있다. 시작할 때도 은행 팔을 비틀어서 한다는 비판이 따랐다. 사실 은행 등 금융사들은 서민금융을 울며 겨자 먹기 식으로 하는 경우가 대부분이다. 이러니 기본금융이 과연 시장에서 제대로 굴러갈지 의문을 품지 않을 수 없다.
기본적으로 기본금융은 관치금융 성격을 띤다. 시장경제에서 국가(정부)가 가격에 간섭하면 필연적으로 부작용을 낳는다. 최저임금이 대표적이다. 마찬가지로 대출 자격, 기간, 금리를 국가가 정하면 어디선가 동티가 나게 돼 있다. 김동연 전 경제부총리는 "국가가 직접 자원배분을 하거나 시장의 가격기능에 개입하면 혁신과 창의가 나올 여지가 줄고 시장과 사회의 역동성이 떨어진다"며 "시장과 경제에서는 국가의 개입을 줄이고, 사회안전망 확충에서는 국가의 역할을 확대하자"고 제안한다('대한민국 금기 깨기').
우리는 양극화 난제를 풀려는 이 지사의 노력을 평가한다. 다만 그 방식에 대해선 의견을 달리한다. 시장은 일단 자율에 맡기는 게 낫다. 그 대신 국가는 사후적으로 복지를 통해 시장실패를 보정하면 된다. 북유럽 선진국들이 바로 그렇게 한다. 그 수단은 세금이다. 이재명표 기본금융은 선의로 충만하다. 그러나 최저임금 정책에서 보듯 선의가 결과를 보장하지 못한다. 서민·저소득층이 겪는 어려움은 증세와 복지로 푸는 게 정공법이다.