SK證 "셀트리온, 1분기 실적이 저점…목표가↓"
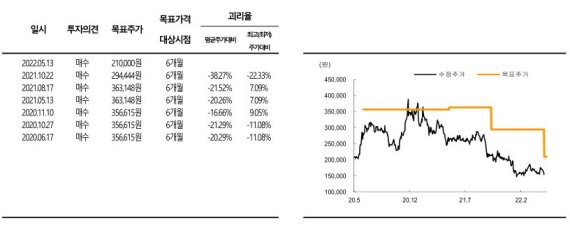
[서울=뉴시스]신항섭 기자 = SK증권은 13일 셀트리온에 대해 1분기를 저점으로 2분기부터 점진적인 이익 개선세가 가능하다고 분석했다. 투자의견은 매수로 유지하고 목표주가는 21만원으로 하향 조정했다.
이달미 SK증권 연구원은 "셀트리온의 1분기 실적은 매출액 5506억원, 영업이익 1423억원 시현으로 영업이익이 시장 컨센서스 대비 28.1% 하회했다"며 "영업이익 부진의 원인으로는 미국 인플렉트라의 단가인하, 케미칼, 진단키트 등 상대적으로 마진율이 낮은 제품의 매출비중 확대, R&D 비용 증가 때문으로 판단된다"고 설명했다.
이 연구원은 "1분기 실적을 저점으로 2분기부터 점진적인 이익개선이 예상된다"면서 "우선 진단키트는 미국 수출의 경우 물류비가 높은데 미국에서 바로 완제품 조립이 가능하게 준비돼 2분기부터는 물류비 절감에 따른 원가 축소가 예상된다"고 내다봤다.
이어 "2분기부터 마진이 높은 바이오의약품 매출비중이 높아지면서 이익개선세가 예상된다"면서 "인플렉트라의 단가인하는 SC로의 스위칭을 위한 단가인하로 SC 매출 상승에 따라 마진율 회복이 가능할 전망"이라고 덧붙였다.
그는 "셀트리온은 유럽과 미국시장에서 램시마, 트룩시마의 꾸준한 점유율 상승세를 기록하고 있으며 램시마 SC, 유플라이마 등 성공적인 신제품 런칭에 이어 향후 아바스틴과 아일리아 바이오시밀러가 순차적으로 런칭 예정"이라며 "장기적인 성장이 가능하다"고 말했다.
☞공감언론 뉴시스 [email protected] <저작권자ⓒ 공감언론 뉴시스통신사. 무단전재-재배포 금지.>