[단독] 횡령해도 감시장치 없다.. 온라인 금융플랫폼 '반쪽짜리 내부통제'
토스·카카오페이·네이버페이 등 금융플랫폼
내부통제기준 있지만 '소비자 보호'만 담아
논란 된 횡령·배임 등 금융사고 예방책 미흡
'회색지대' 플랫폼 자체적 개선안 마련 중
김한규 "체계적인 내부통제 시스템 갖춰야"
[파이낸셜뉴스] 금융상품을 판매대리·중개하는 온라인 플랫폼들이 몸집을 불리고 있지만, 제도적 미비로 인해 '내부통제 사각지대'에 놓인 것으로 파악됐다.
금융회사지배구조법의 적용받는 시중은행이나 보험사와 달리 금융소비자보호법상 '소비자 보호'와 관련된 내부통제기준만 마련해도 법적 문제가 없기 때문이다. 금융당국이 마련 중인 내부통제 강화 방안 또한 은행권의 관행 개선에 방점을 찍고 있다.
직접 수·여신 업무를 하는 기존 금융회사와는 다르다는 목소리도 나오나, 대출 실적이나 중개 면에서 규모를 키워가는 만큼 실질적인 내부통제 장치가 필요하단 지적이 나온다.
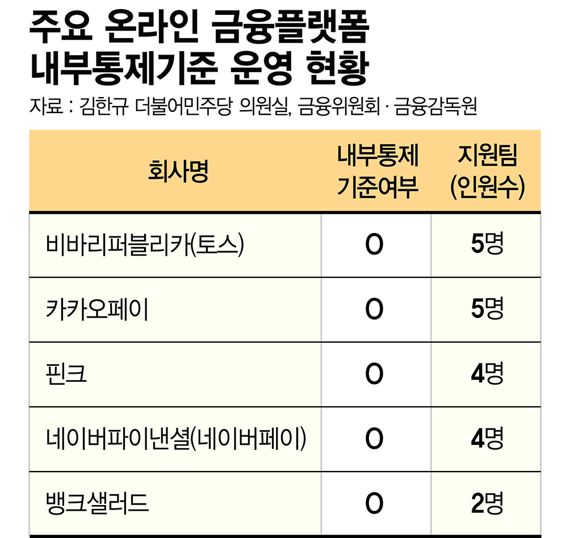
16일 파이낸셜뉴스가 의뢰해 국회 정무위원회 소속 김한규 더불어민주당 의원실이 금융위원회·금융감독원에서 제출받은 자료에 따르면 주요 온라인 플랫폼들은 내부통제기준을 갖추고 있었다.
비바리퍼블리카(토스)와 핀크는 내부통제조직으로 준법지원팀을 운영 중이다. 카카오페이는 금융소비자보호실에 5명 인력을 두고 있으며, 네이버파이낸셜 또한 금융소비자팀 4명이 내부통제업무를 담당하고 있다. 뱅크샐러드는 컴플라이언스팀에서 내부통제를 맡고 있다.
문제는 플랫폼의 내부통제에 최근 문제가 되는 횡령이나 배임, 금품수수 등 임직원 비위행위를 예방할 장치가 미흡하다는 점이다.
금소법은 '금융소비자 보호'와 관련 내부통제기준 마련을 의무화하고 있다. 이해상충, 횡령이나 배임 등 임직원 비위나 위험관리에 대한 내부통제기준과 관련해서는 의무를 부과하지 않는다.
실제 플랫폼 내부통제조직에서 지난 3년간 내부통제기준 여부를 점검한 결과 소비자 보호와 관련된 내용이 주로 개선됐다. 토스와 네이버페이, 핀크, 뱅크샐러드는 대출모집 화면 내 고지문구 개선 등의 조치를 했다. 카카오페이는 대출모집 시 업무매뉴얼 마련, 신규 서비스 법규 준수 협의 등을 진행했다.
고객돈이나 수수료 횡령 등 금융사고를 예방하고 감시하는 내용은 포함되지 않았다.
이는 플랫폼이 법적으로 '회색지대'에 놓여있기 때문이라는 분석이다.
금융회사지배구조법에는 '건전한 경영'과 '주주 및 이해관계자 보호' 등을 위해 임직원이 직무를 수행할 때 준수해야 할 내부통제기준을 마련해야 한다. 금융소비자 보호 외에 포괄적인 내부통제기준을 마련할 의무가 있는 것이다. 은행이나 보험사, 여신전문회사 등과 달리 플랫폼은 이 법의 적용 대상이 아니다.
금융위원회 관계자는 통화에서 "플랫폼은 금융회사지배구조법 적용을 받지 않는다. 이 법에서도 주주나 이해관계자 등 보호를 위해서 내부통제 규정을 만들어야 한다고 규정한 것이지, 횡령 방지라는 구체적 규정이 있는 건 아니다"라고 말했다. 이 관계자는 "(플랫폼도) 고객 돈을 활용하는데, 소비자 보호의 측면에서 내부통제기준을 자체적으로 개선할 부분이 있다"고 설명했다.
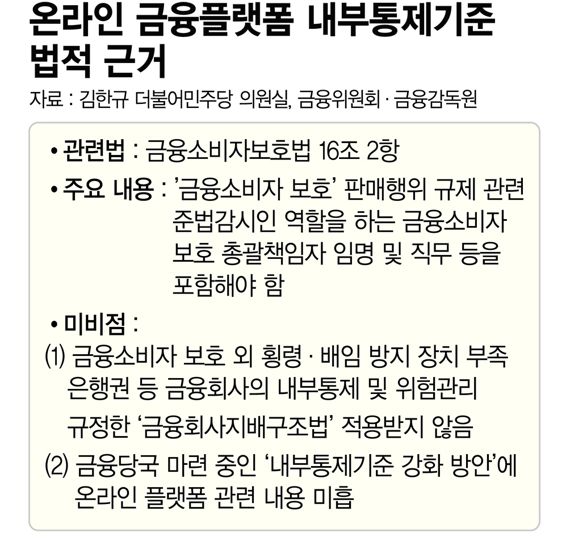
현재 당국이 마련 중인 내부통제기준 강화방안 또한 은행권 금융사고 방지에 초점을 맞추고 있는 가운데, 플랫폼에서는 자구책을 찾고 있다.
특히 선불충전금과 관련해서는 추가적인 내부통제가 필요하다는 지적이 업계 안에서도 나오고 있다. 플랫폼 업체 한 관계자는 통화에서 "핀테크 업계에서 이슈는 선불충전금"이라며 "현재 회사마다 고객 자금보호 조치가 다 다른데, 사고 위험성을 낮출 장치가 필요하다"고 주장했다.
카카오페이 관계자는 "올해 상반기 은행권의 대규모 횡령사건이 연이어 발생한 부분에 경각심을 갖고 추가적 내부통제 강화 방안을 마련했다"며 "자금 집행 프로세스 전반에 대한 세부 기준을 문서화하고, 책임자 검토·승인 강화, 인감 사용 관리 및 중요문서 관리 통제 강화 등의 조치를 했다"고 밝혔다. 이외에 금융사고예방 정기점검 제도 도입, 내부고발 제도 강화 등 내부통제 강화 방안을 오는 11월 내부통제위원회에서 의결해 추진할 예정이다.
네이버파이낸셜은 직원들의 횡령, 배임과 관련해 컨플라이언스팀이 자체적으로 내부 규정을 마련하고 있다.
결제 서비스를 제공하지 않는 온라인 플랫폼 측에서는 "전체적으로 어떤 금융상품이 있는지 볼 수 있도록 한 서비스가 중심이라 금융소비자 보호에 초점이 맞춰진 것"이라며 관련 법과 협회 지침을 따르고 있다는 입장이다.
전문가들은 당국의 회색지대 해소 뿐 아니라 업계 자체의 개선 노력도 필요하다고 짚었다.
김종대 세종대학교 경영학부 교수는 "핀테크 기업 등 온라인 금융 플랫폼도 금융기관"이라며 "집행자와 결제자를 반드시 분리하고, 원본 서류 확인·입금 절차 등을 엄격히 관리해야 한다. 직원들의 윤리교육을 병행하는 등 노력이 필요하다"고 설명했다. 또 "선불충전금과 같이 미리 입금하고 사용하게 하는 서비스는 보이스피싱 등 여러 범죄에 노출될 가능성이 크다"면서 "금감원 등 감독기구에서 철저한 검사가 병행돼야 한다"고 강조했다.
김한규 의원은 "내부통제가 작동하기 위해서는 '외부 규제' 역할을 하는 감독기관의 점검 체계, 그리고 내부통제가 없는 상태에서 금융 사고가 발생할 경우 감독기관의 강한 제재가 필요하다"며 "기업들이 내부통제를 잘 만들어 지키는 것이 '효율적인 결정'이 되도록 시스템을 만들어야 한다"고 지적했다.
[email protected] 김나경 김동찬 기자