한투證 "올해부터 시멘트 출하량 감소"
[서울=뉴시스]우연수 기자 = 한국투자증권이 3일 쌍용C&E에 대해 올해 시멘트 출하량 감소에 따른 외형 축소가 불가피하다고 내다봤다. 이에 목표주가를 7400원으로 22.9% 하향하고 투자의견은 '매수'를 유지했다.
강경태 한국투자증권 연구원은 "쌍용C&E의 작년 4분기 매출액은 전년 동기 대비 25.4% 증가한 6094억원, 영업이익은 11.7% 증가한 760억원으로 추정한다"며 "매출액과 영업이익 모두 컨센서스에 부합할 것"이라고 내다봤다.
그는 "11월 시멘트는 전년 동기 대비 톤(t)당 2만6000원 인상된 가격에 출하됐다"며 "가격 인상 효과로 매출액이 큰 폭으로 증가한 가운데 가동률 회복으로 인한 폐합성수지 소각량 증가, 배출권 보유분 매각에 따른 100억원 가량의 일회성 원가 차감에 힘입어 양호한 영업이익을 만들어냈다"고 설명했다.
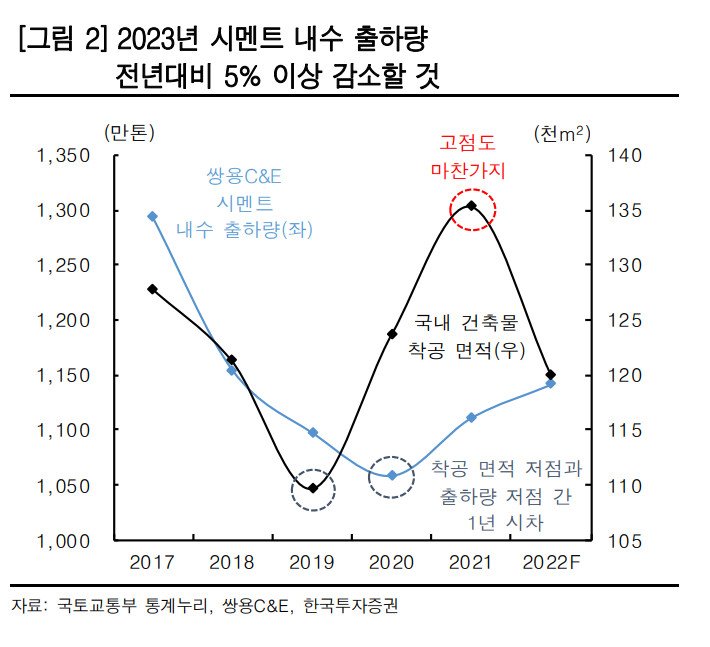
다만 그는 올해부터 시멘트 출하량이 감소할 것으로 전망, 시멘트 부문 외형이 확대되기 어려울 것으로 내다봤다.
강 연구원은 목표주가 하향 배경에 대해 "수요 감소에 따른 외형 축소로 올해 시멘트 부문 에비타(EBITDA·상각 전 영업이익) 추정치가 기존 대비 23.8% 감소했고, 폐합성수지 소각 수수료 하락세를 반영해 환경 부문 EBITDA 추정치를 7.9% 낮췄다"고 설명했다.
또 "전통 시멘트 부문 부진이 예고된 현재, 환경 부문 사업 가치 확장을 위한 회사의 방향성 수립에 주목할 때"라고 덧붙였다.
☞공감언론 뉴시스 [email protected] <저작권자ⓒ 공감언론 뉴시스통신사. 무단전재-재배포 금지.>




