
증권
증권일반
하나證 “농심, 하반기 국내외 모두 실적 개선 기대…‘매수’ 유지”
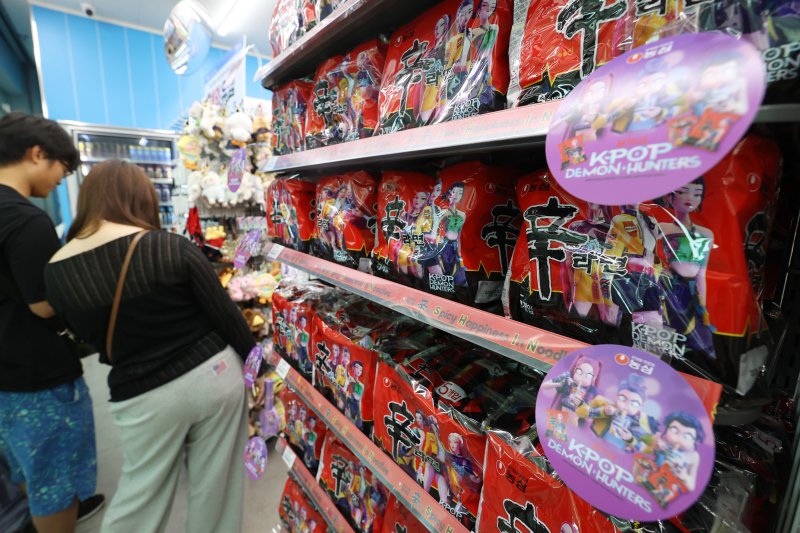
[파이낸셜뉴스] 하나증권은 1일 농심의 하반기 국내외 모두의 실적 개선이 기대된다며 농심에 대한 투자의견 ‘매수’와, 목표주가 54만원을 유지했다.
심은주 하나증권 연구원은 “농심 주가는 영화 ‘케이팝 데몬 헌터스’와의 마케팅 협업 발표 후 약 10% 상승했지만, 주가는 여전히 밸류에이션이 매력적이다”라며 “하반기 기대 요인을 감안했을 때 여전히 매수 관점이 유효하다”고 밝혔다.
우선 북미와 유럽 법인의 호실적이 기대된다는 판단이다. 지난 7월 단행된 판가 인상 단행이 3·4분기 실적에 영향을 미칠 것이며, 8월부터 월마트 등 대형 유통 채널에 ‘신라면 툼바’ 입점이 본격화됐다고 분석이 나온다. 유럽 법인도 거래선 재정비 이후 매출 회복세가 기대되는 시점이다.
국내 수익성도 빠르게 회복 중이다. 심 연구원은 “2·4분기 별도 손익은 전년 동기 대비 135억원 개선된 308억원을 기록했다”며 “판가 인상 이외에도 자체적인 비용 효율화 노력이 가시화되고 있는 것으로 판단되며, 올해 별도 영업마진은 전년 동기 대비 1.4%포인트(p) 개선될 것으로 추전한다”고 말했다.
심 연구원은 “농심의 단기 수익성 부침 현상은 아쉽지만, 미주 점유율을 점진적으로 확대하고 있는 점을 긍정적으로 본다”며 “농심은 3·4분기부터 판가 인상 효과가 반영될 것으로 생각돼, 하반기 수익성 및 탑라인 성장에 긍정적 영향을 미칠 것으로 보인다”고 관측했다.
[email protected] 임상혁 기자
※ 저작권자 © 파이낸셜뉴스, 무단전재-재배포 금지





