
장애 자녀 위한 버팀목 … 특례신탁·변액저축 고려해볼 만 [PB의 머니 레시피]
특정 상품만 혜택받는 구조 아냐
수익자로 장애인 본인 설정 등
일정 요건 갖추면 특례신탁 가능
해외투자자산은 변액저축보험에
장기간 유지할수록 복리효과 커
투자 소득세 없이 상속이전 '장점'
"둘째 아들은 경제적으로 자립했지만 첫째 딸은 장애가 있습니다. 제가 세상을 떠난 이후에도 딸이 안정적으로 살아갈 수 있도록 재산을 물려주고 싶어요." 장애 자녀를 둔 50대 A씨의 상속.증여 고민은 일반적인 자산 이전 고민과 결이 다르다. 단순히 재산을 나눠주는 수준을 넘어 자신의 사후에도 자녀가 안정적으로 삶을 이어갈 수 있는 기반을 마련해야 하기 때문이다. 전문가들은 A씨처럼 자녀의 미래를 걱정하는 이들에게 장애인 신탁과 보험 제도를 활용해 보라고 권한다.
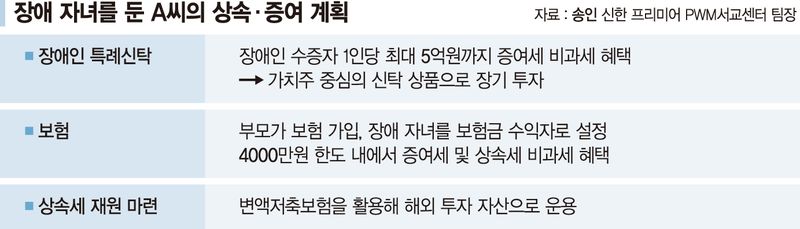
25일 자산관리 전문가들에 의하면 장애 자녀를 위한 대표적인 절세 방안으로는 '장애인 특례신탁'이 있다. 현행 세법상 장애인 특례신탁을 활용할 경우, 장애인 수증자 1인당 최대 5억원까지 증여세 비과세 혜택을 받을 수 있다. 많은 고객들이 '장애인 신탁'이라는 이름의 특정 상품에 가입해야 혜택을 받을 수 있다고 오해하지만 중요한 것은 상품명이 아니라 세법상 요건을 충족하는 신탁 구조다.
유의해야 할 '일정 요건'은 다음과 같다. 장애인 본인을 수익자로 설정해야 하며, 신탁 계약을 장애인 사망 시까지 유지해야 한다. 또 원금 초과 인출은 제한하는 조치 등을 취해야 한다.
A씨의 경우 5억원을 신탁 형태로 증여하면서 가치주 중심의 신탁 상품으로 장기 투자할 수 있도록 증여 계획을 설계했다. 단순히 현금을 남겨주는 것이 아니라, 장기적으로 자산이 성장해 장애를 가진 자녀가 안정적인 생활 기반을 유지할 수 있도록 한 것이다.
다른 하나의 방안은 보험을 활용한 증여다. 세법상 장애인을 보험금 수익자로 하는 보험의 경우 일정 요건을 충족하면 연간 4000만원 한도 내에서 증여세 및 상속세 비과세 혜택을 받을 수 있다. 장애 자녀에게 매년 일정 금액의 생활 자금을 장기간 세 부담 없이 이전할 수 있다는 장점이 있다.
A씨의 증여 설계를 도운 신한 프리미어 PWM서교센터 송인 팀장은 "장애 자녀를 위한 상속·증여는 단순히 재산을 이전하는 문제가 아니라 '평생의 생활 기반'을 어떻게 안정적으로 설계할 것인가의 문제"라고 강조했다.
젊은 부모일 수록 미리 상속·증여 방안을 설계하는 것도 중요하다. 증여 재산 공제(미성년 10년간 2000만원, 성년 10년간 5000만원까지)를 적극 활용하는 동시에 '상속세 재원'을 별도로 준비해야 한다는 조언이다. 이 경우 장애 자녀를 두지 않은 부모들도 적극 고려해볼 만한 방안이다.
구체적으로 장기적으로 상속세 재원이 될 자산은 변액저축보험을 활용해 해외 투자자산으로 운용해보는 전략을 취해볼 수 있다. 변액저축보험 구조 내에서는 해외 투자자산을 장기 운용하면서 운용 과정 중 발생하는 투자수익에 대해 즉시 과세되지 않는 과세이연 효과를 기대할 수 있기 때문이다. 젊은 자산가일수록 투자 기간이 길어 초기 투자 금액이 크지 않더라도, 장기간 복리로 운용되면서 자산 규모가 크게 성장할 수 있다.
장기간 운용 이후 유고 상황이 발생하게 되면 운용 과정에서 발생했던 투자 소득세를 별도로 실현하지 않은 상태에서 자산 전체가 보험금 형태로 상속재산에 이전되는 효과를 누릴 수 있다는 점도 장점이다.
송 팀장은 "상속 전략은 단순히 '절세'가 아니라 '설계'에 있다"며 "어떤 자산을 어떤 구조로 운용할 것인 지가 핵심이다. 은퇴 전에 미리 장기적인 자산 승계를 준비하면 세 부담을 줄이는 동시에 자녀에게 안정적인 미래를 안겨줄 수 있다"고 말했다.
도움말: 신한 프리미어 PWM서교센터 송인 팀장
[email protected] 서지윤 기자





