
실수요자 몰려든 보금자리론… 넉 달 만에 年 목표 48% 돌파
4월까지 누적 판매액 9조6119억
주담대 막히자 정책금융 쏠린 탓
상호금융권 규제 본격화도 한몫
금융당국, 공급 속도조절 불가피
금리 인상 땐 서민 부담 커질 듯
올해 들어 4개월 만에 한국주택금융공사의 보금자리론이 10조원 가까이 공급됐다. 올해 연간 공급목표액(20조원)의 48%를 채운 셈이다. 금융당국의 강도 높은 가계대출 규제로 은행권과 상호금융권의 주택담보대출 문턱이 높아지면서 실수요자들이 정책금융상품인 보금자리론으로 몰린 영향이다.
금융당국은 보금자리론 금리인상 카드와 정책대출 총량 축소를 고민하고 있다. 다만 상호금융권까지 높아진 주담대 대출 문턱에 정책대출 총량도 줄일 경우 실수요자들도 피해를 입을 수 있다는 우려도 나온다.
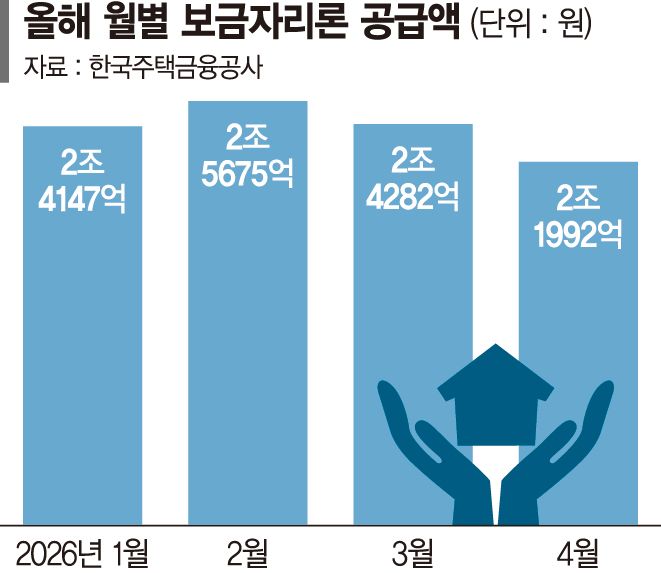
1일 한국주택금융공사(HF)에 따르면 올해 1~4월 보금자리론 판매액은 9조6119억원으로 집계됐다. 지난해 같은 기간(5조238억원)보다 91.3% 늘었다. 월별로는 1월 2조4147억원, 2월 2조5675억원, 3월 2조4304억원, 4월 2조1992억원으로 4월 들어 소폭 줄었다.
하지만 금융권에서는 보금자리론 금리가 시중금리에 비해 한참 낮은 데다 금융당국이 상호금융권 대출규제를 본격화하자 수요가 보금자리론으로 몰리고 있다고 짚었다. 최근 5대 시중은행 주담대 금리 상단이 7% 뚫은 데다 한국은행이 하반기 금리인상에 나설 경우 주담대 금리 상단이 8%를 넘을 수 있다는 전망이 나온다.
지난달 29일 기준 5대 시중은행의 주담대 고정형 금리는 연 4.26~7.10%에 형성돼 있다. 일부 은행의 주담대 하단 금리는 연 5%를 넘었다. 반면, 이달 보금자리론 금리는 '아낌e-보금자리론' 기준으로 연 4.60(10년) ~ 4.90%(50년)이 적용된다.
보금자리론은 연 소득 7000만원 이하 가구가 6억원 이하 주택을 구입할 때 이용할 수 있는 정책모기지 상품이다. 신혼부부는 8500만원, 다자녀 가구는 최대 1억원까지 소득기준이 완화된다. 무엇보다 보금자리론은 스트레스 총부채원리금상환비율(DSR) 규제에 포함되지 않는다.
5·9 양도세 중과 유예 폐지를 앞두고 서울 외곽과 지방 소재 아파트의 '잔금대출'에 보금자리론이 활용되는 사례가 급증한 것으로 전해진다. 특히 6억원 이하 분양 주택이 많은 지방에서 '신혼부부'가 보금자리론을 잔금대출로 활용할 경우 우대금리를 최대 1.0%p를 적용받아 '3%대'에 받을 수 있다.
은행권 관계자는 "금리인상은 이제 초입으로 은행들 금리가 비싸질수록 보금자리론 금리는 더 매력적이라 보금자리론 쏠림 현상은 하반기에도 지속될 수밖에 없다"면서 "은행 주담대도 은행 재원보다 정책대출 판매액 중심으로 늘었다"고 전했다.
5대 시중은행의 지난달 28일 기준 주담대 잔액은 612조2693억원으로 지난달 말(612조2443억원)과 비교해 250억원 증가하는데 그쳤다.
문제는 금융당국이 전체 대출에서 정책대출이 차지하는 비중을 기존 30%에서 20%로 축소하면서 보금자리론 공급의 속도 조절이 불가피하다는 점이다. 은행권 금리가 가파르게 인상되는 상황에서 보금자리론 금리를 더 올리고, 한도가 빠르게 소진되는 경우 정책대출상품을 이용하는 실수요자 부담이 더 커질 전망이다.
금융당국 관계자는 "보금자리론 공급액 추세는 상당히 안정화되고 있다"면서 "쏠림 현상이 지속되면 금리는 언제든 올릴 수 있지만 대상이 서민들이라 부담스러운 측면이 있다"고 말했다.
[email protected] 박소현 기자





