"횡보장에 레버리지 ETF 존버했는데 깡통됐네?"[인치범의 주식투자 부트캠프]
상승장 계속되면 짜릿한 수익 안기지만
같은 비율로 올랐다 내려도 손해
같은 비율로 내렸다 올라도 손해
횡보장 지속되면 레버리지는 '독'
[파이낸셜뉴스] "내가 머릿속이 정리가 안돼... 그냥 마음이… 마음이…이상해서 그래" <영화 HOPE 주인공 범석(황정민)의 대사>'
호불호가 갈리며 엄청나게 관객몰이 중인 나홍진 감독의 신작 영화 <HOPE(호프)>의 대사입니다. 영화 후반부에 주인공 범석은 "머릿속이 정리가 안 된다"며 혼란스러워 합니다.
최근 '변동성이 큰 횡보장세'에 레버리지 ETF를 매수했다 낭패를 본 초보 투자자 심정과 묘하게 닮았습니다. '단지 지수가 올랐다가 다시 내려서 이젠 제자리일 뿐인데… 난 대체 왜 손실을 본 거지?' 등락 끝에 지수는 원래 내가 매수했던 자리로 돌아왔습니다. 그런데도 내 계좌는 생각보다 큰 손실을 냈습니다. 왜일까요? 이번 시간은 이 질문에 대한 답을 하나씩 찾아보도록 하겠습니다. '꼬리에 꼬리를 무는 이해'가 필요하니 집중하세요.
얼핏 보면 같은 폭의 등(10%↑)과 락(10%↓)이 이어져 원금 10,000원이 그대로 남아 있을 것 같습니다. 그러나 같은 비율(%)로 자산이 오르고 내리더라도, 기준이 되는 원금이 매번 바뀌므로(10,000원→11,000원→9,900원), 결과적으로 항상 손실(이 경우 수익률 -1%, 금액 100원 손실)이 발생합니다.
이처럼 자산 가격이 동일 비율(%)로 등락(상승↔하락)할 때, 매번 계산의 기준이 되는 원금 자체가 달라집니다. 이 때문에 수익과 손실이 서로 상쇄되지 않고 결과적으로 원금 손실이 발생하는 비대칭적 자산 감소 현상이 발생합니다. 이를 '음의 복리효과 (Negative Compounding Effect)' 라고 합니다. 자산가격은 덧셈이 아니라 곱셈(compounding)으로 누적됩니다. 즉, 올라갈 때는 '작은 원금'에서 시작(10,000×1.1=11,000)하고, 내려갈 때는 이미 '불어난 원금'에서 시작(11,000×0.9=9,900)하므로, 동일한 비율(%)이 움직여도 떨어지는 절대 금액이 항상 더 커지는 겁니다(10%상승 1,000 < 10%하락 1,100). 이 때문에 '손실을 본 이후 원금을 회복하려면, 손실률과 같은 크기의 수익률이 아니라 그보다 훨씬 더 큰 수익률이 필요'하다는 비대칭적 구조가 발생하며, 이것이 음의 복리 효과의 핵심입니다.
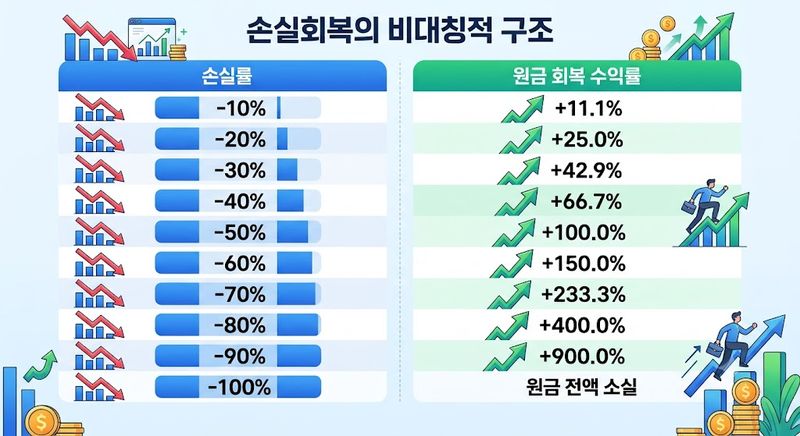
'변동성 잠식(Volatility Drag)'은 자산 가격이 크게 오르내릴수록 복리효과 때문에 누적 수익률이 깎이는 현상(음의 복리효과가 레버리지로 더욱 확대)입니다. 변동성이 큰 횡보장세에서 레버리지 ETF는 이러한 현상이 일반 ETF보다 훨씬 크게 나타납니다. 초보 투자자가들이 언뜻 보기에 "1배수 ETF가 1% 손실이 나면, 2배 레버리지 ETF는 2배니까 2% 손실, 3배 레버리지 ETF는 3배니까 3% 손실 아닌가?"라고 생각할 수 있습니다. 계산해보겠습니다. 아래 계산식을 보시기 바랍니다.
초기 투자 금액 1,000만 원(10,000,000원)을 기준으로 하루는 10% 상승, 다음 날은 10% 하락하는 변동성이 발생했을 때의 손실 크기를 알아보겠습니다. 1배수 종목이 1% 손실이 나면, 2배 레버리지에서는 4% 손실, 3배 레버리지는 9% 손실이 나는 것을 알 수 있습니다. 즉 1배수 손실의 2배, 3배 손실이 아닙니다. 단 이틀의 등락만으로 이런 결과가 나옵니다.
듣다 보면, '이렇게 손해를 보는데 대체 왜 레버리지 ETF에 투자를 하지?'라고 생각할 수 있습니다. 설명한 사례는 주로 '변동성이 큰 횡보장세'에서 그렇습니다. 강한 '상승장'이나 '하락장'같은 일방향 장세에서 레버리지 상품 투자는 매일 2배, 3배라는 레버리지 만큼의 짜릿한 성과를 안겨줍니다(상승장 레버리지, 하락장 인버스 레버리지 투자). 다만, 다음 날이 상승장인지 하락장인지 매번 장세를 맞추는 것은 전문가도 불가능합니다.
쉽게 말해, 투자자가 오늘 낸 수익의 2배, 3배(기초지수 하루 수익률의 2·3배)의 성과를 다음 날도 낼 수 있도록 설계하는 일입니다. 구조 자체는 아무 문제가 없습니다. 매일 2·3배의 단기 고수익을 추구하는 투자자를 위해 만든 구조입니다. 다만 100일 만에 1,000만 원이 89,600원이 되는 이 극단적인 손실도, 이 장치가 매일 반복된 결과입니다. 예를 들겠습니다. 1,000만 원을 투자해 첫날은 10% 상승, 둘째 날은 10% 하락을 가정해보겠습니다. 참고로 국내 주식형 레버리지 ETF는 순자산(NAV) 대비 현물(기초지수) 100% + 지수선물 100% = 총 200% 익스포저 구조로 가정("이해를 돕기 위한 단순화 예시"로 실제로는 운용사·상품별로 현물·선물 비중이나 스왑 활용 여부가 다를 수 있음)했습니다. [ ※ 순자산(NAV)→ 투자자의 진짜 돈(실제 자본금, 순수한 내 돈, 일일 재조정의 기준점이 됨) / 익스포저→ '위험 노출액' 또는 '위험 노출도'로 부름. '총 투자 자산 규모'나 '실질 투자 금액'을 의미함 ]
[시뮬레이션 : 1,000만원 → 첫째 날 +10% → 둘째 날 -10%]
첫째 날 : 기초지수 +10% 상승
현물 평가액: 1,000만 원 × 1.10 = 1,100만원 (+100만원 평가이익)
선물 평가손익: 명목 1,000만 원 × 10% = +100만 원
첫째 날 종가 NAV = 1,000 + 100 + 100 = 1,200만 원 → 수익률 +20% (기초지수 10%의 2배)
첫째 날 마감 시 재조정(Daily Reset)
다음 날 2배 유지를 위한 목표 총 익스포저 = NAV 1,200만 원 × 2배(200%) = 2,400만원
현재 보유 익스포저: 현물 1,100만 원(10%↑) + 선물 명목가치 1,100만 원(선물 10%↑) = 2,200만 원
부족분 = 2,400 - 2,200 = 200만 원 → 선물 200만 원 추가 매수(롱 포지션 증대)
재조정 후: 현물 1,100만 원 + 선물 1,300만원(1,100만 원+ 추가 매수 200만 원) = 총 2,400만 원(2배 레버리지 유지)
ⓐ지수 오른 날 재조정→ 선물 '추가 매수(여기서는 200만 원)'→ 그냥 두면 1.833배로 다음 날 2배 레버리지 안됨
둘째 날: 기초지수 -10% 하락 (첫째 날 종가 대비)
현물 평가액: 1,100만원 × 0.90 = 990만 원 (평가손 -110만 원)
선물 평가손: 명목 1,300만 원 × (-10%) = -130만 원
총 손실 = -110 - 130 = -240만 원 둘째 날 종가 NAV = 1,200 - 110 - 130 = 960만 원 → 일별 수익률 -20% (기초지수 -10%의 2배)
둘째 날 마감 시 재조정(Daily Reset) 다음 날 2배 유지를 위한 목표 총 익스포저 = NAV 960만 원 × 2배(200%) = 1,920만 원
현재 보유 익스포저: 현물 990만 원(10%↓)+ 선물 명목가치 1,300만 원 × 0.90 = 1,170만 원(10%↓) → 2,160만 원
초과분 = 2,160 - 1,920 = 240만 원 → 선물 240만 원어치 매도(롱 포지션 축소)
재조정 후: 현물 990만 원 + 선물 930만 원 = 총 1,920만원(2배 레버리지 유지)
ⓑ지수가 내린 날 재조정→ 2배를 맞추기 위해 남는 선물을 '매도'→ 그냥 두면 2.25배로 2배 레버리지가 안됨
이처럼 지수가 오르내린 날 일일 재조정(Daily Reset) 과정 중 선물의 ⓐ추가 매수와 ⓑ추가 매도는 장 마감 시점에 변동성을 증폭시킬 수 있습니다. 만약 위 시뮬레이션의 첫째 날 장 마감 전 재조정(선물 200만원 추가 매수)이 개별 ETF만의 이야기가 아니라면 어떨까요? 이런 일이 시장 전체 레버리지 ETF 상품 잔고에 비례해 수천억 원이 넘는 규모로 동시 발생한다고 가정을 해보겠습니다. 이는 선물가 급변 → 차익거래 프로그램 매매 유발 → 현물시장 추가 변동 → 다시 레버리지 ETF NAV 변화 → 다음 날 재조정 규모 확대로 이어지는 연쇄 반응을 만들 수 있습니다. 실제 국내에서도 최근 장 마감 재조정 거래가 시장 변동성을 확대하는 요인 중 하나로 지적되고 있습니다.
지금까지 '음의 복리 효과', '변동성 잠식', '일일 재조정' 3가지 키워드를 중심으로 레버리지 ETF가 가진 구조적인 리스크를 말씀드렸습니다. 내용이 어렵습니다. 영화 <HOPE(호프)>에서 범석이 머릿속이 정리가 안 됐던 것처럼, 20대 초보 투자자들이 계좌를 보며 혼란스러웠던 이유도 여기 있을 겁니다.
그러나 등락을 반복하는 횡보장에서는 ①'음의 복리 효과(Negative Compounding Effect)', ②'변동성 잠식(Volatility Drag)', ③'일일 재조정(Daily Reset)' 등의 기전(機轉,mechanism)으로 인해 이익 아닌 손실을 급속하게 불려나간다는 사실을 명심하시기 바랍니다. 며칠만 등락이 엇갈려도 원금이 눈에 띄게 깎여 나가는 구조적 리스크가 있습니다. 즉, 단기 거래(트레이딩)를 전제로 설계된 상품이며, 장기 보유 시에는 구조적인 불리함이 발생할 수도 있는 상품입니다. 따라서 매매 전 반드시 금융당국의 사전 교육이나 경제지에 게재된 다양한 분석을 사전에 참고하시면 좋을 것 같습니다.
[필자소개]
인치범 전무는 금융(삼성생명), IT(안랩, 한글과컴퓨터, SK커뮤니케이션즈), 유통(삼성테스코) 등의 분야에서 30년 간 일관되게 기업 커뮤니케이션 업무(PR·IR·ESG·CSR) 책임자로 근무했다. 현재는 케이피아이투자자문에서 투자와 기업 커뮤니케이션 관련 서적을 집필하는 데 힘쓰고 있다. '주식투자성공은 무엇보다 돈을 다루는 올바른 습관을 자동화하는 과정에서 비롯된다'는 지론을 갖고 있다.
[email protected] 김성환 기자




