
에이피알, 2Q 영업익 기대치 6.8% 상회…목표가 52만원 유지-한투증권
[파이낸셜뉴스] 에이피알이 올해 2·4분기 시장 예상치를 웃도는 영업이익을 기록한 가운데 하반기에도 미국과 유럽 중심으로 해외 매출 성장세가 이어질 것이라는 전망이 나왔다. 한국투자증권은 에이피알에 대한 투자의견 '매수'와 목표주가 52만원을 유지했다.
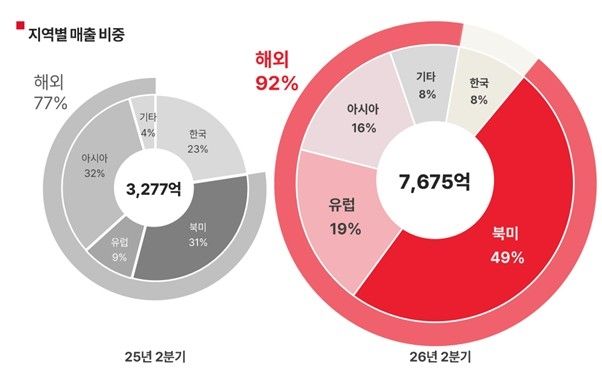
6일 한국투자증권에 따르면 에이피알의 2·4분기 연결기준 매출액은 7675억원으로 전년 동기 대비 134.2% 증가했다. 영업이익은 1905억원으로 134.5% 늘어 시장 기대치를 6.8% 웃돌았다. 영업이익률은 24.8%를 기록했다.
지역별로는 미국과 유럽 매출이 성장을 이끌었다. 미국 매출은 3763억원으로 전년 동기 대비 264.6% 증가했고, 유럽 매출은 1451억원으로 380.3% 늘었다. 아시아 매출은 14.5% 증가하는 데 그쳤다. 일본과 중화권 매출 흐름이 상대적으로 부진했던 영향이다.
미국에서는 주요 온라인 판매 채널에서 상위권에 오른 제품이 늘고, 오프라인 유통망도 확대되고 있다. 에이피알은 하반기 미국 오프라인 매출을 늘리기 위해 얼타뷰티 입점 상품을 확대할 계획이다.
유럽은 새로운 성장축으로 제시됐다. 영국에서는 올해 5월 기준 화장품 수입액 가운데 한국산 화장품 비중이 1위를 기록했다. 유럽 주요 국가의 아마존에서 판매 상위권에 오른 에이피알 제품 수도 증가하고 있다는 분석이다. 영국 매출은 1·4분기 약 300억원에서 2·4분기 약 550억원으로 늘어난 것으로 추정됐다.
에이피알은 상반기 실적을 반영해 올해 매출 가이던스를 기존 2조1000억원에서 3조원 수준으로 올렸다. 상향 폭은 42.9%다. 영업이익률 가이던스는 기존 25%에서 24~26%로 제시 범위를 넓혔다. 한국투자증권의 올해 에이피알 실적 추정치는 매출 2조9040억원, 영업이익 7000억원, 순이익 5300억원이다.
한국투자증권 김명주 연구원은 일본 화장품 수출 부진으로 하반기 에이피알의 일본 매출도 약세를 보일 가능성이 있지만 미국과 유럽 사업의 성장이 이를 상쇄할 것으로 분석했다.
[email protected] 김미희 기자





