"수요 늘지만 공급은 제한적"…삼성전기 높은 수익성 기대 -하나證
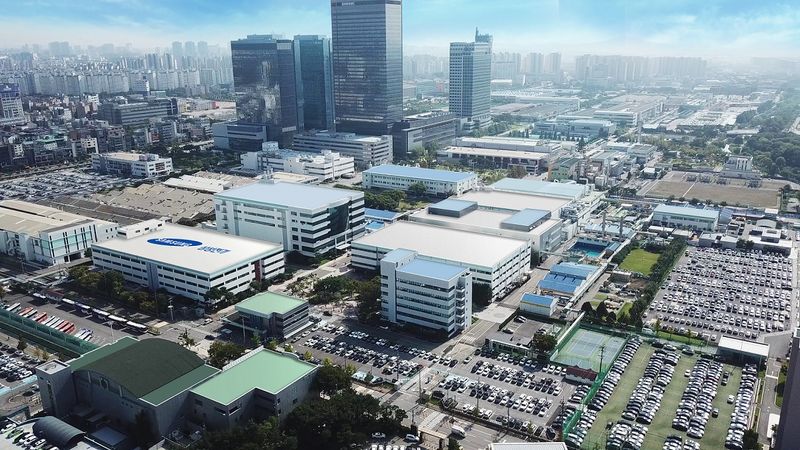
[파이낸셜뉴스] 하나증권은 11일 삼성전기에 대해 기대 이상의 수익성을 기록할 것으로 보며 투자의견 '매수'와 목표주가 300만원을 유지했다.
김민경 하나증권 연구원은 "인공지능(AI) 서버를 중심으로 적층세라믹콘덴서(MLCC)와 플립칩 볼그리드어레이(FCBGA) 수요가 지속 증가하는 반면, 공급 확대는 제한적인 상황이 지속되고 있다"며 "과거 사이클 대비 가격 흡수력이 높은 AI 데이터센터 고객사 등장으로 시장 기대치를 상회하는 수익성을 기록할 가능성이 매우 높아지고 있다"고 말했다.
MLCC 공급 부족에 따른 가격 상승에도 주목했다. 김 연구원은 "단기간 내 평균판매가격(ASP)이 빠르게 상승하고 있어 고객사의 수급 우려는 더욱 커지고 있다"며 "MLCC 수급 상황이 더욱 타이트해지며 유통채널 외 물량에 대해서도 가격 협상 가능성이 높은 상황"이라고 짚었다.
이어 "삼성전기는 높은 수요에 대응하기 위해 필리핀 신규 생산시설의 가동 시기를 내년 하반기에서 상반기로 앞당겼다"며 "인력 등의 이슈로 단기간 내 대규모 증설은 제한적인 상황이나, 연간 20% 내외의 생산능력 확대가 예상된다"고 덧붙였다.
FCBGA에 대해서는 "올해 하반기부터 완전 가동상태에 돌입할 예정이며, 제한된 생산능력에도 불구하고 믹스 개선과 가격 인상이 실적 성장을 견인할 것"이라며 "상반기 스위치 제품 양산을 시작한 데 이어 하반기에는 가속기 및 서버 중앙처리장치(CPU) FCBGA 공급 확대에 따라 서버·네트워크 매출 비중이 60%를 상회할 전망"이라고 봤다.
[email protected] 서민지 기자