가계대출 규제효과… 신용대출 먼저 꺾였다
변동장 속 대출 활용 투자 위축
은행권 신용 관리 강화 겹친 탓
대출막힌 실수요자 자금조달 난망
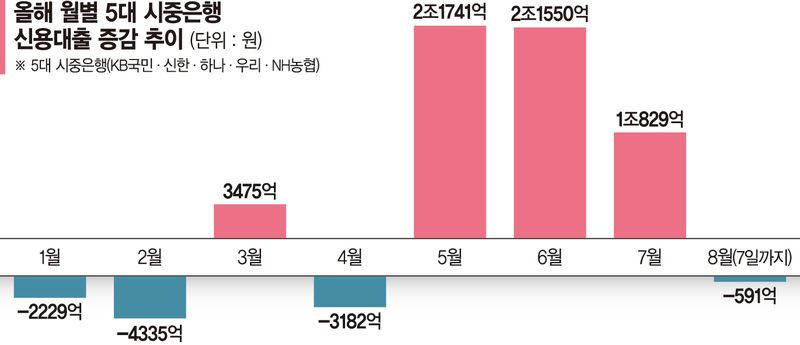
은행권의 가계대출 규제 효과가 신용대출에서 먼저 나타나고 있다. 최근 석달간 가파르게 늘었던 5대 은행의 신용대출이 이달 들어 감소세로 돌아섰다. 주택담보대출은 증가세를 이어가고 있지만 신규 취급 제한의 영향이 반영되면 증가세가 둔화할 전망이다. 다만 실거주를 위해 대출이 필요한 차주까지 자금을 구하지 못하는 사례가 나오면서 총량 규제의 부작용에 대한 우려도 커지고 있다.
11일 금융권에 따르면 5대 시중은행(KB국민·신한·하나·우리·NH농협)의 지난 7일 기준 가계대출 잔액은 779조921억원으로 7월 말보다 1130억원 증가했다. 지난달 4조183억원 늘어난 것과 비교하면 증가세가 크게 위축된 모습이다.
가계대출 가운데 먼저 증가세가 꺾인 것은 신용대출이다. 5대 은행의 신용대출 잔액은 109조6942억원으로 지난달 말보다 591억원 줄었다.
신용대출은 증시 투자 수요 등의 영향으로 5월 2조1741억원, 6월 2조1550억원, 7월 1조829억원 증가했지만 이달 들어 감소로 전환했다. 최근 주식시장의 변동성이 확대되면서 대출을 활용한 투자 수요가 위축된 데다 은행권의 신용대출 관리 강화까지 겹친 영향으로 분석된다.
주담대는 증가세를 유지하고 있다. 지난 7일 기준 5대 은행의 주담대 잔액은 618조1258억원으로 7월 말보다 1847억원 늘었다. 이 같은 증가세도 최근 시행된 주담대 제한 조치 등을 고려하면 점차 둔화될 것으로 예상된다. 은행권은 가계대출 총량을 맞추기 위해 주담대 문턱도 잇달아 높인 바 있다. KB국민은행은 지난달 주택 구입 목적의 주담대 한도를 최대 6억원에서 3억원으로 낮췄다. 하나은행은 지난 7일부터 비대면 주담대 신규 취급을 한시적으로 중단했고, 신한은행도 지난달 29일부터 대출모집인을 통한 주담대 신규 접수를 한시적으로 중단했다. 우리은행은 영업점별 주담대 월간 취급 한도를 기존 30억원에서 10억원으로 축소했으며 NH농협은행도 대출모집인 채널 제한 등에 나섰다. 주담대는 주택 매매계약 이후 실제 대출이 실행되기까지 통상 2~3개월의 시차가 있다.
문제는 가계대출 증가세가 둔화하는 과정에서 실수요자의 자금 조달 어려움도 커지고 있다는 점이다. 신축 아파트 입주를 앞두고 잔금대출을 받아야 하거나 기존 세입자에게 보증금을 돌려주기 위해 전세퇴거자금대출이 필요한 차주가 대표적이다. 은행별 대출 한도가 빠르게 소진되면서 금리 등 조건을 비교하기보다 필요한 자금을 먼저 확보하는 데 급급한 상황이다.
한 직장인은 "정부 정책에 따라 실거주를 위해 입주하려는데, 갑자기 필요한 전세퇴거자금대출마저 나오지 않는 상황"이라며 "대출이 다 막혀 실제 입주가 가능할지 걱정된다"고 말했다.
한편, 5대 은행의 올해 가계대출 증가 목표치는 합산 4조3300억 원으로, 이미 1조 원 넘게 초과한 것으로 파악된다.
[email protected] 예병정 기자





